Interés moratorio tributario en noviembre de 2026: tasa del 26,34 % E.A. y ejemplos de control
Qué cambió en noviembre
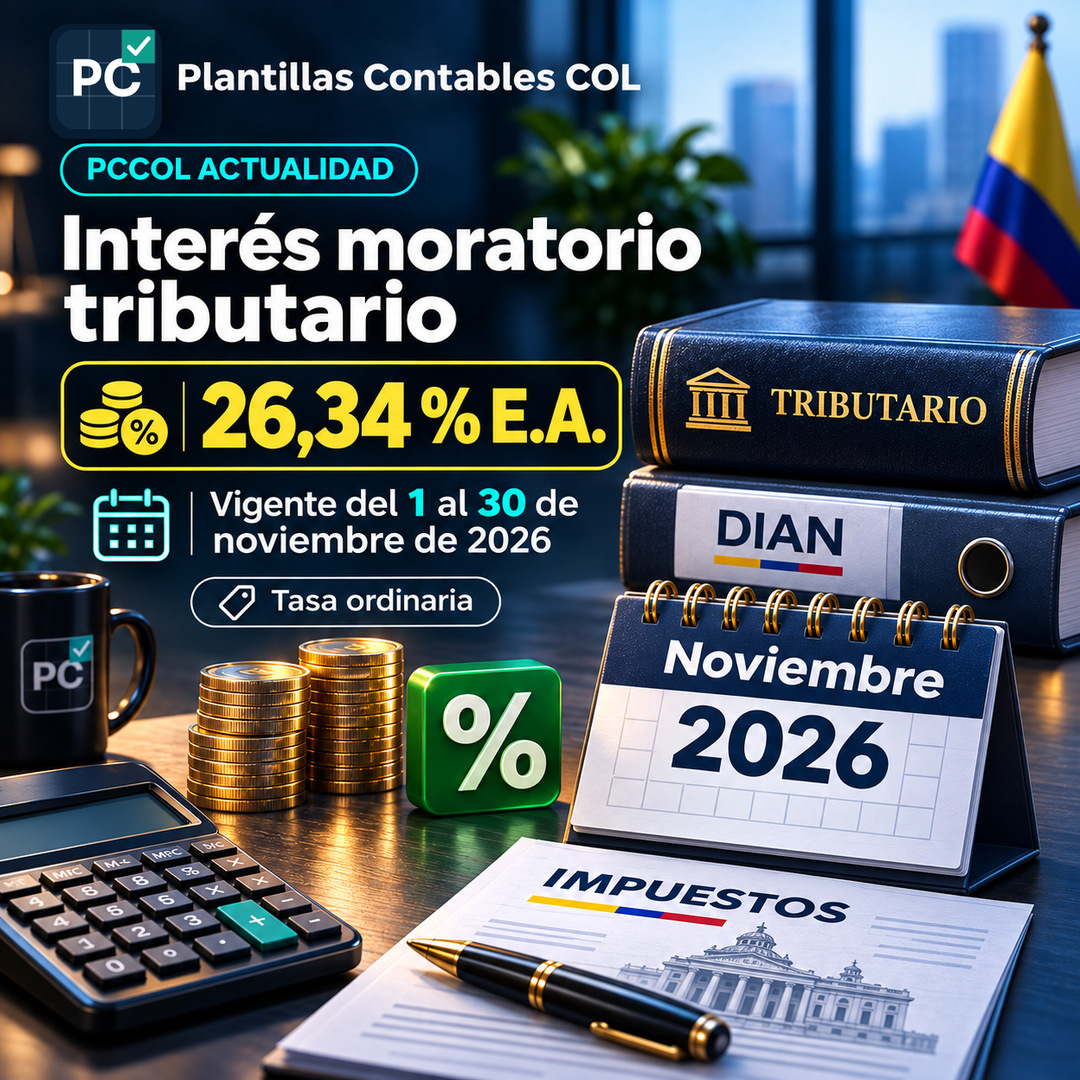
La Superintendencia Financiera certificó mediante la Resolución 1707 del 30 de octubre de 2026 el interés bancario corriente para el crédito de consumo y ordinario en 18,89 % efectivo anual durante noviembre. Esa certificación es uno de los insumos para determinar la tasa de mora del artículo 635 del Estatuto Tributario. Al aplicar la regla tributaria de tasa de usura menos dos puntos porcentuales resulta una tasa ordinaria de referencia del 26,34 % efectivo anual para el período comprendido entre el 1 y el 30 de noviembre. En octubre la referencia había sido del 26,59 %. La reducción es de 0,25 puntos porcentuales; no significa que todos los intereses que ya se causaron deban recalcularse retroactivamente.
A quién le interesa y por qué
La tasa aplica a contribuyentes con obligaciones tributarias nacionales que generen intereses de mora de acuerdo con sus reglas legales. Resulta especialmente relevante al preparar recibos oficiales de pago, corregir declaraciones con mayor valor a cargo, conciliar deudas antiguas y calcular provisiones fiscales. El área de impuestos debe separar la obligación principal, los intereses, la sanción y otros conceptos. No debe tratar todo el pago como un único valor de sanción. La información de tasa debe estar documentada con su fuente, fecha de inicio y fecha de finalización.
Ejemplo: una obligación que cruza dos meses
Supongamos que una sociedad tenía una declaración vencida y decide pagar el 12 de noviembre. Si la mora empezó en octubre, el período debe segmentarse para considerar la tasa que correspondía a los días de octubre y la tasa vigente para los días de noviembre, siguiendo la metodología legal aplicable para cada tramo. Un error frecuente consiste en aplicar el 26,34 % a todos los días históricos simplemente porque el pago se hace en noviembre. Otro error es tomar el porcentaje anual y multiplicarlo sin validar la tasa diaria ni el método de liquidación exigible. Este ejemplo es de control de procedimiento: el resultado exacto exige fecha inicial, fecha de pago, capital y revisión de pagos parciales.
Diferencia frente al Decreto 1419 de 2026
El 26,34 % corresponde a la tasa ordinaria de noviembre. El Decreto 1419 de 2026 contempla para obligaciones que cumplan sus requisitos una tasa especial del 4,5 % anual, dentro de determinadas medidas transitorias. Para la reducción del artículo 9, además de la tasa de interés, deben verificarse el pago total del capital, el 15 % de las sanciones y la fecha máxima del 19 de noviembre de 2026. Ese tratamiento especial no se aplica automáticamente por el simple hecho de tener una deuda con la DIAN. También existen reglas diferenciadas por capítulo, sujeto, obligación y momento de presentación o corrección.
Controles que debería aplicar contabilidad
Antes de aprobar la liquidación, el responsable debe comprobar el NIT, la obligación, el período gravable, la fecha de vencimiento, el capital insoluto y la existencia de abonos. Después debe identificar la tasa por tramos temporales, contrastar los intereses con el cálculo del sistema oficial y conservar el soporte de cada pago. Si hay un beneficio extraordinario, conviene incorporar una columna de elegibilidad con evidencia y fundamento normativo. Un Excel puede automatizar las operaciones, pero no sustituye la valoración jurídica de requisitos de un alivio tributario.
Cómo aprovechar la herramienta gratuita PCCOL
El Liquidador de Sanciones Tributarias de PCCOL ya tiene incorporada la referencia de noviembre de 2026. Úsalo como apoyo de revisión y conserva copia del auxiliar de cálculo, de la resolución de tasa y de los recibos de pago. Si la deuda pertenece a meses anteriores, comprueba la serie histórica y no fuerces la tasa nueva sobre todo el período. La herramienta ayuda a estandarizar el control, pero la cifra a declarar o pagar debe verificarse contra la obligación concreta y las reglas vigentes.
Conclusión
La novedad de noviembre es una reducción moderada de la tasa ordinaria, del 26,59 % al 26,34 % E.A. Para el contador, el control más importante es registrar correctamente la vigencia temporal de cada tasa y distinguirla de beneficios especiales como los del Decreto 1419. Una cifra correcta aplicada al período equivocado puede producir una liquidación incorrecta.
Recursos y herramientas relacionados
Fuentes oficiales consultadas
Actualizado: 3 de noviembre de 2026. Análisis editorial propio de Plantillas Contables COL. Este contenido es orientativo y no reemplaza la lectura de la norma ni el estudio del caso concreto.
Fuente oficial
Superintendencia Financiera, Resolución 1707 de 2026; artículo 635 del Estatuto Tributario
https://www.superfinanciera.gov.co/publicaciones/10116308/superfinanciera-certifica-el-interes-bancario-corriente/ ↗