
Extemporaneidad
Calcula meses o fracciones de retraso, diferencia si existe emplazamiento previo y aplica la base correspondiente.
Extemporaneidad, corrección, intereses moratorios y Decreto 1419 de 2026 en un solo Excel sin macros.
Edición comercial PCCOL v2.7 · tasas actualizadas a noviembre de 2026. Ingresa los datos del caso, revisa los controles de elegibilidad y consolida resultados para preparar el Recibo 490. No requiere habilitar macros.
La edición de noviembre contiene una tabla de tasas hasta noviembre de 2026 y funciona offline. Para meses posteriores será necesario descargar una edición actualizada.

Edición comercial v2.7 en formato .xlsx, sin macros. Descárgalo y ábrelo en Excel. No necesitas habilitar contenido ni funciones VBA.
Abre el archivo .xlsx, ingresa los datos en las celdas previstas y comprueba los mensajes de control antes de usar el resultado.
El archivo que descargas ya trae esas tasas incorporadas. Cuando PCCOL publique un mes nuevo, vuelve a descargarlo para recibir la tabla actualizada; el Excel no solicita conexiones externas.
Calcula extemporaneidad, corrección, exógena, intereses y el alivio tributario de 2026 con validaciones en un Excel sin macros. Producto de pago: $19.900 COP.
Ver Liquidador Bogotá · $19.900 Excel sin macros · Pago único
Usa las pestañas inferiores de Excel: Extemporaneidad, Corrección, Intereses Moratorios, Art. 9 Decreto 1419 y Recibo 490. La edición 2.7 incluye además parámetros, fuentes y guía.
Calcula meses o fracciones de retraso, diferencia si existe emplazamiento previo y aplica la base correspondiente.
Compara impuesto y saldo a favor de la declaración inicial frente a la corrección para obtener la base sancionable.
Estimación de sanción e intereses con el beneficio extraordinario del Decreto 1419, únicamente si se cumplen las condiciones de elegibilidad, la fecha de corte y el pago completo.
Liquida los días de mora con tasa manual o con la tabla vigente incorporada en la descarga.
Selecciona el caso y consolida sanción, intereses, impuesto adicional y total estimado a pagar.
La herramienta es un apoyo de liquidación. Antes de presentar o pagar, valida los hechos concretos del caso y la norma vigente.
Arts. 641 y 642 E.T. El cálculo cambia según la presentación sea antes o después del emplazamiento para declarar y según exista impuesto a cargo, ingresos o patrimonio.
Consultar Estatuto Tributario - DIANArt. 644 E.T. La base corresponde al mayor valor a pagar o al menor saldo a favor generado con la corrección. El archivo contempla también el incremento del parágrafo 1 cuando aplica.
Consultar Estatuto Tributario - DIANArts. 9 y 10. El archivo incorpora escenarios condicionados para deudas en mora, declaraciones extemporáneas y correcciones, con fecha límite del 19 de noviembre de 2026. No es un beneficio general ni aplica a ICA municipal o distrital.
Consultar Decreto 1419 de 2026 - DIANArts. 634 y 635 E.T. Se causan por cada día calendario de mora sobre la obligación tributaria insoluta. El archivo no calcula intereses sobre la sanción.
Consultar criterio DIAN sobre la tasaArt. 639 E.T. Como regla general, la sanción mínima es de 10 UVT. Para 2026, 10 UVT equivalen a $523.740 antes del redondeo de presentación.
Consultar referencia DIANArt. 640 E.T. Las opciones de reducción están disponibles en el Excel, pero solo deben seleccionarse cuando el caso cumpla los requisitos legales correspondientes.
Consultar referencia DIANEl archivo se entrega con UVT 2026 = $52.374. El campo queda editable para actualizarlo cuando cambie el año.
Consultar Resolución DIAN 000238 de 2025Ejemplos ilustrativos para entender la lógica del archivo. No corresponden a clientes reales.
Impuesto a cargo: $10.000.000. Retraso: 3 meses o fracciones.
Tarifa general: 5% por mes o fracción.
Declaración inicial: $10.000.000. Declaración corregida: $12.500.000.
Mayor valor: $2.500.000. Sanción ordinaria 10%: $250.000; al ser inferior a 10 UVT, opera la mínima cuando corresponde.
Ejemplo ilustrativo: obligación de $4.000.000, 95 días de mora y tasa de referencia 26,34% E.A.
El archivo aplica el cálculo diario y redondea el resultado al millar.
Selecciona el caso liquidado y consolida sanción, intereses e impuesto adicional en una sola vista antes de preparar el pago.
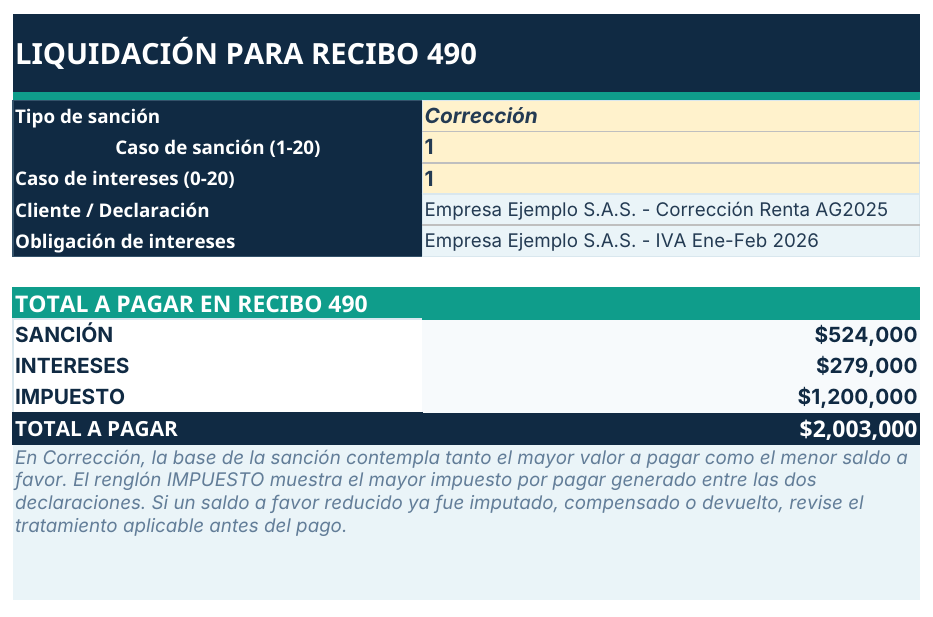 Ejemplo ilustrativo incluido en el archivo PCCOL.
Toma el valor final del caso seleccionado.
Toma el cálculo del caso de intereses seleccionado.
Incluye el impuesto adicional que corresponda según el tipo de sanción.
Consolida los componentes del caso para facilitar la preparación del Recibo 490.
Herramienta gratuita de Plantillas Contables COL (PCCOL) para calcular sanciones por extemporaneidad y corrección, intereses moratorios, deudas en mora conforme al Decreto 1419 y el valor estimado para el Recibo 490. Edición v2.7 sin macros.
Apoya el cálculo de sanciones por presentación fuera del plazo, considerando el tipo de caso y los datos ingresados.
Organiza el cálculo cuando una declaración se corrige y se genera mayor valor a pagar o menor saldo a favor.
Incluye una hoja diferenciada para obligaciones en mora al 10/08/2026 bajo el Decreto 1419; debe verificarse la elegibilidad y la sanción mínima histórica antes de usarla.
Calcula los intereses de mora a partir de las fechas y valores suministrados en el archivo.
Respuestas rápidas sobre el alcance de la herramienta y su uso dentro del proceso contable o tributario.
Depende de la etapa del proceso, el tiempo de retraso y la base aplicable. El Estatuto Tributario regula, entre otros, los escenarios de los artículos 641 y 642. El liquidador organiza los datos y muestra el cálculo estimado para revisión profesional.
El artículo 644 del Estatuto Tributario diferencia el tratamiento según el momento procesal de la corrección. La herramienta permite ingresar la información del caso y revisar el resultado.
No. La edición comercial v2.7 de noviembre de 2026 no incluye una hoja específica para calcular sanciones por información exógena del artículo 651 E.T. Sí contiene extemporaneidad, corrección, intereses, deudas en mora y apoyo al Recibo 490.
El archivo incluye la reducción como un elemento de análisis cuando corresponda, pero el usuario debe verificar que efectivamente se cumplan las condiciones legales del artículo 640 para su caso.
Sí. La versión publicada en PCCOL se descarga gratis y funciona en Microsoft Excel de escritorio.
No. PCCOL es un proyecto independiente. El liquidador es una herramienta de apoyo y no sustituye la revisión de la norma ni los servicios oficiales de la DIAN.
Profundiza en el tema antes de aplicar el resultado en un caso real.