Declaraciones
Estima sanciones por extemporaneidad y corrección, contempla reglas de sanción mínima y permite examinar condiciones de reducciones aplicables.
Calcula extemporaneidad, corrección, exógena, intereses y alivio tributario 2026 en un solo Excel práctico.
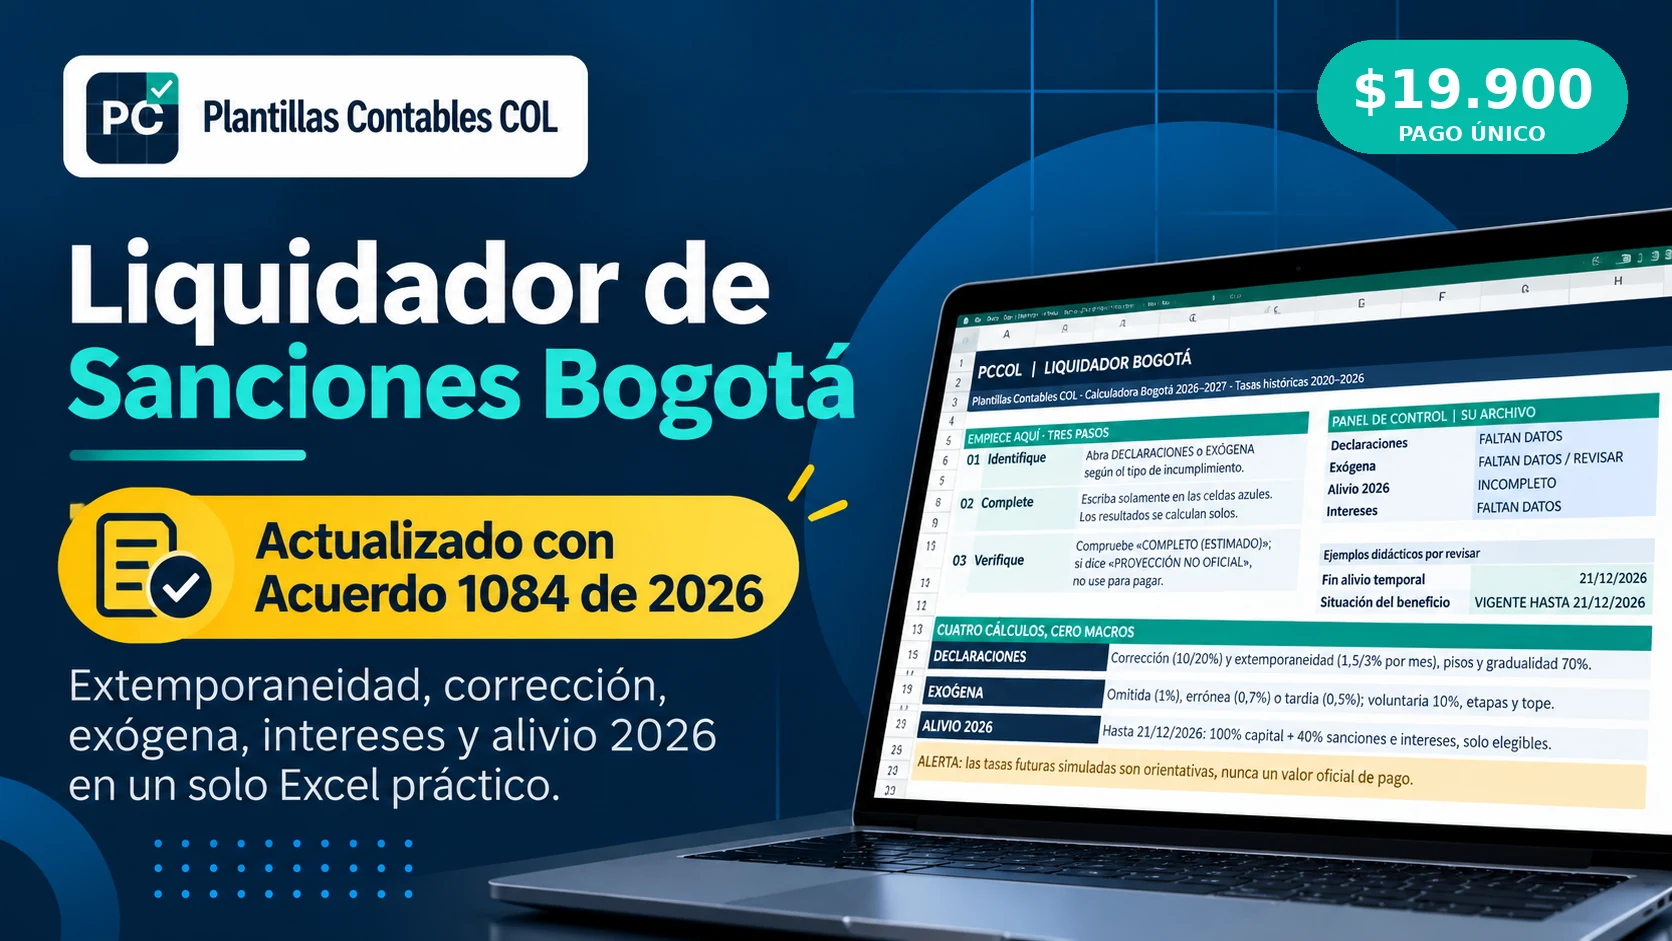
Imagen ilustrativa. Los resultados dependen de los datos del caso y de los requisitos legales aplicables.
Esta plantilla integra módulos separados por tipo de obligación y ofrece resultados, alertas y parámetros de apoyo. Los cálculos son estimativos y no sustituyen una liquidación oficial de la Secretaría Distrital de Hacienda.
Estima sanciones por extemporaneidad y corrección, contempla reglas de sanción mínima y permite examinar condiciones de reducciones aplicables.
Analiza no envío de información, reportes con errores y presentación tardía, con escenarios parametrizados de reducción.
Utiliza tasas históricas incluidas en el libro. Si un mes aún no tiene tarifa oficial, el resultado se marca como proyección no oficial.
Ayuda a comparar el resultado ordinario frente al alivio del Acuerdo 1084 de 2026, únicamente en supuestos elegibles.
Incluye avisos sobre celdas incompletas, supuestos pendientes y parámetros que deben contrastarse antes de pagar.
No requiere VBA. Las celdas de entrada son editables, las fórmulas están protegidas y se permite ajustar anchos de columna y altos de fila.
El Acuerdo Distrital 1084 de 2026 contiene disposiciones que modifican el análisis de sanciones y alivios en Bogotá. Su artículo 7 contempla un descuento temporal del 60 % de determinados intereses y sanciones de obligaciones distritales, si se satisfacen los requisitos y se paga oportunamente la proporción restante junto con el capital cuando corresponda. Para estas obligaciones, el plazo previsto es el 21 de diciembre de 2026. El texto también establece excepciones: por ejemplo, no se extiende a obligaciones tributarias de agentes de retención de ICA. No debe asumirse que el beneficio procede simplemente porque existe una deuda.
El artículo 30 del Acuerdo 1084 regula aspectos del régimen sancionatorio de información exógena distrital. El artículo 31 desarrolla principios de lesividad, proporcionalidad, gradualidad y favorabilidad, con requisitos diferenciados según el tipo de actuación sancionatoria y los antecedentes. Antes de aplicar porcentajes reducidos debe verificarse el hecho sancionable, los cuatro años previos, la eventual existencia de emplazamientos o pliegos de cargos y las condiciones de aceptación o subsanación que correspondan.
El Decreto Distrital 807 de 1993 y sus modificaciones, incluidas las pertinentes del Decreto 362 de 2002, integran el marco del procedimiento tributario de Bogotá. La determinación de la sanción mínima y el interés moratorio exige, además, verificar las disposiciones distritales y la remisión aplicable a los artículos 639 y 635 del Estatuto Tributario. La herramienta facilita el cálculo mecánico, pero no decide por sí sola casos de firmeza, discusión judicial, requerimientos especiales o favorabilidad.
Ejemplo ilustrativo: una empresa de Bogotá desea corregir una declaración y proyectar intereses. El contador introduce la fecha de vencimiento y de pago, el mayor impuesto a cargo y los datos de la sanción. La plantilla calcula un valor estimado; después, el profesional debe verificar si ya hubo actuación oficial y si una reducción resulta procedente. No corresponde aplicar automáticamente un beneficio al resultado solamente porque el módulo lo permite.
Trabaja tus sanciones distritales en Excel, con instrucciones claras y parámetros que puedes revisar antes de presentar o pagar.
Excel editable en sus celdas de entrada y manual en PDF.
Ver instrucciones (PDF) Descargar manual PDFProducto de pago independiente del liquidador nacional gratuito.
Cristian Camilo Moncada Ducuara, Contador Público y Especialista en Auditoría y Control Interno, con más de 10 años de experiencia en contabilidad e impuestos. Es el responsable editorial y revisor de PCCOL.
El pago se procesa en Wompi. PCCOL no te pide por WhatsApp, correo ni formularios del sitio números de tarjeta, CVV, claves bancarias ni códigos OTP.
Con el pago aprobado, la descarga se habilita en la página de confirmación.
Te ayudamos con descarga, activación, instalación y dudas de uso de lo que incluye la herramienta, por correo o WhatsApp. Emitimos soporte de compra y factura electrónica con los datos que registres.
Es una herramienta de apoyo: no presenta declaraciones, no pertenece a la DIAN y no reemplaza la revisión profesional de cada caso. La licencia aplicable es la publicada en esta página al momento de comprar.
Acerca de PCCOLCondiciones de compraSoporte y licenciasAtención y PQR
No. El Liquidador de Sanciones Tributarias Bogotá cuesta $19.900 COP. El liquidador nacional gratuito disponible en PCCOL es un archivo independiente.
No. La plantilla se entrega en formato .xlsx sin VBA y se recomienda utilizarla en Excel de escritorio.
No. Se trata de un instrumento de apoyo. Debes verificar fechas, tarifas, requisitos, actos administrativos y resultados antes de presentar o pagar.
Sí. El archivo conserva protección de fórmulas y permite ajustar el tamaño de filas y columnas; las entradas habilitadas siguen siendo editables.
Contiene histórico de tasas de 2020 a 2026. Las tasas futuras no publicadas pueden simularse, pero se muestran como proyección no oficial y no deben tomarse como monto definitivo.
Profundiza en el tema antes de aplicar el resultado en un caso real.