
Extinción de dominio: DIAN distingue suspensión del cobro y causación de intereses
Resumen
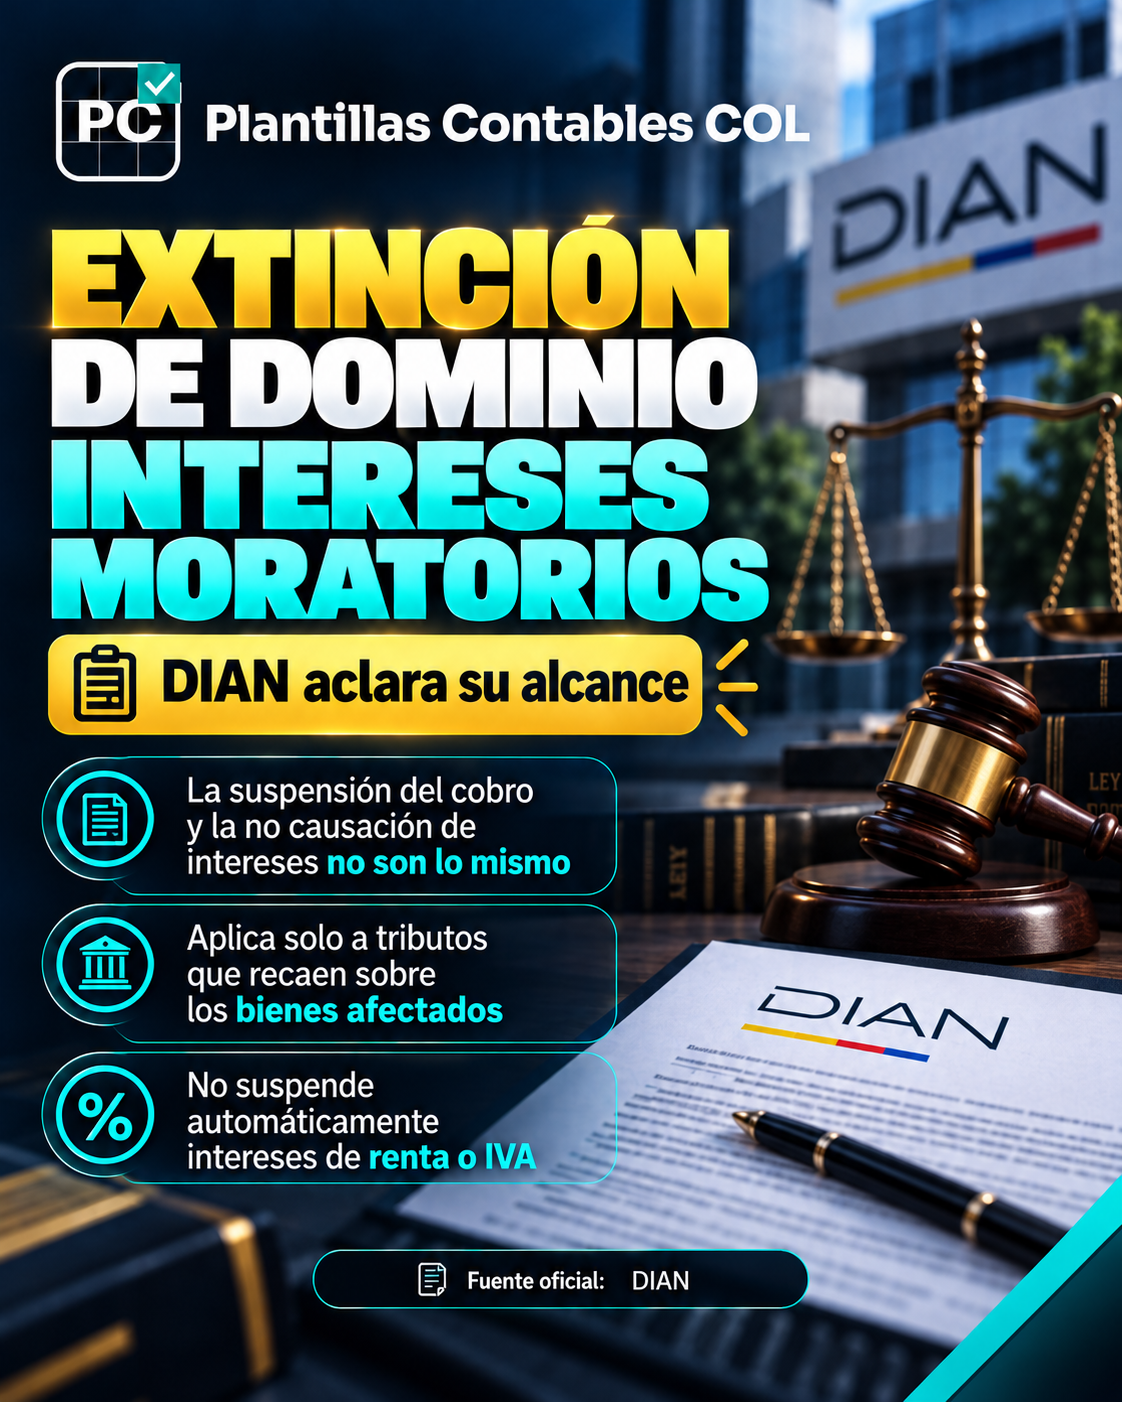
Que un bien esté sometido a extinción de dominio no significa que todas las obligaciones tributarias del propietario dejen de generar intereses. El Oficio DIAN 018407 de 2026 distingue la suspensión de actuaciones de cobro sobre el bien afectado y la no causación de intereses en determinados tributos que recaen directamente sobre ese bien. Para renta e IVA, la sola existencia de un proceso de extinción no elimina el interés moratorio.
¿Qué dice la fuente?
La DIAN expidió el Oficio 018407, interno 1779, el 24 de septiembre de 2026 y lo publicó el 30 de septiembre. El documento responde a una solicitud de aclaración de doctrina sobre bienes en administración o a favor del Fondo para la Rehabilitación, Inversión Social y Lucha contra el Crimen Organizado (FRISCO). La administración identifica dos efectos diferentes de la norma: uno asociado a intereses de impuestos que gravan directamente los bienes y otro relacionado con la persecución coactiva de los activos durante el proceso.
Fundamento normativo
El punto de partida es el artículo 9 de la Ley 785 de 2002, modificado por el artículo 54 de la Ley 1849 de 2017. La disposición contempla, por un lado, que los impuestos que recaen sobre los bienes sometidos al régimen legal de extinción de dominio no generen intereses remuneratorios o moratorios durante el proceso; por otro, suspende los términos para iniciar o continuar el cobro coactivo respecto de bienes afectados. El Oficio DIAN 018407 de 2026 explica que la primera consecuencia exige verificar la naturaleza real del tributo, es decir, si el impuesto recae directamente sobre el bien. La segunda tiene como foco la situación jurídica del bien perseguido, no que la obligación sea nacional o territorial. Por eso un crédito por renta o IVA puede seguir causando intereses aunque alguno de los bienes del deudor esté vinculado al proceso, y la administración puede continuar el cobro respecto de otros bienes no sometidos a extinción. El hecho de que el bien genere ingresos o garantice el pago de renta no transforma ese tributo personal en un impuesto que recaiga directamente sobre el bien.
¿A quién afecta?
A titulares de bienes sometidos a procesos de extinción de dominio, administradores, apoderados de obligaciones tributarias y contadores que calculan intereses o atienden actuaciones de cobro. También interesa a quienes diferencian impuestos asociados a activos de obligaciones por renta o actividades gravadas con IVA.
¿Qué debe revisar el contador?
- Identifica cada obligación tributaria pendiente, su hecho generador, período y el bien o sujeto al que corresponde.
- Determina si el impuesto grava directamente un bien sometido al procedimiento de extinción o grava ingresos u operaciones.
- Obtén el acto y las fechas que acreditan que el bien está efectivamente afectado al proceso.
- Separa el cálculo de intereses del análisis sobre la suspensión de la actuación coactiva.
- Verifica qué bienes concretos pretende perseguir la administración y si alguno está fuera de la medida.
- No dejes en cero los intereses de renta o IVA únicamente por la existencia de bienes afectados.
- Documenta los movimientos y ajustes del proceso con referencia a la norma y al oficio DIAN.
Ejemplo práctico
Ejemplo ilustrativo: una persona mantiene un inmueble sometido a un proceso de extinción de dominio y tiene una declaración de IVA pendiente de pago por $35.000.000. Aunque las actuaciones ejecutivas sobre ese inmueble puedan estar limitadas en los términos legales, ello no significa que desaparezcan los intereses del IVA. Primero debe diferenciarse qué se está cobrando y sobre qué activo se pretende ejecutar la obligación.
Lo que el documento no resuelve
El oficio no declara terminadas obligaciones concretas ni exonera de pagar capital de impuestos. Tampoco determina la liquidación individual de cada tributo territorial, el inicio de medidas cautelares ni el resultado del proceso judicial de extinción. Para cada período debe identificarse desde cuándo y sobre cuáles bienes opera la afectación jurídica.
Conclusión PCCOL
La suspensión del cobro no debe contabilizarse como condonación de una deuda ni como desaparición de intereses de cualquier impuesto. Clasifica primero el tributo y el activo: solo después podrás sustentar una liquidación de intereses o una respuesta frente al cobro coactivo.