
¿Cancelar el RUT elimina las deudas tributarias de una sociedad liquidada?
Resumen
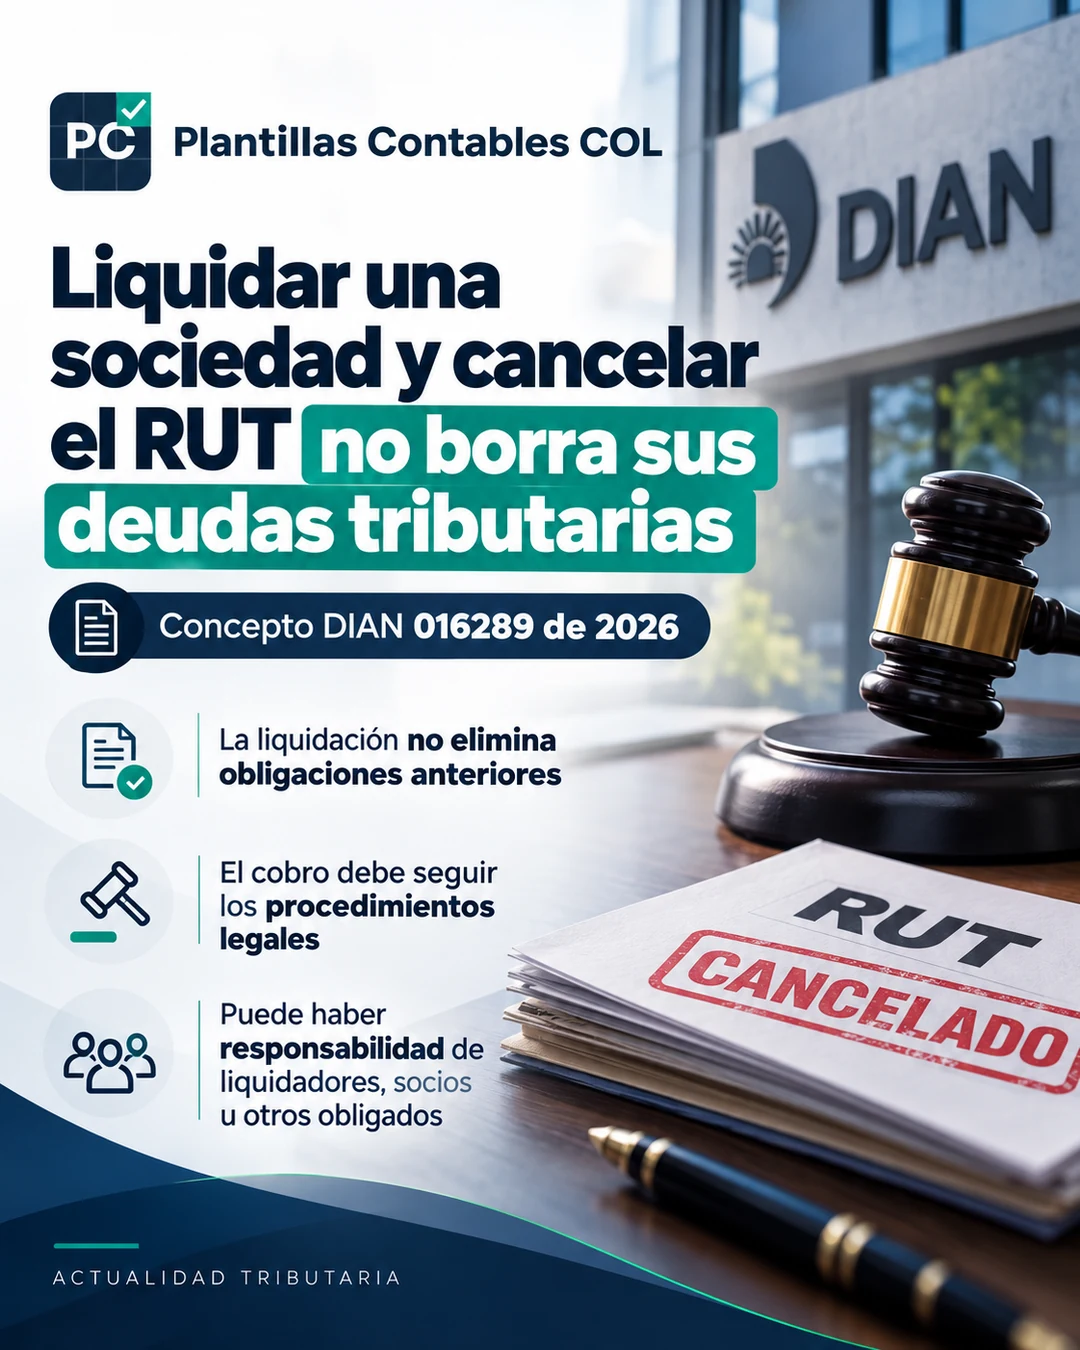
¿Una empresa deja de deber impuestos cuando termina su liquidación y cancela el RUT? No necesariamente. En el Concepto 016289, interno 1654, la DIAN explicó que estos trámites no extinguen las obligaciones tributarias originadas durante la existencia de la sociedad. Sin embargo, tampoco autorizan a la Administración a tratar a la sociedad desaparecida como si conservara personalidad jurídica. El asunto exige distinguir las deudas, los plazos legales y la eventual responsabilidad de terceros.
¿Qué dice la fuente?
El concepto fue expedido el 15 de septiembre de 2026 y publicado en el Normograma el 21 de septiembre. Su circulación en un boletín especializado del 22 de octubre explica su actualidad editorial, pero no representa una modificación normativa expedida esta semana. La DIAN respondió si la inscripción de la cuenta final de liquidación y la cancelación del Registro Único Tributario impiden fiscalizar o cobrar obligaciones previamente causadas. Su tesis distingue la extinción de la sociedad de la subsistencia del crédito fiscal.
Fundamento normativo
El artículo 1625 del Código Civil contempla los modos jurídicos de extinguir obligaciones. La liquidación definitiva de una persona jurídica y la cancelación del RUT no constituyen, por sí mismas, un modo legal de extinguir impuestos. Por ello, una obligación causada con anterioridad puede subsistir hasta su pago, compensación, prescripción u otra causal legal. Esa continuidad no elimina los límites temporales de las facultades tributarias: deben observarse, según el caso, las reglas de firmeza y determinación de los artículos 705 y 714 del Estatuto Tributario y de prescripción del cobro de los artículos 817 a 819.
El propio concepto advierte, con apoyo en jurisprudencia de la Sección Cuarta, que la personalidad jurídica desaparece una vez perfeccionada la liquidación, de modo que no puede simplemente emitirse un acto de determinación contra la sociedad extinguida. La DIAN señala vías legales para hacer efectiva, cuando proceda, la responsabilidad de terceros. Los artículos 793 y 794 contemplan supuestos de responsabilidad solidaria; el artículo 847 impone deberes a representantes y liquidadores y contempla consecuencias por omitir el aviso de disolución o desconocer la prelación de créditos fiscales. La responsabilidad no surge automáticamente para cualquier socio por el mero cierre: exige verificar la hipótesis legal, el procedimiento y el derecho de defensa.
¿A quién afecta?
A sociedades en disolución o liquidación, representantes legales, liquidadores, socios y accionistas potencialmente responsables, así como contadores y revisores fiscales encargados del cierre. También interesa a acreedores y adquirentes que revisan contingencias tributarias. No debe extrapolarse a todos los tipos societarios una misma regla de responsabilidad patrimonial.
¿Qué debe revisar el contador?
- Conciliar impuestos, retenciones, declaraciones y sanciones antes de aprobar la cuenta final de liquidación.
- Obtener y conservar soportes de pagos, compensaciones, estados de cuenta y saldos discutidos.
- Identificar procesos de fiscalización y cobro, junto con sus plazos de firmeza y prescripción.
- Comprobar el aviso y demás deberes aplicables al representante o liquidador conforme al artículo 847.
- Revisar la prelación de créditos fiscales al distribuir los recursos disponibles.
- Diferenciar la obligación originaria de la eventual responsabilidad solidaria o subsidiaria de terceros.
- Evitar concluir que una cancelación del RUT elimina deudas o que su posterior actualización revive a la persona jurídica.
Ejemplo práctico
Ejemplo ilustrativo: una sociedad registra una obligación tributaria de $12.000.000, concluye su liquidación y posteriormente cancela el RUT. Esos dos hechos no convierten automáticamente el saldo en cero. El contador debe establecer si se pagó, compensó, prescribió o extinguió por una vía legal, y revisar si existe un procedimiento válido para exigirla a un responsable. El ejemplo no presume que todo socio o liquidador deba pagar personalmente $12.000.000: esa conclusión dependerá de los requisitos legales y de las actuaciones adelantadas.
Lo que el documento no resuelve
El concepto es doctrina general: no determina la responsabilidad de una persona específica, no calcula prescripciones de expedientes concretos ni valida automáticamente actuaciones contra sociedades ya extinguidas. Las fechas, causales, destinatarios y notificaciones deben examinarse caso por caso.
Conclusión PCCOL
Cancelar el RUT es un trámite registral, no un mecanismo de condonación tributaria. Un cierre societario profesional exige depurar el pasivo fiscal, conservar evidencia y evaluar los derechos y responsabilidades de cada interviniente. El control correcto es tan importante antes de liquidar como después de inscribir la cuenta final.
Fuente oficial
DIAN, Concepto 016289, interno 1654, del 15 de septiembre de 2026.