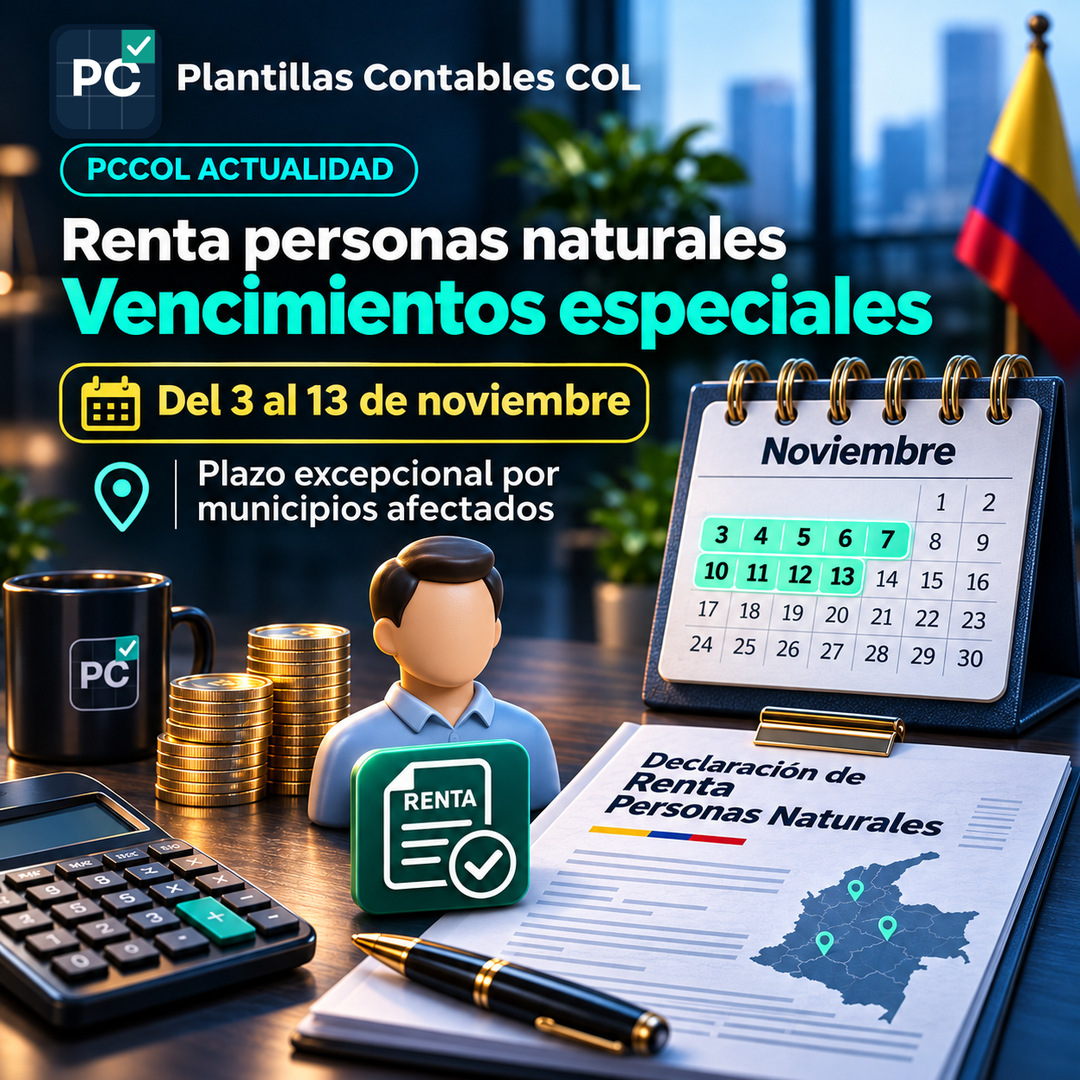
Renta personas naturales 2025: plazos especiales del 3 al 13 de noviembre en municipios afectados
No es un aplazamiento nacional
En noviembre de 2026 existen plazos extraordinarios para algunas declaraciones de renta de personas naturales correspondientes al año gravable 2025. La DIAN precisó que no se trata de una segunda fecha general para cualquier contribuyente del país. El beneficio de plazo está asociado a circunstancias territoriales específicas y a la terminación del número de identificación tributaria. Antes de utilizar esas fechas se deben cumplir simultáneamente las condiciones indicadas en la comunicación oficial.
Quiénes pueden revisar el plazo extraordinario
Según la DIAN, se encuentran comprendidos contribuyentes que al 10 de agosto de 2026 tenían domicilio fiscal en municipios correspondientes a las direcciones seccionales de Impuestos de Cali, Impuestos y Aduanas de Palmira, Tuluá y Buenaventura en el Valle del Cauca; Pereira en Risaralda; Armenia en Quindío; Manizales en Caldas; Quibdó en Chocó; y Popayán en Cauca. La delimitación no debe extenderse por analogía a cualquier municipio cercano sin revisar la regla vigente. Además, los dos últimos dígitos del NIT deben encontrarse entre 09 y 26.
Cómo se distribuyen las fechas
El calendario publicado distribuye los dos últimos dígitos en nueve parejas: 09 y 10, el 3 de noviembre; 11 y 12, el 4; 13 y 14, el 5; 15 y 16, el 6; 17 y 18, el 9; 19 y 20, el 10; 21 y 22, el 11; 23 y 24, el 12; y 25 y 26, el 13 de noviembre de 2026. Conviene revisar siempre el NIT sin dígito de verificación y no utilizar la primera cifra del documento de identidad como sustituto de la terminación tributaria.
Ejemplo de aplicación
Una persona natural con NIT terminado en 14 y domicilio fiscal elegible al 10 de agosto podría revisar el plazo del 5 de noviembre. En cambio, una persona con el mismo NIT pero con domicilio fiscal en Bogotá no debe interpretar que la DIAN le concedió automáticamente esa ampliación. Igualmente, un contribuyente en una de las ciudades mencionadas con NIT terminado en 30 requiere revisar su situación ordinaria, pues la extensión informada corresponde a las terminaciones especificadas. El ejemplo no sustituye la validación del RUT y de las condiciones de la medida.
Qué documentos debe guardar el contador
Para sustentar la fecha utilizada, el expediente debería conservar el RUT vigente y, si corresponde, información que demuestre el domicilio fiscal exigido en la fecha de corte, la identificación tributaria, los soportes de renta y el acuse de presentación. También conviene anexar la comunicación DIAN que definió las fechas. En caso de una controversia sobre extemporaneidad, la justificación de por qué se empleó un plazo especial puede ser tan importante como el cálculo del impuesto.
Control de la declaración
El cambio en la fecha de vencimiento no modifica por sí mismo la depuración de renta. Siguen siendo necesarias la conciliación de ingresos, costos, deducciones, rentas exentas, patrimonio, anticipos y retenciones, según el tipo de declarante. La DIAN también recordó los umbrales generales de obligación para la vigencia, pero éstos deben evaluarse individualmente. Evite confundir un cambio en el plazo de presentación con una exención del impuesto o con una ampliación de beneficios sustantivos.
Recomendación para asesores
Construya una tabla por NIT y territorio para los clientes que podrían estar cubiertos. Marque quién verificó la residencia fiscal, a qué fecha se hizo la revisión y cuál es el respaldo. Use alertas previas a la fecha, no el mismo día, para validar firmas, presentación y pago. Si la plataforma presenta una incidencia, conserve evidencia y consulte los canales oficiales, sin asumir un aplazamiento nuevo.
Conclusión
Los vencimientos extraordinarios entre el 3 y el 13 de noviembre requieren comprobar tanto territorio como terminación del NIT. No constituyen una prórroga indiscriminada. Para el contador, documentar la elegibilidad del plazo es esencial para evitar errores de cumplimiento.
Recursos y herramientas relacionados
Fuentes oficiales consultadas
Actualizado: 3 de noviembre de 2026. Análisis editorial propio de Plantillas Contables COL. Este contenido es orientativo y no reemplaza la lectura de la norma ni el estudio del caso concreto.
Fuente oficial
DIAN - Comunicado 101 de 2026 y vencimientos tributarios de noviembre
https://www.dian.gov.co/Prensa/Paginas/NG-Comunicado-de-Prensa-101-2026.aspx ↗