
¿La DIAN validó tu nota crédito y tiene un error? No la corrijas con otra nota
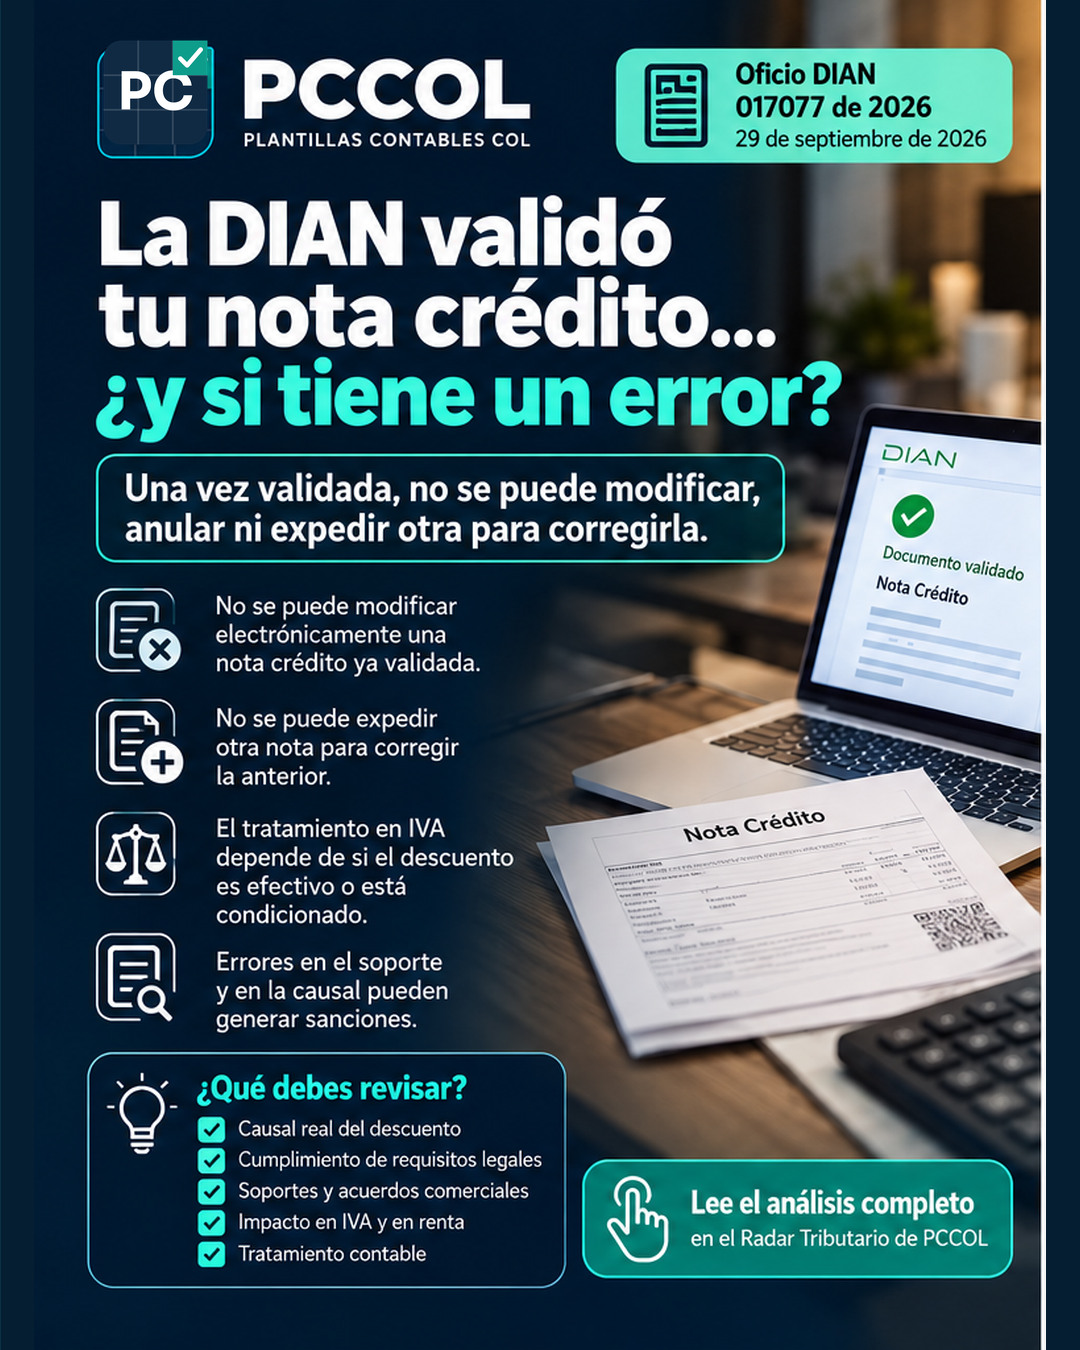
La noticia: una nota crédito validada puede contener un error
Mediante el Oficio 017077, interno 1837, del 29 de septiembre de 2026, publicado el 2 de octubre, la DIAN respondió qué ocurre cuando una nota crédito de factura electrónica ya validada tiene un valor equivocado en uno de sus ítems. La respuesta exige separar tres asuntos distintos: validación tecnológica, realidad económica y efecto fiscal. Que el sistema reciba y valide un documento no demuestra por sí solo que sus cifras sean ciertas.
El error tampoco se corrige con una nota débito o crédito expedida expresamente para reversar, compensar o modificar la nota previa: el artículo 1.5.1.5.6.1 de la Resolución DIAN 000227 de 2025 prohíbe utilizar notas electrónicas para hacer ajustes entre ellas.
1. Qué permite y qué prohíbe exactamente la doctrina
- No hay un procedimiento electrónico específico para modificar, anular o sustituir una nota crédito que ya fue validada por la DIAN.
- No procede emitir otra nota para corregir la primera, aunque la nueva se asocie a la factura original. La causa real de esa segunda nota sería ajustar una nota anterior.
- Sí pueden existir otras notas posteriores vinculadas a la misma factura cuando obedezcan a operaciones o hechos contables y fiscales genuinos, no a la corrección encubierta de una nota. Deben observarse las reglas que correspondan, incluida la situación de aceptación de la factura como título valor.
- Los ajustes contables son posibles para reflejar la realidad de la operación, pero no sustituyen ni alteran la nota validada dentro del sistema de facturación electrónica.
La distinción importa: afirmar que nunca se puede emitir una nueva nota asociada a una factura es incorrecto. Lo que la DIAN impide es ajustar una nota mediante otra nota de crédito o débito.
2. Caso práctico: error de $10 millones en una devolución
Ejemplo ilustrativo: una empresa vende mercancía por $100.000.000 antes de IVA. El adquirente devuelve bienes por $8.000.000, pero el emisor expide y valida por error una nota crédito por $18.000.000 de base. La diferencia documental asciende a $10.000.000; suponiendo bienes gravados al 19 %, también habría $1.900.000 de diferencia potencial de IVA que exige conciliación.
| Concepto | Base antes de IVA |
|---|---|
| Factura inicial | $100.000.000 |
| Devolución real acreditada | $8.000.000 |
| Nota crédito validada con error | $18.000.000 |
| Diferencia por sustentar y conciliar | $10.000.000 |
Procedimiento de control: conservar factura, XML y validación de la nota, acuerdo o autorización de devolución, evidencia de recepción de mercancía, registros contables y conciliación entre emisor y adquirente. Registrar, si procede, los ajustes que reflejen la operación real; determinar por separado las consecuencias en IVA, renta y declaraciones de los períodos afectados. La doctrina no autoriza un asiento universal ni una nota electrónica correctiva.
3. ¿Todas las notas crédito reducen la base del IVA?
No. La nota crédito es un documento que da trazabilidad a un ajuste, pero no reemplaza las condiciones sustanciales de cada tratamiento tributario. El artículo 454 del Estatuto Tributario dispone requisitos para que un descuento efectivo no forme parte de la base gravable del IVA: constar en la factura o documento equivalente, ser efectivo, no estar sometido a condición y obedecer a la costumbre comercial.
Un descuento posterior condicionado al cumplimiento de metas de ventas o al pronto pago no se transforma automáticamente en descuento incondicional del artículo 454 por el hecho de emitir una nota crédito. Otra situación diferente es una devolución real de mercancías, que debe examinarse según su hecho económico, soportes y normativa aplicable. Tampoco debe confundirse un descuento con la remuneración independiente de un servicio de mercadeo o publicidad.
4. Segundo ejemplo: premio por volumen de compras
Una empresa factura bienes gravados por $50.000.000 más IVA de $9.500.000. En el contrato promete un incentivo de $5.000.000 si el distribuidor supera determinado volumen trimestral. El cumplimiento de la meta puede originar el derecho comercial al incentivo, pero no significa que los $5.000.000 cumplan el requisito de no estar sujetos a condición para disminuir la base de IVA por el artículo 454.
Antes de registrar el efecto fiscal, hay que leer el contrato y probar el cumplimiento de la condición. Si a cambio el distribuidor debe instalar publicidad, hacer campañas o prestar actividades remuneradas, corresponde estudiar la existencia de un servicio autónomo y sus propias reglas de facturación e IVA. No todos los apoyos comerciales son servicios: manda la sustancia probada, no la etiqueta.
5. Lista de verificación para el contador
- Relacionar documentos: factura inicial, CUFE, notas, fecha de validación, pedido, devolución, actas y contrato.
- Identificar la causa: descuento efectivo, incentivo condicionado, devolución, anulación, error de digitación o servicio independiente.
- Comprobar evidencia: condiciones y metas, entregas, acuerdos comerciales, soporte del valor correcto y aceptación de las partes.
- Conciliar ambos lados: emisor y adquirente, auxiliares contables, XML, cartera/proveedores e impuestos liquidados.
- Analizar cada impuesto: IVA y renta no responden necesariamente igual a un documento; revisar fechas, períodos, retenciones y eventuales correcciones tributarias.
- Conservar trazabilidad: dejar un expediente interno que explique por qué la nota quedó con error y cómo se reflejó la operación real.
6. Preguntas frecuentes
¿La validación de la DIAN confirma que la cifra era correcta?
No. La validación no convalida errores materiales y la responsabilidad sobre el contenido corresponde a quienes generan, transmiten, expiden y reciben el documento.
¿Puedo emitir una nota débito para reversar una nota crédito errada?
No cuando su finalidad real es corregir o compensar la nota validada. El oficio distingue esta hipótesis de una nueva nota que responda a un hecho económico genuino relativo a la factura.
¿Un ajuste contable corrige el XML reportado a la DIAN?
No. Permite reflejar la operación en libros, pero no modifica, anula ni sustituye la nota electrónica validada.
¿Un descuento condicionado es idéntico a una devolución?
No. Son causas económicas distintas y sus consecuencias tributarias deben examinarse de forma separada.
Conclusión PCCOL
Una nota crédito validada no equivale a una operación fiscalmente correcta. El control debe empezar en la causa económica y terminar en la conciliación del documento, la contabilidad y los impuestos. Si hay error, conserva evidencia, evita crear notas que se corrijan entre sí y revisa el tratamiento tributario por operación y período.
Fuentes oficiales y jurisprudencia
- DIAN — Oficio 017077, int. 1837, del 29 de septiembre de 2026.
- Doctrina DIAN — descuentos y artículo 454 del Estatuto Tributario.
- Consejo de Estado — jurisprudencia sobre descuentos y servicios de publicidad, exp. 26763 (consulta).
Nota editorial: análisis general. La procedencia de un ajuste y su tratamiento en IVA o renta dependen de la naturaleza y pruebas de cada operación. Una corrección contable no equivale por sí misma a una corrección tributaria.
Fuente oficial
DIAN — Oficio 017077 (interno 1837) de 2026, 29 de septiembre
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_17077_2026.htm ↗