
Comparación patrimonial: se resta el impuesto pagado, no el causado
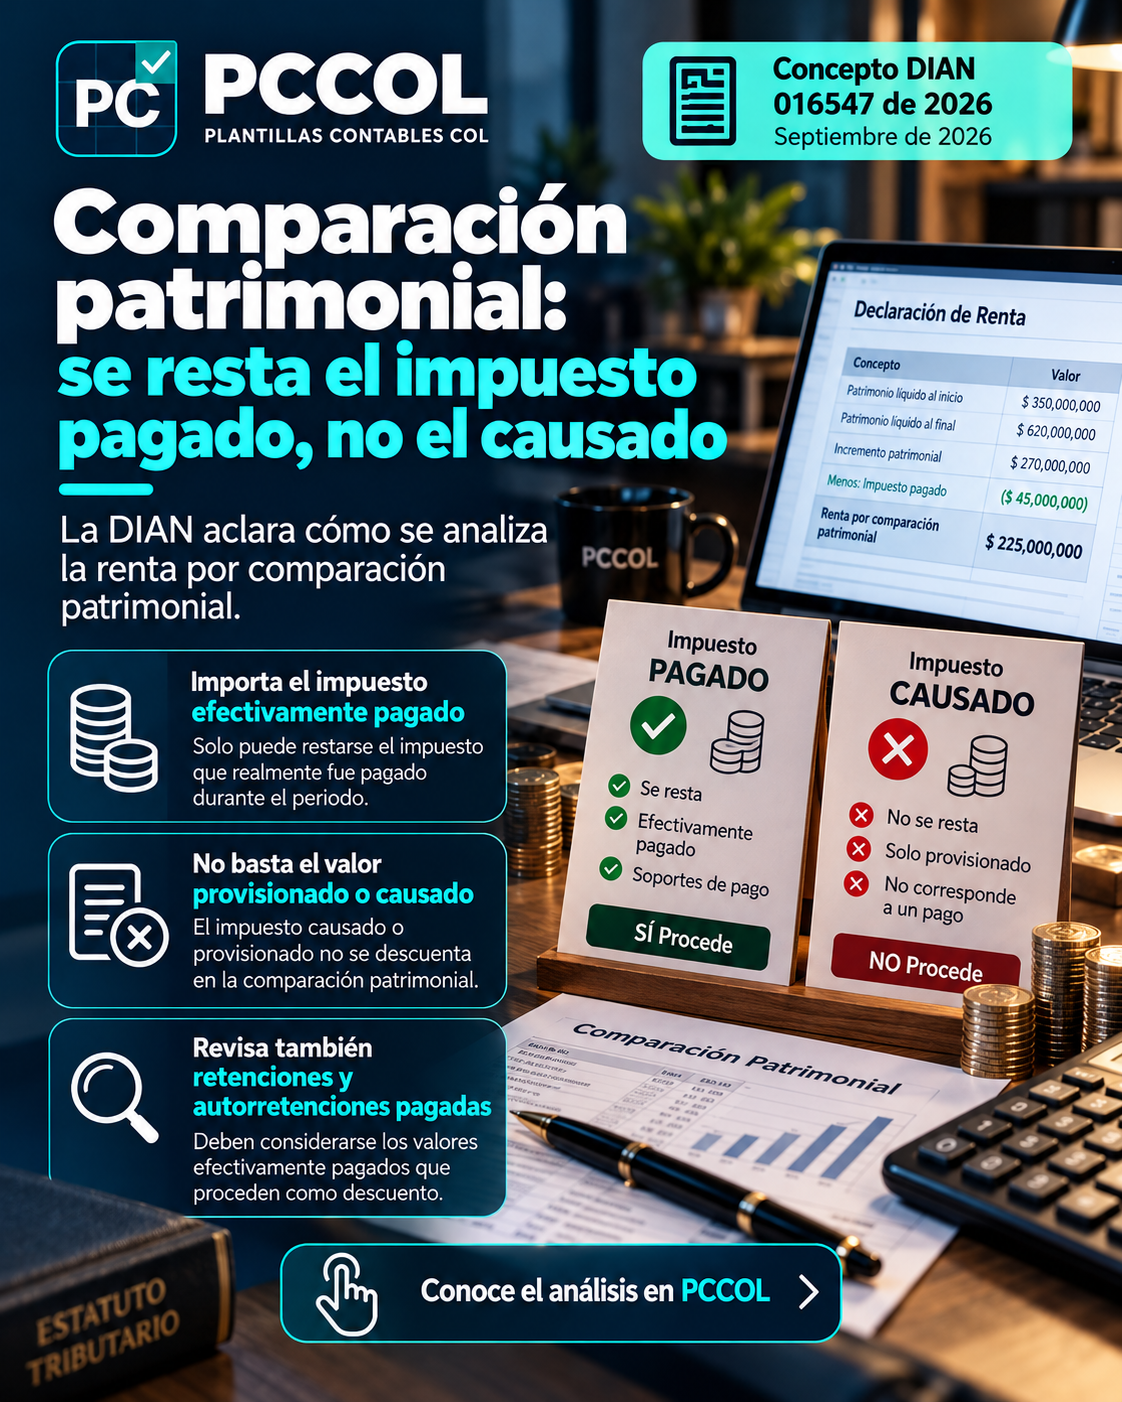
La noticia: la DIAN aclara qué impuesto se resta en la comparación patrimonial
Mediante el Concepto 016547 de 2026, la DIAN resolvió una duda práctica muy frecuente: para aplicar el artículo 237 del Estatuto Tributario en la renta por comparación patrimonial, ¿se resta el impuesto de renta causado o el efectivamente pagado? La respuesta fue contundente: solo se resta el impuesto efectivamente pagado durante el año gravable.
Esto significa que la provisión contable o el reconocimiento del impuesto en estados financieros no basta. Si el pago ocurre en la vigencia siguiente, ese valor no se convierte por sí mismo en un impuesto “pagado” para la comparación patrimonial del año anterior.
1. Regla práctica del artículo 237 del ET
Para determinar la renta gravable por comparación patrimonial se parte de la renta gravable, se adicionan rentas exentas y ganancias ocasionales netas, y de esa suma se sustraen los impuestos de renta y complementarios pagados durante el año gravable. La DIAN enfatiza que la ley habló de pagados, no de causados, estimados o provisionados.
2. Ejemplo numérico sencillo
Supuesto: patrimonio líquido al 31 de diciembre de 2025 = $620.000.000; patrimonio líquido al 31 de diciembre de 2024 = $350.000.000. El incremento patrimonial es de $270.000.000.
Si durante 2025 el contribuyente pagó efectivamente $45.000.000 por impuesto sobre la renta, ese valor puede sustraerse conforme al artículo 237. Pero si además reconoció contablemente una provisión de $18.000.000 que pagará en 2026, esa provisión no se resta en la comparación patrimonial de 2025.
| Concepto | Valor |
|---|---|
| Incremento patrimonial | $270.000.000 |
| Impuesto efectivamente pagado en 2025 | $45.000.000 |
| Impuesto solo provisionado en 2025 | $18.000.000 |
| Valor que sí puede sustraerse | $45.000.000 |
3. ¿Qué pasa con retenciones y autorretenciones?
La DIAN también precisó que las retenciones y autorretenciones efectivamente pagadas e imputables al impuesto pueden considerarse dentro del análisis, siempre que no se resten dos veces. Es decir, si ya hicieron parte del valor neto del impuesto sustraído, no pueden volver a descontarse por separado.
4. Qué documentos debe revisar el contador
- Declaraciones de renta y sus recibos oficiales de pago.
- Recibos electrónicos, extractos y comprobantes bancarios que demuestren el pago real.
- Certificados de retención y autorretención, para validar qué valores fueron efectivamente pagados e imputados.
- Conciliación patrimonial entre inicio y cierre del período, incluyendo otras causas justificativas si la diferencia persiste.
5. Advertencia práctica
Un error habitual es usar la provisión contable del impuesto para intentar justificar el incremento del patrimonio. La doctrina de 2026 confirma que ese enfoque es incorrecto. La causación puede servir para otros análisis contables o patrimoniales, pero no reemplaza el requisito legal de pago del artículo 237.
También es importante recordar que, si el resultado de la comparación arroja diferencias, estas no se convierten automáticamente en renta gravable. El contribuyente todavía puede justificar con préstamos reales, aportes, ingresos no constitutivos, recuperaciones patrimoniales u otras causas admisibles.
6. Conclusión PCCOL
El Concepto 016547 de 2026 deja una regla simple pero crucial: en comparación patrimonial importa el impuesto pagado, no el causado. Por eso, antes de cerrar la conciliación de renta conviene revisar recibos, extractos, retenciones y autorretenciones, y no confiar solo en la provisión contable.
Fuente oficial
DIAN — Concepto 016547 (interno 1717) de 2026, 21 de septiembre
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_16547_2026.htm ↗