Decreto 1419 de 2026: alivios DIAN para ponerse al día con sanciones e intereses
Resumen
El Decreto Legislativo 1419 de 2026 creó medidas extraordinarias para que determinados contribuyentes normalicen obligaciones tributarias, aduaneras y cambiarias. Entre los beneficios están la reducción del 85 % de determinadas sanciones, una tasa especial de interés moratorio del 4,5 % anual y mecanismos especiales frente a declaraciones pendientes, correcciones y procesos con la DIAN.
Qué cambió
Para obligaciones cubiertas por la norma, el contribuyente puede llegar a pagar únicamente el 15 % de la sanción, sin que el valor quede por debajo de la sanción mínima aplicable, y liquidar intereses moratorios con la tasa extraordinaria del 4,5 % anual.
También se habilitaron tratamientos especiales para omisos y correcciones, conciliaciones de determinados procesos judiciales, donación voluntaria de saldos a favor reconocidos por la DIAN y facilidades de pago bajo condiciones específicas.
Fecha clave: para varias de las medidas, el plazo para actuar vence el 19 de noviembre de 2026.
Actualización importante sobre el alcance
La DIAN aclaró posteriormente, mediante el Comunicado de Prensa 122 del 19 de septiembre de 2026, que varios de los alivios principales tienen aplicación en todo el territorio nacional, mientras que algunas facilidades de pago y reprogramaciones están reservadas a contribuyentes ubicados en las zonas de emergencia. PCCOL desarrolló esa aclaración en una actualización independiente para no mezclar ambos mensajes.
¿A quién afecta?
Personas naturales, personas jurídicas y demás contribuyentes que tengan obligaciones, declaraciones pendientes, correcciones o procesos que cumplan las condiciones del Decreto 1419. El alcance concreto depende del tipo de beneficio: algunos son nacionales y otros exigen ubicación en las zonas afectadas.
Qué debería revisar el contador
- Obligaciones en mora anteriores al 10 de agosto de 2026.
- Declaraciones omitidas que puedan presentarse dentro del plazo extraordinario.
- Declaraciones que requieran corrección y generen sanción.
- Sanciones, intereses y sanción mínima aplicable.
- Procesos judiciales que puedan cumplir las condiciones de conciliación.
- Acuerdos o facilidades de pago, diferenciando los beneficios de alcance nacional de los territoriales.
- La fecha límite del 19 de noviembre de 2026 para las medidas que la utilicen.
Ejemplo práctico
Si una sanción elegible asciende a $10.000.000, una reducción del 85 % llevaría el componente sancionatorio a $1.500.000, sujeto a los requisitos del decreto y a la sanción mínima aplicable. El capital y los intereses deben revisarse de manera separada según la obligación y el beneficio utilizado.
Conclusión PCCOL
El Decreto 1419 abre una ventana extraordinaria para revisar cartera, omisiones, correcciones y determinados procesos con la DIAN. El beneficio puede ser material, pero no debe aplicarse de forma automática: primero hay que identificar la obligación, validar la fecha, definir qué medida corresponde y comprobar todos sus requisitos antes del vencimiento.
Actualización del 22 de octubre de 2026: comunicado 133 de la DIAN
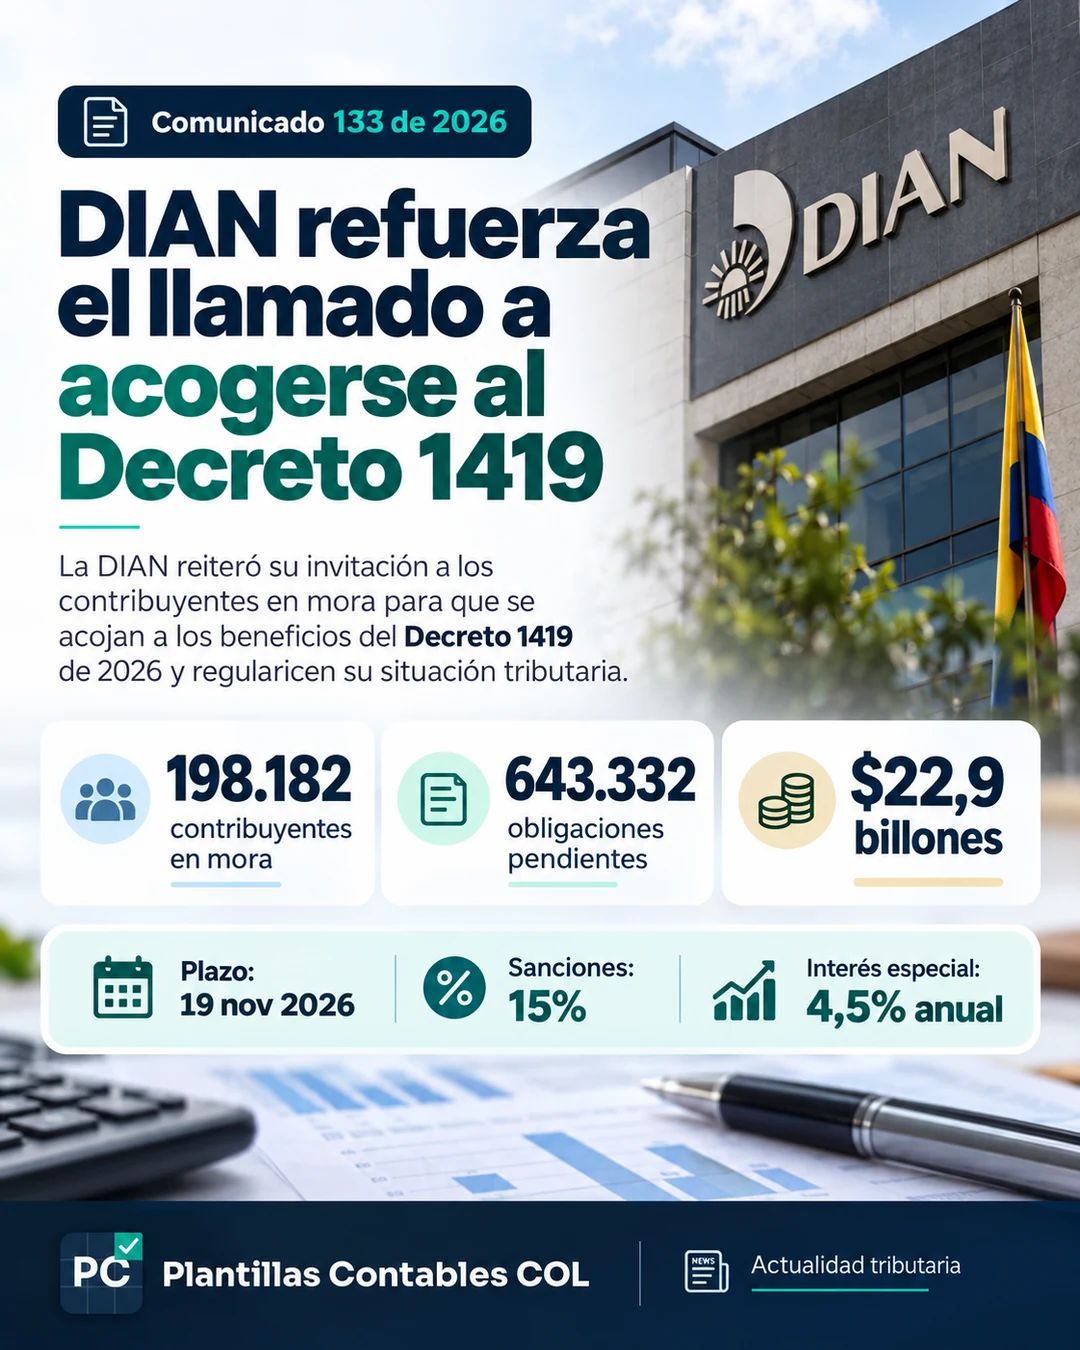
La DIAN informó en su Comunicado de Prensa 133 del 22 de octubre de 2026 que identificó 198.182 contribuyentes con 643.332 obligaciones pendientes por $22,9 billones. La entidad reiteró su llamado a revisar los beneficios extraordinarios del Decreto Legislativo 1419, con plazo legal hasta el 19 de noviembre de 2026 para las modalidades que así lo exigen. Estas cifras describen la cartera identificada, no el número de personas que reúnen todos los requisitos para recibir un beneficio.
El comunicado diferencia medidas de alcance nacional y facilidades limitadas a personas con domicilio fiscal en los territorios afectados por la emergencia. Entre los alivios nacionales menciona la reducción del 85 % de determinadas sanciones, de manera que se paga el 15 % exigible, y la tasa especial de interés moratorio del 4,5 % anual; su procedencia y cálculo deben contrastarse con los artículos aplicables del decreto. Algunas facilidades de pago de hasta 24 meses sin garantía y ciertas reprogramaciones están sujetas a la condición territorial prevista en el mismo comunicado. No debe extenderse una facilidad reservada a territorios afectados a contribuyentes de todo el país.
Control práctico antes de liquidar el beneficio
- Comprobar el tipo de obligación y si su fecha de corte es anterior al 10 de agosto de 2026.
- Separar impuesto principal, sanción, actualización e intereses antes de aplicar cualquier reducción.
- Verificar el artículo exacto que permite la reducción; la tasa especial no significa que se condone automáticamente el capital.
- Validar la sanción mínima y las condiciones de corrección, presentación o pago que correspondan.
- Completar los pagos o trámites exigidos antes del 19 de noviembre, según la modalidad aplicable, y conservar sus soportes.
Ejemplo ilustrativo: una empresa identifica una sanción que cree elegible por $2.000.000. El 15 % matemático sería $300.000, pero el valor legal a pagar no puede establecerse con esa sola multiplicación: es indispensable revisar la sanción mínima correspondiente, la causal y todos los requisitos del artículo aplicable. El liquidador tributario gratuito de PCCOL sirve de apoyo para preparar los cálculos, sin sustituir la revisión de elegibilidad.
Lee la publicación oficial de la DIAN del 22 de octubre de 2026. Esta actualización editorial no es un nuevo decreto ni modifica los plazos legales.
Fuente oficial
Presidencia de la República - Decreto Legislativo 1419 del 17 de septiembre de 2026 y divulgación oficial del 18 de septiembre de 2026.
https://www.presidencia.gov.co/prensa/Paginas/Con-Decreto-1419-el-Gobierno-condona-el-85porciento-de-sanciones-tributarias-y-baja-intereses-al-4-5-porciento-260918.aspx ↗