Consejo de Estado anuló el criterio DIAN sobre los 5 días de la notificación electrónica
Resumen
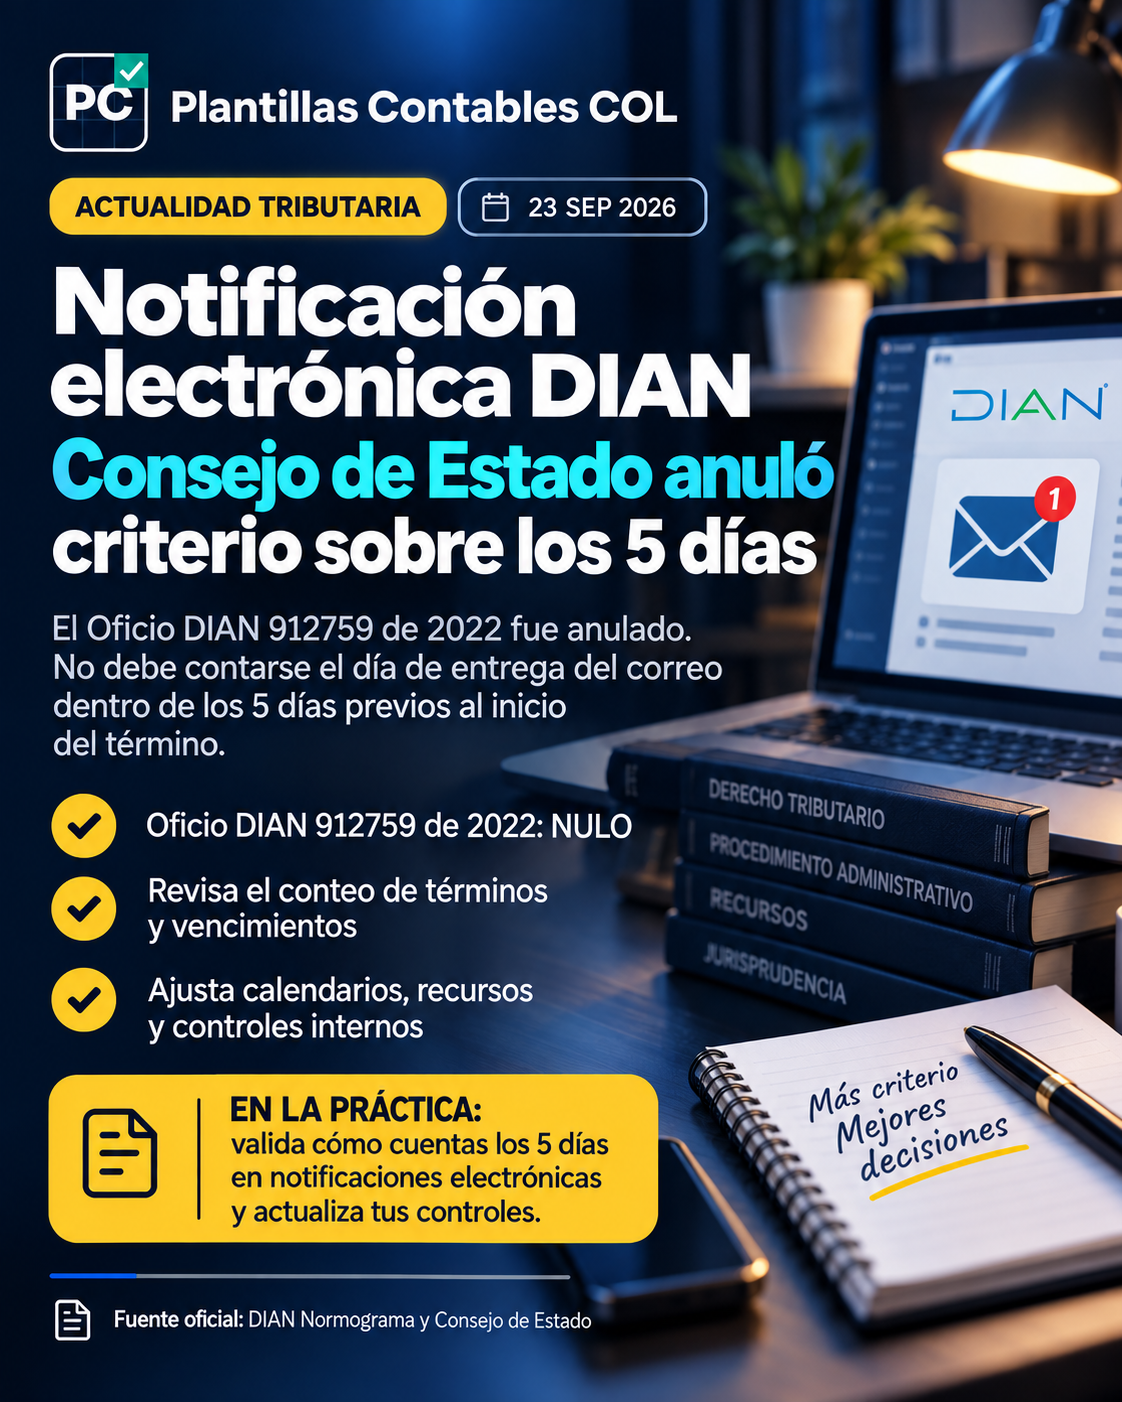
El Consejo de Estado, Sección Cuarta, declaró la nulidad del Oficio DIAN 912759 del 13 de septiembre de 2022, que sostenía que el mismo día de entrega del correo electrónico debía incluirse dentro del conteo de los cinco días previstos en el artículo 566-1 del Estatuto Tributario.
La novedad ya aparece reflejada en las fuentes oficiales de la DIAN: el Normograma marca el Oficio 912759 como NULO y el consolidado de procesos judiciales vigente a septiembre de 2026 registra la decisión del 6 de agosto de 2026.
Qué cambió
El Oficio 912759 ya no puede utilizarse como soporte doctrinal para contar el día de entrega del correo como el primer día del período de cinco días.
Además, la doctrina vigente de la DIAN ya había reconsiderado ese entendimiento. El Concepto 018477 de 2025 señaló que el período de cinco días se cuenta a partir del día siguiente de la entrega del correo electrónico. La doctrina posterior mantiene ese criterio y precisa que, una vez agotado el período, comienza el término legal para responder o impugnar el acto correspondiente.
PCCOL ya había explicado la regla práctica del conteo en su análisis anterior sobre notificación electrónica. Esta sentencia agrega un elemento relevante: el criterio contrario contenido en el Oficio 912759 fue anulado judicialmente.
¿A quién afecta?
Contribuyentes, responsables, agentes retenedores, declarantes, usuarios aduaneros, apoderados y profesionales que administren requerimientos, liquidaciones oficiales, resoluciones sanción, recursos y demás actuaciones notificadas electrónicamente por la DIAN.
Qué debería revisar el contador
- Revisar hojas de cálculo, calendarios y matrices que determinen automáticamente fechas límite.
- Eliminar cualquier fórmula o instructivo que tome la fecha de entrega del correo como el primer día de los cinco días.
- Separar claramente la fecha de entrega, el período de cinco días y el inicio del término específico para responder o recurrir.
- Verificar si el término posterior se cuenta en días hábiles, calendario o meses según la actuación aplicable.
- Revisar expedientes abiertos en los que exista discusión sobre la oportunidad o extemporaneidad de una respuesta o recurso.
Ejemplo práctico
Si la DIAN entrega electrónicamente un acto un lunes, ese lunes no debe tomarse como el día 1 del período de cinco días bajo la doctrina vigente. El conteo comienza a partir del día siguiente de la entrega y, una vez transcurrido ese período, inicia el término procesal propio del acto.
Para fijar una fecha de vencimiento concreta siempre deben verificarse los días hábiles y las reglas específicas de la actuación.
Conclusión PCCOL
La nulidad del Oficio 912759 refuerza un control esencial de procedimiento tributario: un día mal contado puede determinar si una respuesta o un recurso fue oportuno o extemporáneo. Conviene revisar de inmediato cualquier herramienta, calendario o procedimiento interno que todavía reproduzca la interpretación anulada.
Fuentes oficiales
- Normograma DIAN — Oficio 912759 de 2022, marcado como NULO. ↗
- DIAN — Estado actual de procesos judiciales vigente a septiembre de 2026. ↗
- PCCOL — Análisis previo sobre cómo contar los cinco días. →
Fuente oficial
DIAN — Estado Actual Demandas de Nulidad contra Actos Administrativos y Decretos de Competencia de la DIAN, vigente a septiembre de 2026.
https://www.dian.gov.co/normatividad/Documents/OS_1192.PDF ↗