Notificación electrónica DIAN: los cinco días transcurren antes de iniciar el término para responder
Resumen
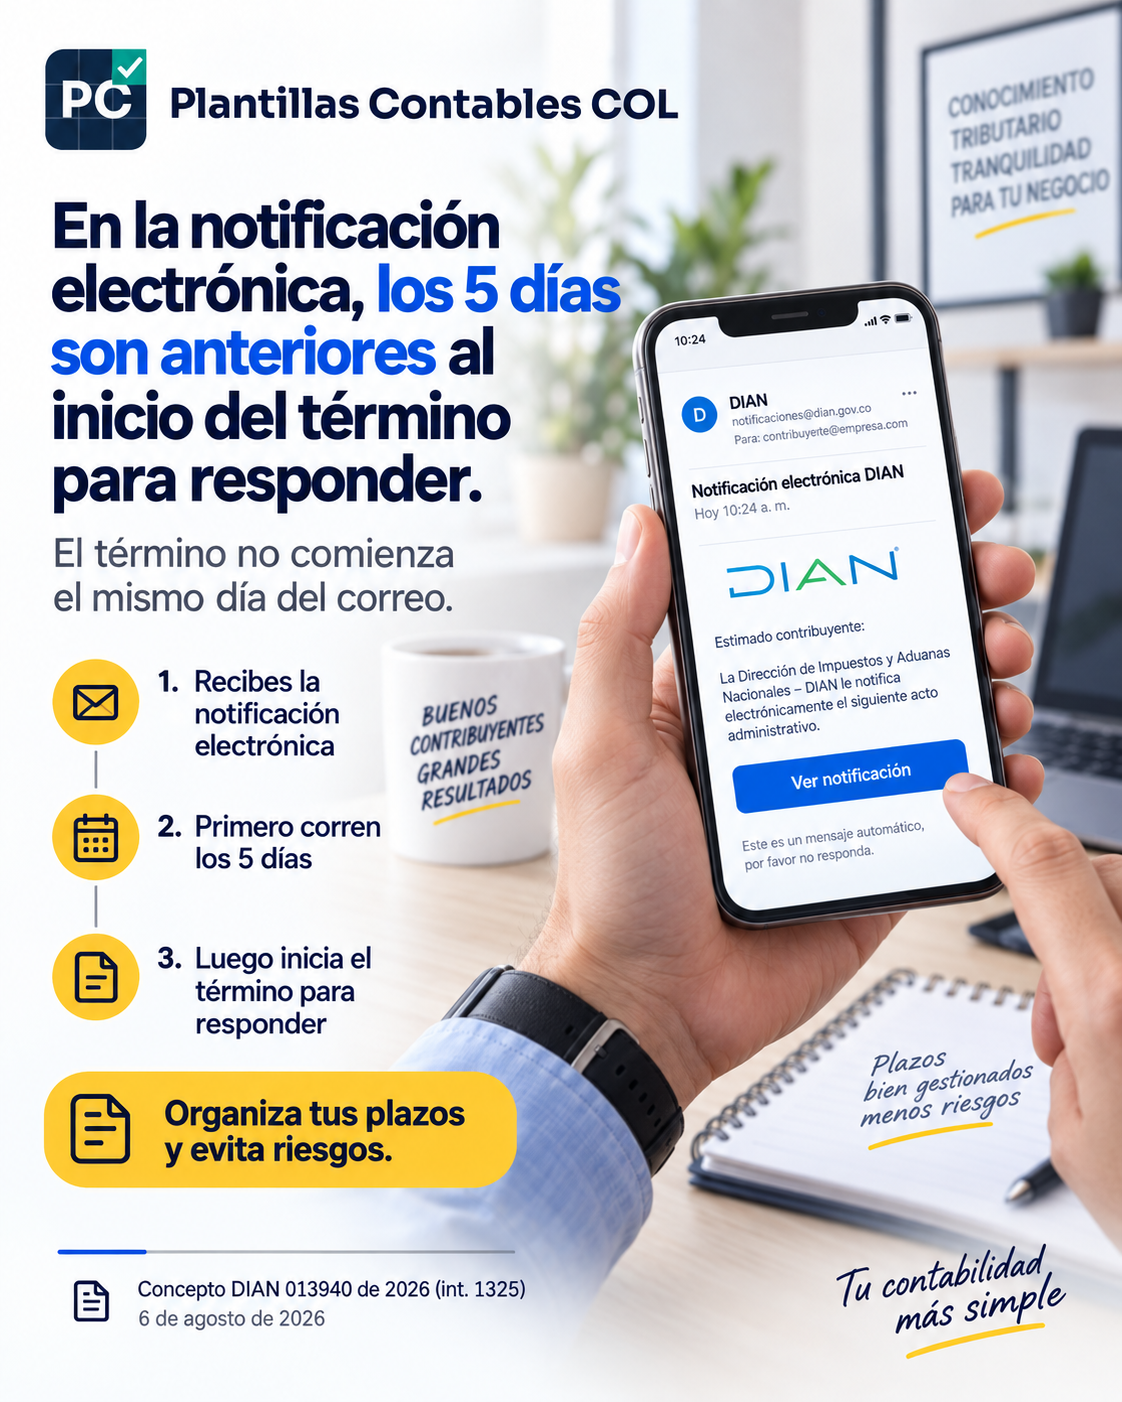
La DIAN precisó el orden para contar los términos cuando un acto administrativo es notificado electrónicamente. El plazo para responder o recurrir no comienza el mismo día en que llega el correo: primero debe transcurrir el período de cinco días previsto para la notificación y, una vez agotado, inicia el término procesal correspondiente.
Qué aclaró la DIAN
La regla busca diferenciar el momento de entrega electrónica del acto del momento a partir del cual empiezan a correr los términos para ejercer el derecho de defensa. Según la doctrina, los cinco días se cuentan desde el día siguiente a la entrega efectiva del correo y el término legal para responder o recurrir inicia después de que finaliza ese período.
La precisión tiene aplicación en actuaciones tributarias y, de acuerdo con la doctrina DIAN, también en materia aduanera cuando opera la notificación electrónica bajo la regulación correspondiente.
¿A quién afecta?
Contribuyentes, responsables, agentes de retención, usuarios aduaneros y profesionales que administren requerimientos, liquidaciones oficiales, resoluciones, recursos y demás actos notificados electrónicamente por la DIAN.
Qué debería revisar el contador
- Registrar la fecha efectiva de entrega del correo electrónico.
- Separar el período de cinco días de notificación del término legal para responder.
- Identificar si el plazo posterior se cuenta en días hábiles o calendario según la actuación aplicable.
- Documentar el cómputo en la matriz de vencimientos y conservar evidencia de la notificación.
Ejemplo práctico
Si un acto llega al correo electrónico del contribuyente, no debe tomarse automáticamente ese mismo día como “día 1” del término de respuesta. Primero debe agotarse el período de cinco días previsto para la notificación electrónica y luego comienza a correr el plazo procesal que corresponda al acto.
Conclusión PCCOL
En fiscalización tributaria, un error de conteo puede costar el derecho a responder o recurrir oportunamente. PCCOL recomienda documentar por separado la entrega del correo, los cinco días de notificación y el inicio del término procesal.
Fuente oficial
DIAN — Concepto 013940 int. 1325 del 6 de agosto de 2026. Novedades Jurídicas / Normatividad DIAN.
https://www.dian.gov.co/Contribuyentes-Plus/Paginas/Normatividad.aspx ↗