Zona Franca e IVA: ser Usuario Industrial de Servicios no habilita actividades de transformación
Resumen
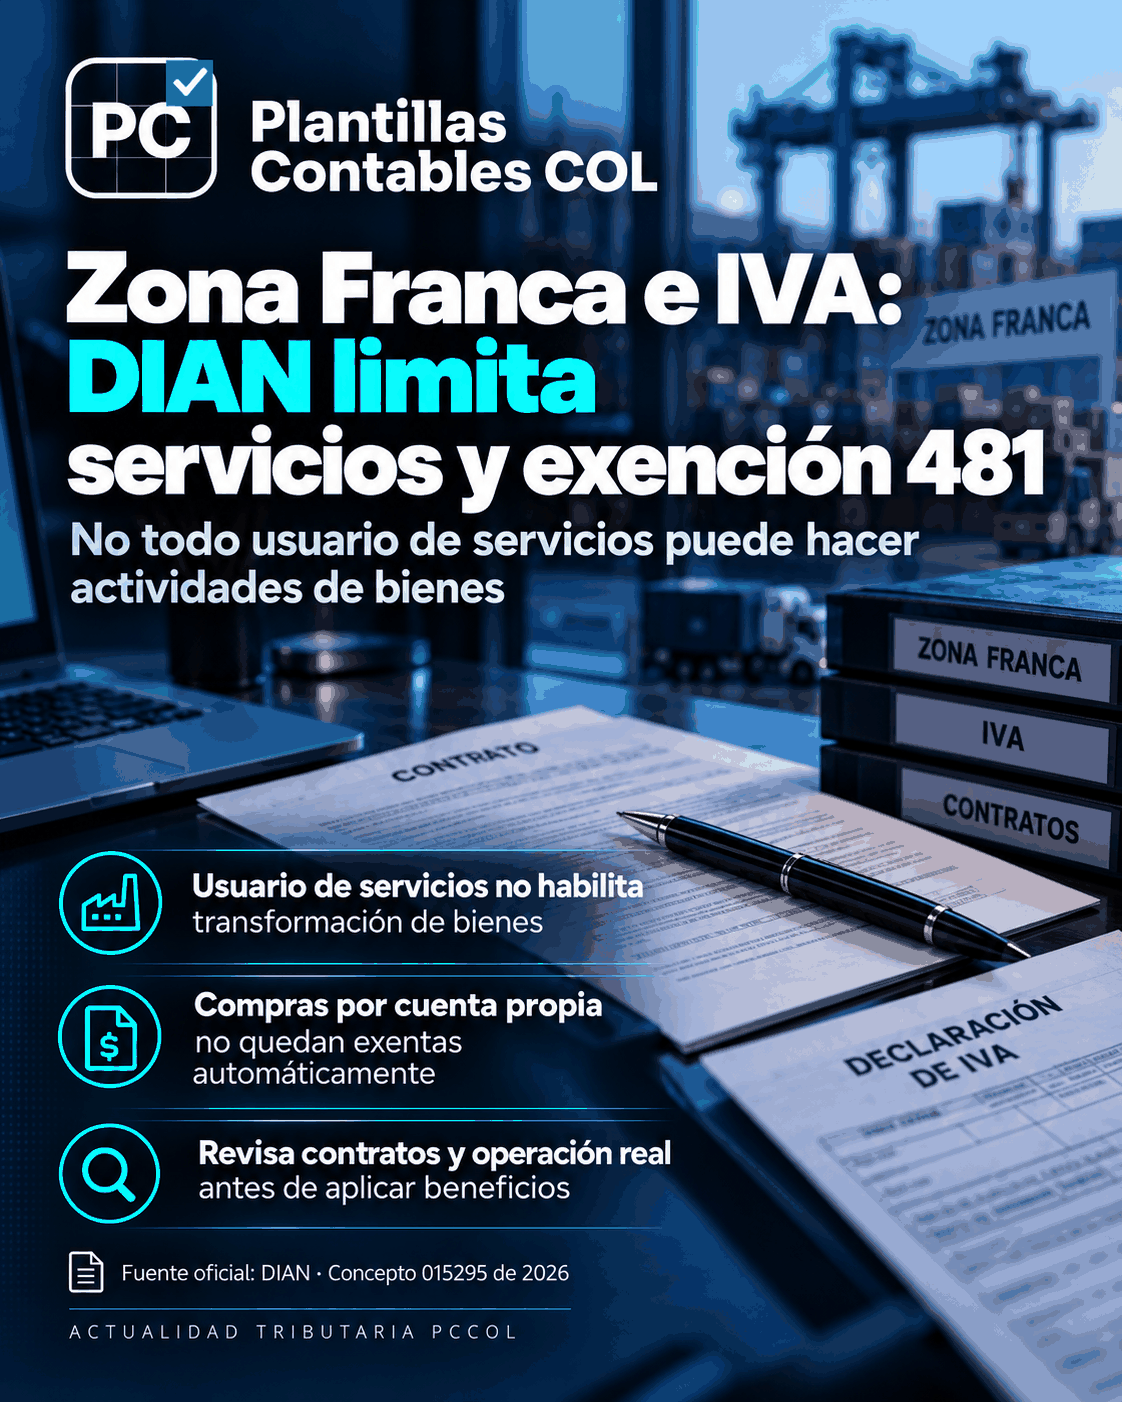
La DIAN aclaró dos reglas importantes para operaciones de zona franca. Primero, la sola calidad de Usuario Industrial de Servicios no permite realizar actividades de transformación o elaboración de bienes, que corresponden al Usuario Industrial de Bienes. Segundo, una adquisición por cuenta propia realizada por un contratista ubicado en el territorio aduanero nacional no queda cobijada automáticamente por la exención del literal e) del artículo 481 del Estatuto Tributario.
Usuario de servicios vs. usuario de bienes
Cuando la actividad comprende materialmente transformación, producción, procesamiento o ensamble, quien la desarrolla debe tener la calidad y autorización correspondiente como Usuario Industrial de Bienes.
Qué pasa con la exención de IVA
Si un contratista ubicado en el TAN compra por cuenta propia materias primas o insumos, esa adquisición inicial no está amparada por la exención del literal e) del artículo 481 E.T. simplemente porque los bienes vayan a destinarse después a zona franca. La adquisición inicial, el ingreso posterior a zona franca y una eventual venta posterior son operaciones distintas.
¿A quién afecta?
Usuarios de zona franca, contratistas, sociedades portuarias, proveedores desde el territorio aduanero nacional y equipos tributarios que aplican la exención de IVA en operaciones vinculadas con zonas francas.
Qué debería revisar el contador
- La calidad exacta del usuario: bienes, servicios o ambas.
- Las actividades autorizadas en el acto de calificación.
- Quién realiza la compra y por cuenta de quién.
- Quién recibe efectivamente los bienes en zona franca.
- Si la actividad es un servicio o implica transformación, producción o ensamble.
- Los requisitos del literal e) del artículo 481 E.T. para cada operación.
Conclusión PCCOL
En zona franca, ni la ubicación ni el contrato reemplazan la calidad del usuario ni los requisitos de la exención. La operación debe revisarse desde la actividad real, el adquirente, el receptor y el flujo de los bienes.
Fuente oficial
Fuente oficial
DIAN — Concepto 015295 int. 1528 del 1 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15295_2026.htm ↗