Facturación en contratos Smart Buildings-EPC: DIAN aclara que el nombre del contrato no elimina la obligación de facturar
Resumen
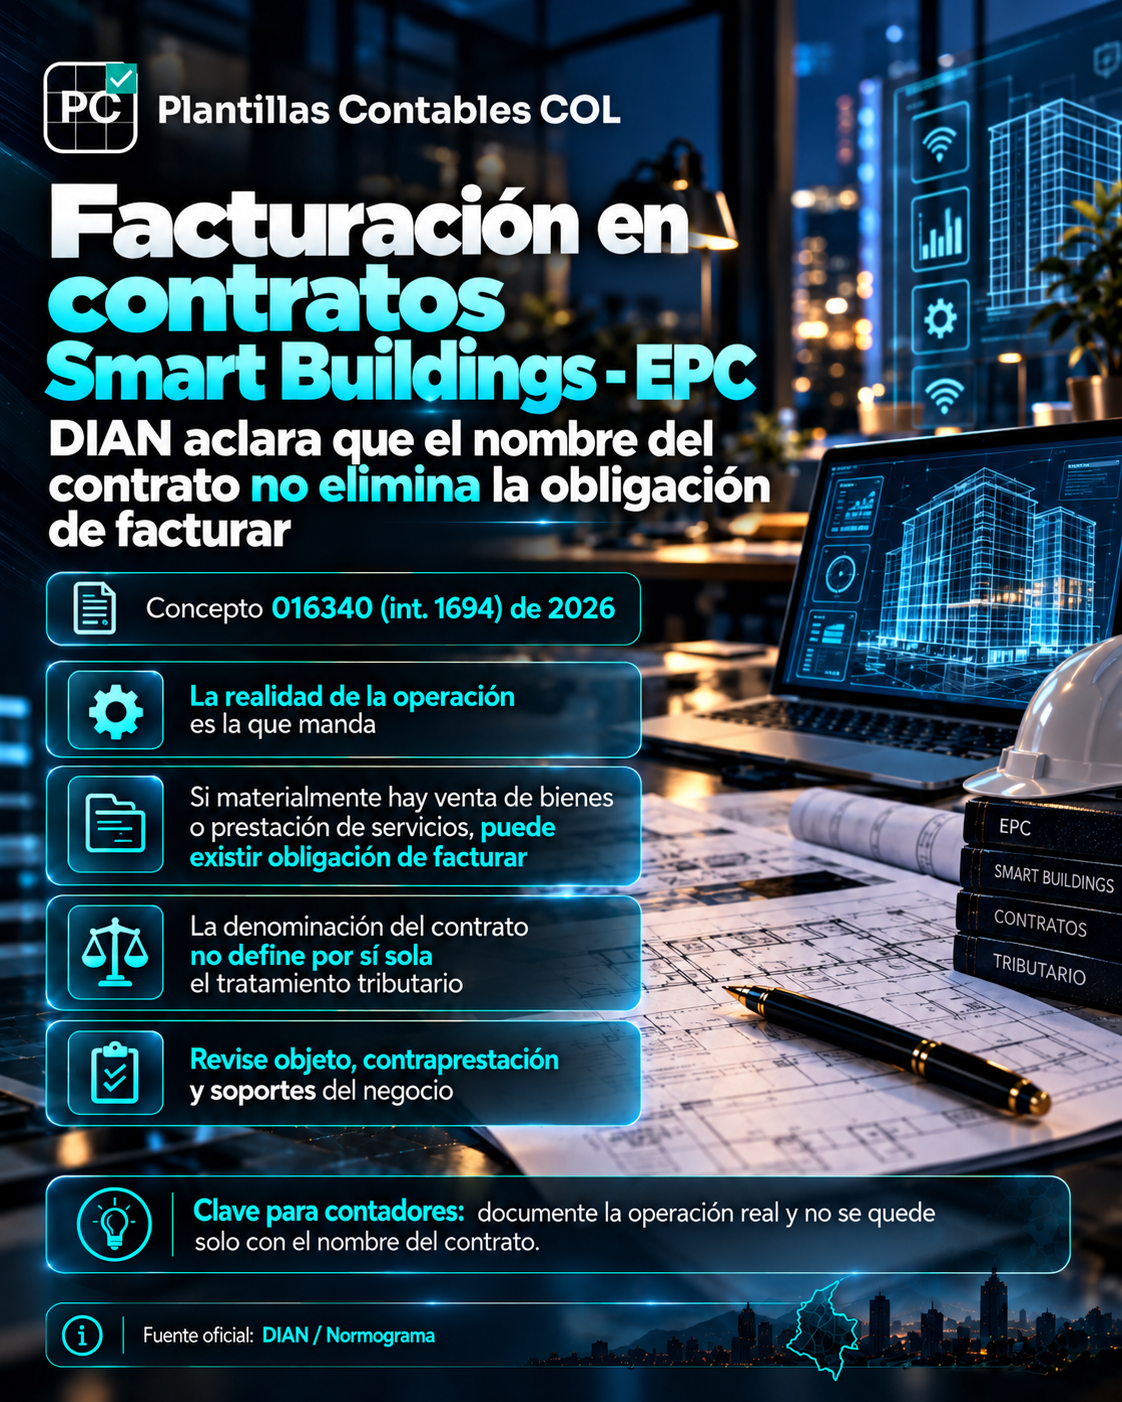
La DIAN aclaró que la denominación de un contrato como Smart Building, adecuación tecnológica, edificio digital, automatización integral o EPC no determina por sí sola si existe o no obligación de facturar.
Lo relevante es la realidad material del negocio: si existen ventas de bienes o prestaciones de servicios realizadas por sujetos no exceptuados, esas operaciones deben facturarse.
Qué aclaró la DIAN
La obligación de facturar no depende del nombre asignado por las partes al instrumento contractual ni de la finalidad tecnológica del proyecto. Debe analizarse qué bienes se venden y qué servicios se prestan efectivamente.
Cuando un proyecto integra múltiples bienes y servicios, estas prestaciones deben discriminarse en la factura o documento equivalente, con una descripción específica y códigos inequívocos que permitan identificarlas.
Contratos Smart Buildings y EPC
Para la DIAN, “Smart Building” no constituye un tipo contractual autónomo en la legislación tributaria. Estos proyectos pueden integrar distintas ventas y prestaciones de servicios, de forma similar a ciertos contratos EPC (Engineering, Procurement and Construction).
Por eso, agrupar todas las prestaciones bajo una sola denominación contractual no elimina la necesidad de identificar su naturaleza para efectos de facturación y demás obligaciones fiscales.
¿A quién afecta?
Empresas de construcción, ingeniería, tecnología, automatización, integradores de sistemas, desarrolladores inmobiliarios, contratistas EPC y equipos contables encargados de facturar proyectos complejos.
Qué debería revisar el contador
- Objeto contractual y realidad de cada prestación.
- Bienes vendidos y servicios efectivamente prestados.
- Contraprestaciones pactadas.
- Descripción específica de cada concepto en la factura.
- Códigos utilizados para identificar bienes y servicios.
- Soportes técnicos y comerciales del proyecto.
- Si existen tecnologías del exterior, revisar adicionalmente si hay obligaciones relacionadas con importación o registro de tecnología.
Ejemplo práctico
Una empresa celebra un contrato denominado “adecuación integral Smart Building” que incluye suministro de equipos, instalación, programación, mantenimiento y licencias tecnológicas. El nombre unitario del contrato no permite tratar todo como una sola operación indiferenciada. Debe analizarse y facturarse la realidad de las ventas y servicios que lo componen.
Conclusión PCCOL
En proyectos complejos, la forma contractual no sustituye el análisis tributario de fondo. Para facturación, el contador debe documentar la operación real, identificar cada prestación y evitar que un nombre genérico del contrato oculte bienes o servicios que deban facturarse por separado.
Fuente oficial
Fuente oficial
DIAN — Concepto 016340 int. 1694 del 18 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_16340_2026.htm ↗