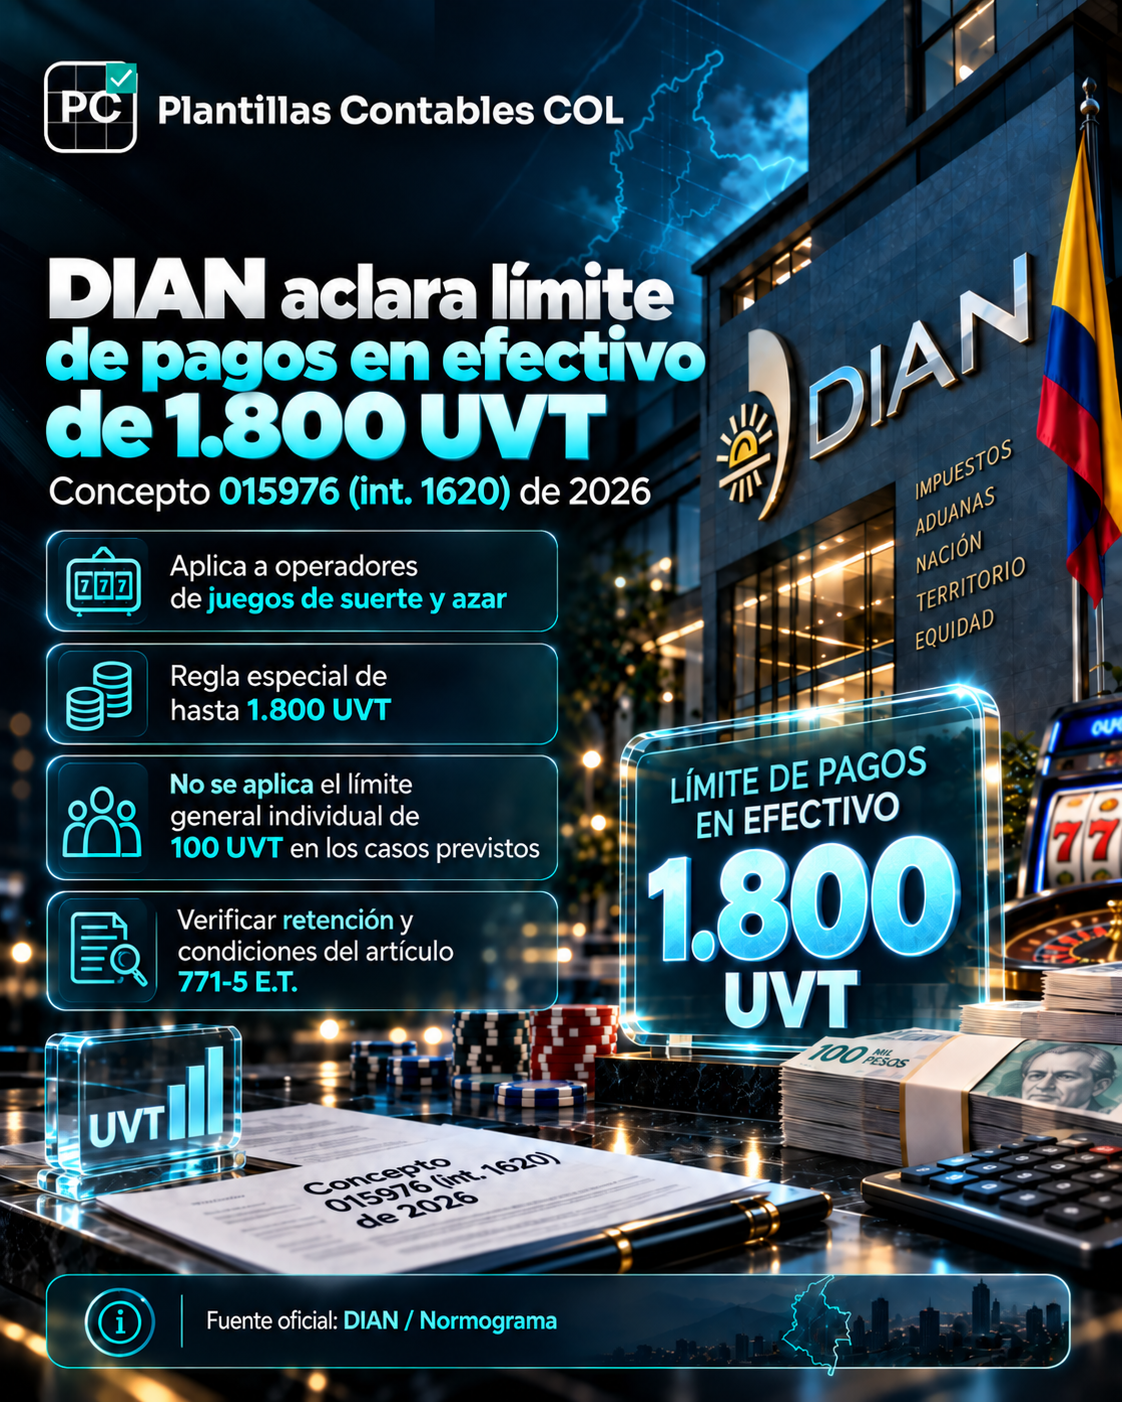
DIAN aclara límite de pagos en efectivo de 1.800 UVT para operadores de juegos de suerte y azar
Resumen
La DIAN aclaró la interacción entre el límite general de pagos en efectivo del artículo 771-5 del Estatuto Tributario y la regla especial aplicable a operadores de juegos de suerte y azar.
Cuando se cumplen las condiciones del parágrafo 3, los pagos en efectivo hasta por 1.800 UVT no quedan sometidos al límite general individual de 100 UVT previsto en el parágrafo 2.
Qué cambió o se aclaró
La entidad concluyó que la regla de 1.800 UVT es especial frente al límite general. Para que opere, el pago debe estar vinculado al reconocimiento fiscal de costos, deducciones, pasivos o impuestos descontables y debe practicarse la retención en la fuente correspondiente.
¿A quién afecta?
Principalmente a operadores de juegos de suerte y azar y a sus equipos contables, tributarios y de tesorería. La doctrina no debe extrapolarse automáticamente a otros sectores.
Qué debería revisar el contador
- Que el pagador tenga la calidad de operador de juegos de suerte y azar para efectos de la regla especial.
- Que el pago esté relacionado con un costo, deducción, pasivo o impuesto descontable fiscalmente reconocido.
- Que se haya practicado la retención en la fuente exigible.
- El monto acumulado y los soportes del pago en efectivo.
- Que no se esté aplicando la regla especial de 1.800 UVT a operaciones que pertenecen al régimen general.
Ejemplo práctico
Un operador de juegos realiza un pago en efectivo que supera 100 UVT pero no excede 1.800 UVT. Si la operación está comprendida en la regla especial y se practica la retención correspondiente, el pago no se desconoce únicamente por superar el límite general de 100 UVT.
Conclusión PCCOL
El Concepto 015976 confirma que el artículo 771-5 contiene una regla especial para este sector. El punto práctico es identificar correctamente al sujeto, verificar la retención y conservar los soportes; no convertir la excepción sectorial en una regla general para cualquier contribuyente.
Fuente oficial
Fuente oficial
DIAN — Concepto 015976 int. 1620 del 10 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15976_2026.htm ↗