Radar tributario 5 de noviembre de 2026: exógena DIAN, Bogotá y renta
Radar tributario de hoy - 5 de noviembre de 2026
El principal cambio normativo que revisamos hoy es la Resolución DIAN 000033 del 30 de octubre de 2026. Esta norma introduce ajustes a los reportes de información exógena nacional, pero no todos tienen la misma fecha de aplicación. En paralelo, hoy se cumple el último vencimiento del calendario distrital de exógena Bogotá 2025 y continúa el plazo especial de renta para personas naturales afectadas por el terremoto de agosto. Las alertas se distinguen por entidad, tributo, año gravable y fecha de presentación.
1. Información exógena nacional: Resolución DIAN 000033 de 2026
La resolución modifica el Título 3 de la Resolución 000227 de 2025. Entre sus novedades están el concepto 5101 de GMF en el Formato 1001 para el año gravable 2026, los cambios posteriores al Formato 1026 para informar préstamos y la creación del Formato 2624 para agentes retenedores del GMF. Según los artículos 25 a 29, los cambios se distribuyen así: algunos aplican desde el año gravable 2026 y se reportan en 2027; el Formato 1026 v7 empieza con el año gravable 2027 y se reporta en 2028; el Formato 2624 v1 empieza con el año gravable 2028 y se reporta en 2029.
La DIAN no está pidiendo que todas las empresas informen préstamos de 2026 bajo el nuevo Formato 1026 v7. El reporte depende de que exista la obligación de exógena, de la naturaleza del préstamo y de un umbral de 24 UVT por prestatario para los supuestos que exige la norma. Por ejemplo, un préstamo autónomo de dinero a un trabajador se distingue de una venta comercial a crédito; la clasificación será relevante al preparar el reporte del año gravable 2027. Consulta nuestra guía de la Resolución 000033, con formatos, ejemplos y aplicación por año y la copia de la norma firmada.
2. Último vencimiento de exógena Bogotá 2025: identificación terminada en 9
Este jueves 5 de noviembre vence la información exógena distrital del año gravable 2025 para los obligados cuyo número de identificación termine en 9. La Secretaría Distrital de Hacienda modificó el calendario mediante Resolución DDI-042682 del 19 de octubre de 2026, como respuesta a inconvenientes tecnológicos. Este vencimiento no es la presentación de los nuevos formatos de exógena DIAN regulados por la Resolución 000033.
Para el cierre de este plazo, comprueba tercero, cifras, formatos y acuse de radicación; conserva los soportes y la evidencia del envío. La noticia de PCCOL sobre el calendario de Bogotá mantiene el detalle de las fechas. Fuente: Secretaría Distrital de Hacienda, calendario modificado.
3. Renta de personas naturales: plazo excepcional para NIT terminados en 13 y 14
Hoy también corresponde el vencimiento de renta AG 2025 para terminaciones 13 y 14, pero solo para quienes cumplan los requisitos territoriales de la medida por el terremoto del 10 de agosto de 2026. No es un plazo nuevo general para los demás declarantes. La regla contempla domicilio fiscal en los municipios comprendidos en las seccionales señaladas por la DIAN y condiciones de identificación y período reguladas por el Decreto 1226 de 2026. Fuente: DIAN, comunicado 101 y tabla de vencimientos extraordinarios.
4. Preparación del próximo calendario nacional
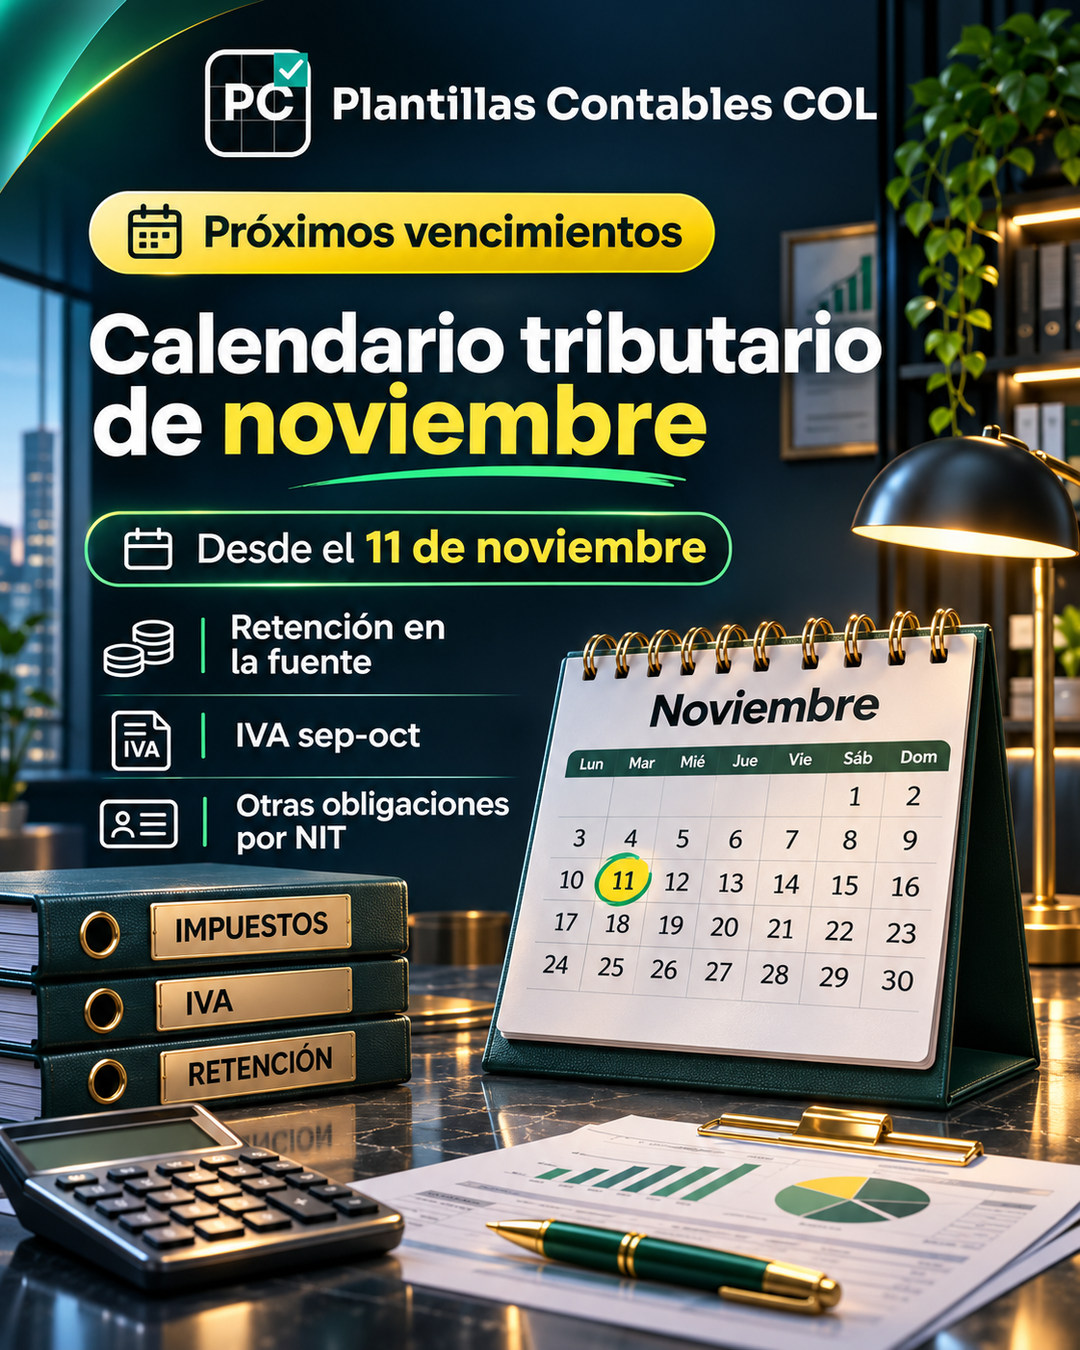
Entre el 11 y el 25 de noviembre vencen, según NIT y obligación, la retención en la fuente de octubre y el IVA bimestral de septiembre-octubre. En ese mismo intervalo se presentan las obligaciones de consumo y anticipo del SIMPLE para los sujetos que correspondan. El impuesto de gasolina y ACPM y otras obligaciones especiales tienen vencimientos específicos que no deben extrapolarse a todos los contribuyentes. Consulta el calendario oficial DIAN antes de programar pagos.
5. Decreto 1419: beneficio vigente hasta el 19 de noviembre
La DIAN recuerda que determinados contribuyentes en mora pueden acceder a los beneficios extraordinarios del Decreto 1419 de 2026 hasta el 19 de noviembre, si cumplen las condiciones. La tasa especial del 4,5 % y la reducción de sanciones no sustituyen la tasa ordinaria de mora de noviembre para todas las deudas, ni se aplican automáticamente. También deben revisarse las reglas específicas de presentación y pago de declaraciones de retención ineficaces. PCCOL ya cuenta con contenido sobre este decreto; por eso este radar enlaza el análisis existente sin crear otra noticia idéntica.
Controles para el contador y el área de impuestos
Ordena las tareas de hoy por vencimiento: radica la exógena distrital terminada en 9, comprueba los NIT con plazo excepcional de renta, prepara las bases de retención e IVA y revisa la exógena nacional 2026 utilizando los anexos correctos. Para el Formato 1001, verifica el concepto 5101 del GMF; para préstamos y otros cambios futuros, conserva el detalle por tercero y diferencia el año de operación del año de presentación. No des por actualizados automáticamente todos los formatos del ERP hasta analizar el artículo correspondiente.
Nota editorial: las fuentes citadas tienen distintas fechas de expedición. Este radar es la recopilación del 5 de noviembre, no una afirmación de que todas las normas fueron expedidas hoy. La información exógena distrital de Bogotá y la exógena nacional DIAN son obligaciones diferentes.
Fuente oficial
Resolución DIAN 000033 de 2026, copia firmada y normativa DIAN; calendario Hacienda Bogotá
https://www.cerlatam.com/wp-content//uploads/2026/11/Resolucion-000033-de-30-10-2026.pdf ↗