
Exógena Bogotá 2025: nuevo calendario del 26 de octubre al 5 de noviembre
Resumen
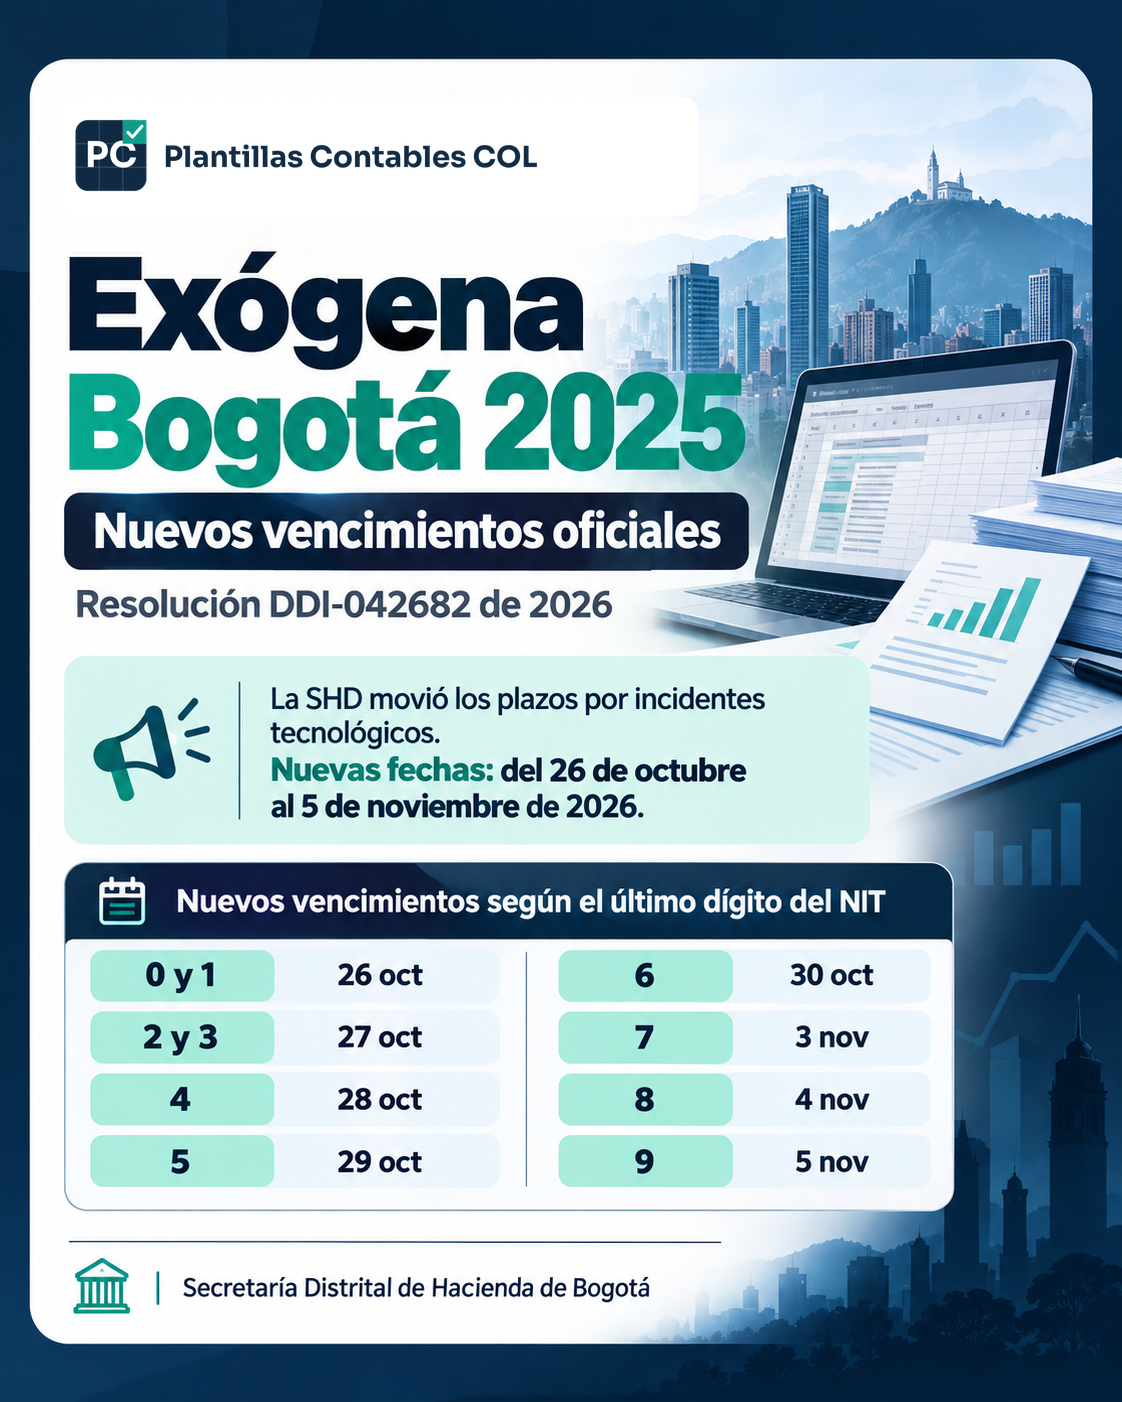
La Secretaría Distrital de Hacienda de Bogotá modificó el calendario para presentar la información exógena del año gravable 2025. La Resolución DDI-042682 del 19 de octubre de 2026 reemplazó las fechas previstas en el artículo 28 de la Resolución DDI-024115 de 2026. Los nuevos vencimientos van del 26 de octubre al 5 de noviembre de 2026, según el último dígito del número de identificación del obligado. La modificación se aplica al calendario completo, no solo a los contribuyentes que hayan reportado una falla.
¿Qué cambió con la Resolución DDI-042682?
El calendario inicial comprendía del 13 al 26 de octubre. Durante los días 13 a 19 de octubre de 2026, la Dirección de Tecnología de la Secretaría informó incidentes que dificultaron la entrega de información a algunos obligados. Como respuesta, el Director de Impuestos de Bogotá expidió la Resolución DDI-042682 el 19 de octubre de 2026, difundida por el Portal Bogotá el 20 de octubre. La medida no se limita a reconocer una contingencia: reescribe expresamente el artículo 28 de la resolución original y establece nuevas fechas generales de presentación.
Nuevo calendario oficial de vencimientos
Para el año gravable 2025, la fecha máxima de presentación de la exógena distrital es la siguiente. La tabla compara el calendario sustituido con el nuevo:
| Último dígito | Fecha anterior | Nueva fecha límite |
|---|---|---|
| 0 | 13 de octubre | 26 de octubre |
| 1 | 14 de octubre | 26 de octubre |
| 2 | 15 de octubre | 27 de octubre |
| 3 | 16 de octubre | 27 de octubre |
| 4 | 19 de octubre | 28 de octubre |
| 5 | 20 de octubre | 29 de octubre |
| 6 | 21 de octubre | 30 de octubre |
| 7 | 22 de octubre | 3 de noviembre |
| 8 | 23 de octubre | 4 de noviembre |
| 9 | 26 de octubre | 5 de noviembre |
Atención: el plazo del 20 de octubre anunciado para ciertos afectados por la contingencia del 15 de octubre corresponde a un comunicado anterior. La nueva resolución posterior modificó formalmente las fechas de presentación para todos los dígitos.
Fundamento normativo
El artículo 51 del Decreto Distrital 807 de 1993 faculta a la autoridad tributaria distrital para solicitar información relacionada con las operaciones propias y con terceros, necesaria para la fiscalización de los impuestos de Bogotá. Con esa base se expidió la Resolución DDI-024115 del 27 de julio de 2026, que definió los sujetos, contenidos y características técnicas del reporte correspondiente al año gravable 2025. Su artículo 28 contenía los vencimientos originales.
El artículo 1 de la Resolución DDI-042682 del 19 de octubre de 2026 sustituyó íntegramente dicho artículo 28 y fijó el nuevo calendario, debido a los incidentes tecnológicos informados por la entidad. Por su parte, el artículo 2 señala que la resolución rige desde su publicación. La modificación recae sobre los plazos: no elimina la obligación de reportar, no cambia por sí sola los umbrales de cada artículo ni reemplaza los anexos técnicos que regulan el contenido y la estructura de los archivos. La obligación de presentar información íntegra y correcta permanece vigente y su incumplimiento puede producir consecuencias sancionatorias según el régimen aplicable.
¿A quién afecta?
A las personas naturales, personas jurídicas, consorcios, uniones temporales y demás sujetos que, de acuerdo con la Resolución DDI-024115, deban presentar información exógena de Bogotá por el año gravable 2025. La condición de obligado depende del artículo específico y de sus requisitos; por ejemplo, el umbral de 3.500 UVT aparece en determinadas obligaciones, pero no es un requisito único para todos los reportes. En el artículo de compras, cuando corresponda, deben revisarse los proveedores que cumplen los límites individuales exigidos.
¿Qué debe revisar el contador?
- Actualizar el cronograma de presentación con la fecha nueva del último dígito de identificación.
- Identificar los artículos aplicables al obligado y verificar las condiciones de cada reporte; el cambio de fechas no altera su alcance.
- Conciliar la información con auxiliares, declaraciones ICA, devoluciones, retenciones y soportes de terceros, según corresponda.
- Validar los archivos en PIDO de acuerdo con los diseños y especificaciones vigentes antes de transmitirlos.
- Comprobar el estado de los envíos previos. Si ya fueron aceptados, conserva el certificado; la nueva fecha no exige por sí sola reenviar información aceptada.
- Guardar evidencias de errores de plataforma o rechazos y, en caso de inconvenientes, consultar los canales oficiales de la Secretaría.
Ejemplo práctico
Ejemplo ilustrativo: una sociedad obligada a reportar cuyo número de identificación termina en 5 esperaba presentar el 20 de octubre de 2026. Con la nueva resolución su fecha máxima pasó al 29 de octubre de 2026. Este cambio permite programar los controles pendientes, pero no elimina la necesidad de depurar los valores ni de guardar el certificado de presentación del reporte.
Lo que la resolución no modifica
La DDI-042682 no regula nuevos formatos, tarifas, bases o sujetos obligados; tampoco declara automáticamente correctos los envíos rechazados o pendientes. Los criterios de obligación y las características de la información siguen definidos en la DDI-024115. Para presentar, se utiliza la plataforma oficial de medios magnéticos (PIDO).
Conclusión PCCOL
Los vencimientos iniciales del 13 al 26 de octubre ya no son el calendario vigente para esta obligación. Aplica el nuevo cronograma del 26 de octubre al 5 de noviembre, por último dígito, conforme a la Resolución DDI-042682. Actualiza las fechas de control y conserva la calidad de la conciliación: la prórroga no sustituye la revisión de la información.
Fuente oficial
Resolución DDI-042682 del 19 de octubre de 2026 (PDF oficial). Publicada para consulta en el Portal Bogotá el 20 de octubre de 2026. Consulte también la Resolución DDI-024115 de 2026, modificada en su artículo 28.
Recordatorio del 23 de octubre: los primeros vencimientos empiezan el lunes 26
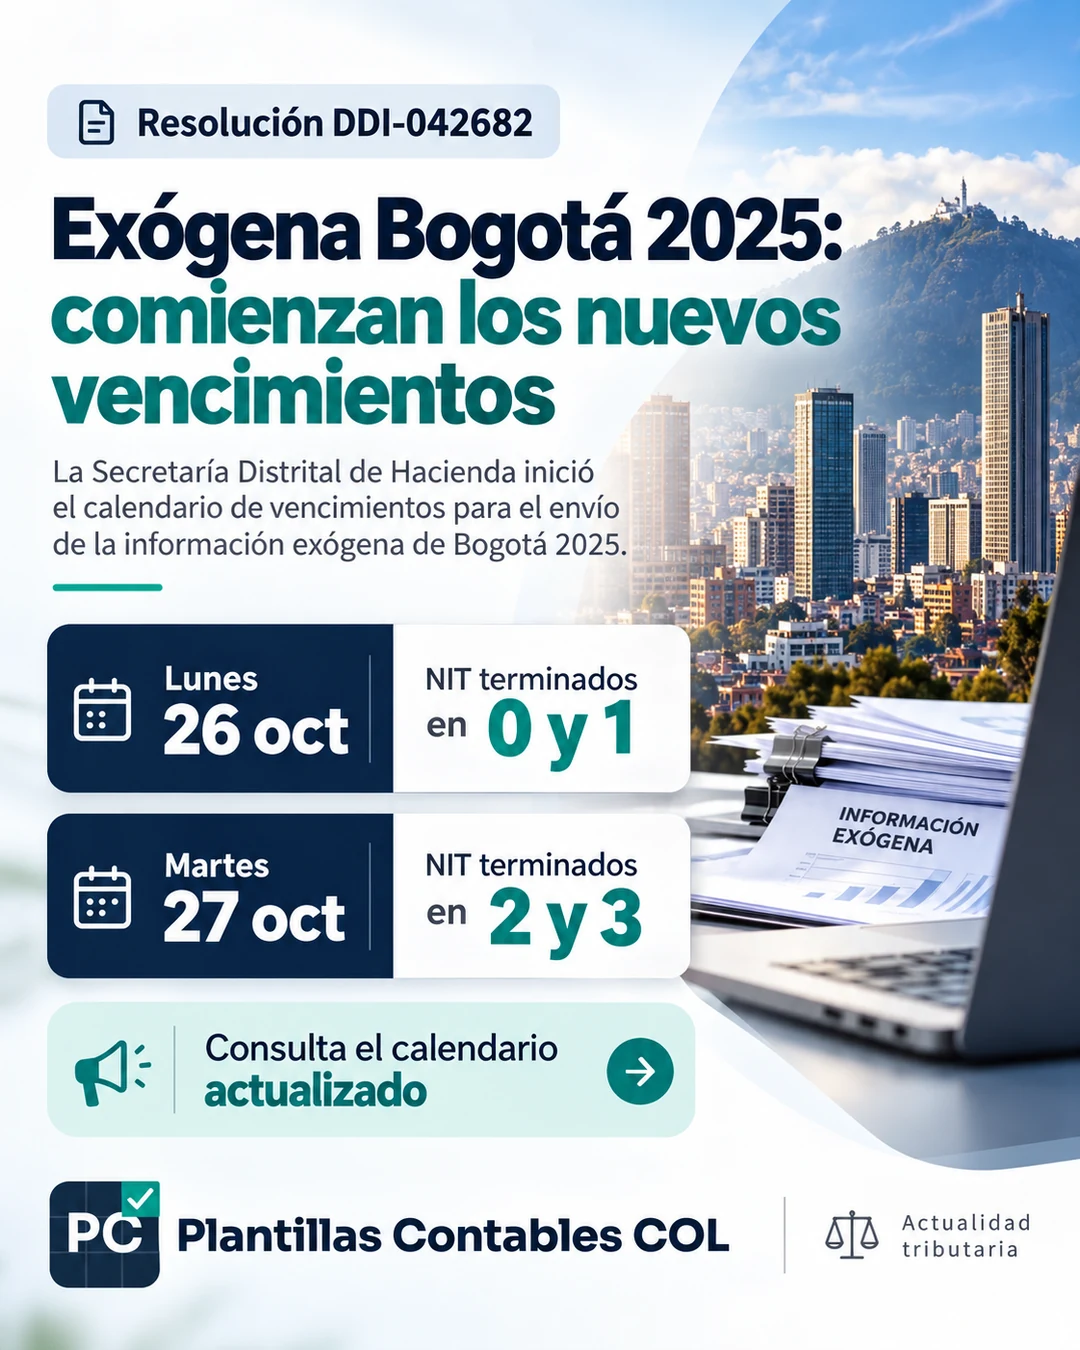
De acuerdo con la Resolución DDI-042682 del 19 de octubre de 2026, los obligados a presentar información exógena Bogotá del año gravable 2025 cuyo último dígito de identificación sea 0 o 1 vencen el lunes 26 de octubre; los terminados en 2 o 3 vencen el martes 27 de octubre. Los demás dígitos conservan las fechas del calendario actualizado incluido en esta página. No confundas estos plazos distritales con los vencimientos de información exógena nacional ante la DIAN.
Antes de transmitir, valida los archivos de cada artículo aplicable, concilia los valores con los reportes contables y tributarios y conserva el acuse o certificado de presentación. Esta nota es un recordatorio: no constituye una nueva prórroga ni reemplaza el texto de la Resolución DDI-042682.