
DIAN propone cambios en exógena: 1005, 1026, 2276 y nuevo 2624
Resumen
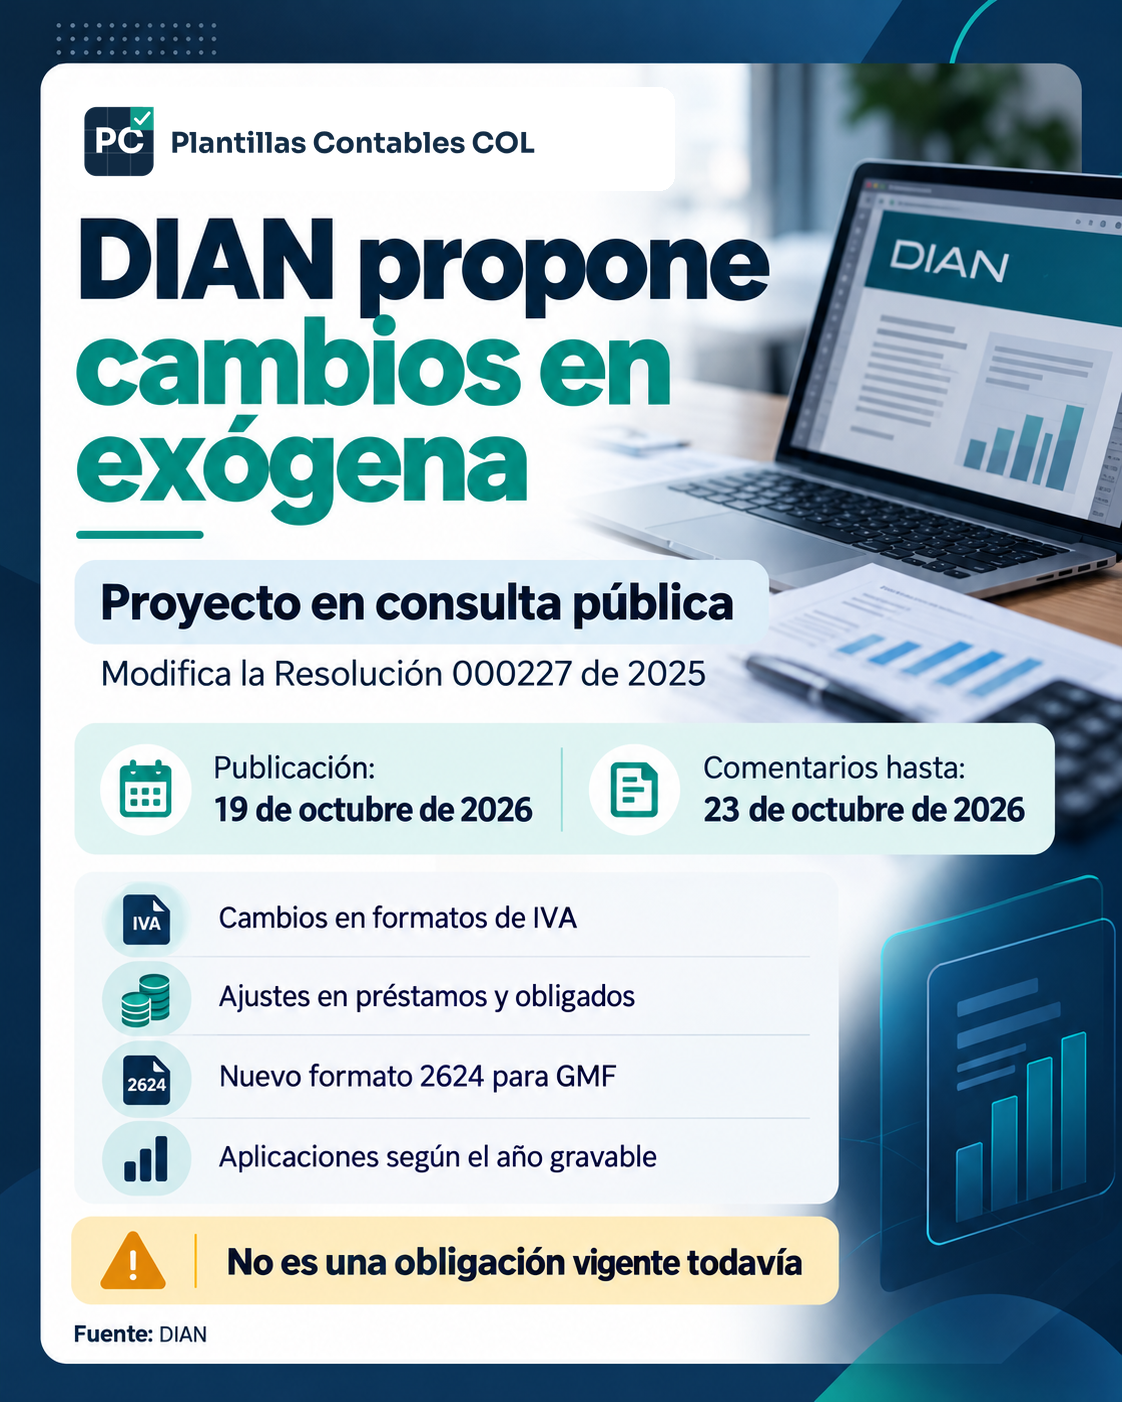
La DIAN abrió del 19 al 23 de octubre de 2026 una consulta pública sobre un proyecto de resolución que modificaría las reglas de información exógena nacional contenidas en la Resolución 000227 de 2025. Entre las propuestas figuran ajustes al IVA reportado en el formato 1005, nuevos detalles sobre préstamos en el 1026, modificaciones del 2276 y un formato 2624 para el gravamen a los movimientos financieros (GMF). No es todavía una resolución expedida ni cambia los reportes exigibles hoy.
¿Qué dice la fuente?
El documento reúne articulado y memoria justificativa para corregir inconsistencias, precisar conceptos y reforzar la trazabilidad. El período de comentarios finaliza el 23 de octubre; participar no significa que los cambios entren en vigor.
Se propone agrupar en el 1005 las devoluciones de IVA a consumidor final, ampliar el reporte de préstamos y crear el 2624 para ciertas entidades financieras y solidarias.
Fundamento normativo
El punto de partida es el artículo 631 del Estatuto Tributario, que habilita la solicitud de información para fines de control fiscal, junto con el artículo 631-3, que regula la facultad de requerir información con relevancia tributaria. El artículo 878 del mismo estatuto contempla las facultades de administración y fiscalización del GMF. En desarrollo de esas reglas, el Título 3 de la Parte 1 de la Resolución DIAN 000227 del 23 de septiembre de 2025 organiza sujetos obligados, conceptos, formatos y especificaciones para la información exógena nacional.
El artículo 6 del proyecto adicionaría una regla al artículo 1.3.5.5.1 para reportar acumuladamente determinadas devoluciones de IVA a consumidor final en el formato 1005, usando identificación 222222222 y tipo de documento 43. Su artículo 7 propone un nuevo artículo 1.3.5.7.2 sobre préstamos, con formato 1026 versión 7, umbral de 24 UVT y datos de desembolsos, pagos, disminuciones y saldo al cierre. El artículo 2 establece un reporte especializado de GMF mediante el formato 2624. Los artículos 25 a 29 distribuyen la aplicación por año gravable y año de entrega; por eso sería incorrecto atribuir una misma fecha a todos los cambios. La versión definitiva puede ser distinta de la propuesta sometida a comentarios.
¿A quién afecta?
Interesa a los equipos de contabilidad e impuestos responsables de información exógena nacional. Deben vigilarlo quienes reportan IVA, préstamos, rentas de trabajo o información especializada. El GMF afecta a entidades financieras y solidarias específicas, no a cualquier empresa que pague cuatro por mil.
¿Qué debe revisar el contador?
- Separar las normas actualmente vigentes del proyecto fechado el 19 de octubre; no modificar todavía los archivos de presentación.
- Identificar cuáles formatos utiliza realmente la entidad y leer el articulado propuesto correspondiente.
- Para el 1005, verificar si existen devoluciones de ventas a consumidor final sin identificación individual y cómo están respaldadas.
- Para préstamos, revisar si hay desembolsos, pagos y saldos al 31 de diciembre que exigirían nuevos datos si se aprueba el 1026 propuesto.
- Comprobar el calendario de transición: el 1005 ajustado se prevé desde el año gravable 2026; el 1026 versión 7 y el 2276 versión 5, desde 2027; el 2624, desde 2028.
- Presentar observaciones sustentadas a la DIAN antes del 23 de octubre si existen dificultades técnicas, vacíos o contradicciones.
- Después de expedida la resolución definitiva, cotejar su texto y anexos contra el proyecto antes de cambiar parametrizaciones.
Ejemplo práctico
Ejemplo ilustrativo: una empresa obligada a reportar exógena presta dinero a un trabajador y conserva un saldo a diciembre. Si se aprueba el nuevo alcance del formato 1026, deberá analizar la relación con el prestatario, la naturaleza del préstamo, los movimientos y el límite de 24 UVT aplicable. Eso no significa que deba entregar desde hoy el 1026 versión 7: el proyecto sitúa ese ajuste desde el año gravable 2027, para presentar en 2028.
Lo que el documento no resuelve
La DIAN podría ajustar o retirar propuestas. Los vencimientos anteriores no cambian. Para actualizar herramientas habrá que conocer la resolución firmada y sus anexos aprobados.
Conclusión PCCOL
La noticia no es una nueva obligación inmediata, sino una advertencia para preparar procesos y participar en la consulta. Prioriza revisar las diferencias técnicas y las fechas de transición, sin reemplazar anticipadamente los formatos vigentes ni confundir la exógena DIAN con la exógena distrital de Bogotá, cuyo calendario cambió mediante la DDI-042682.
Fuente oficial
DIAN, convocatoria de comentarios del 19 de octubre de 2026 y proyecto completo (48 páginas).
Actualización del 23 de octubre de 2026: cierre de la consulta pública
La convocatoria oficial de la DIAN estableció el 23 de octubre de 2026 como último día para remitir comentarios sobre el proyecto que modifica el Título 3 de la Resolución 000227 de 2025. Hasta esa fecha, las observaciones se pueden enviar por el canal informado por la entidad. El vencimiento de la consulta no significa que el proyecto haya sido expedido ni que empiecen a aplicarse los formatos propuestos.
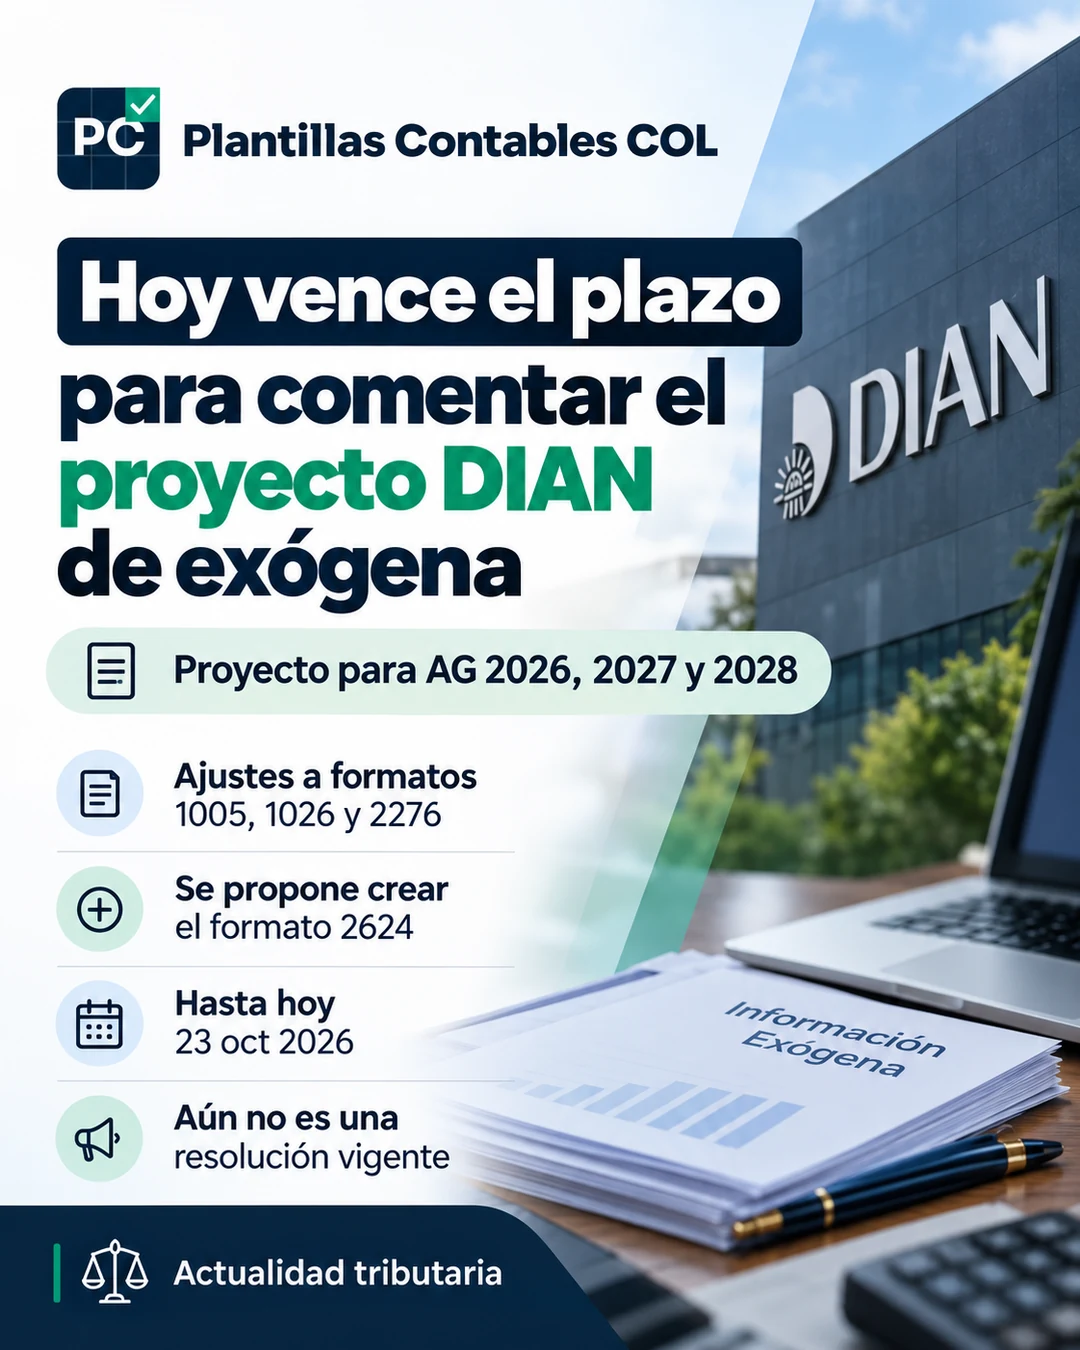
Si estás preparando los procesos de exógena para 2026, 2027 o 2028, documenta qué formato podría afectarte, pero no actualices los archivos de entrega hasta verificar la resolución definitiva. Consulta la convocatoria oficial de la DIAN y separa las fechas del proyecto de las obligaciones actualmente exigibles.