
Hacienda Bogotá declara nueva contingencia de información exógena: qué pasa con los vencimientos
Resumen
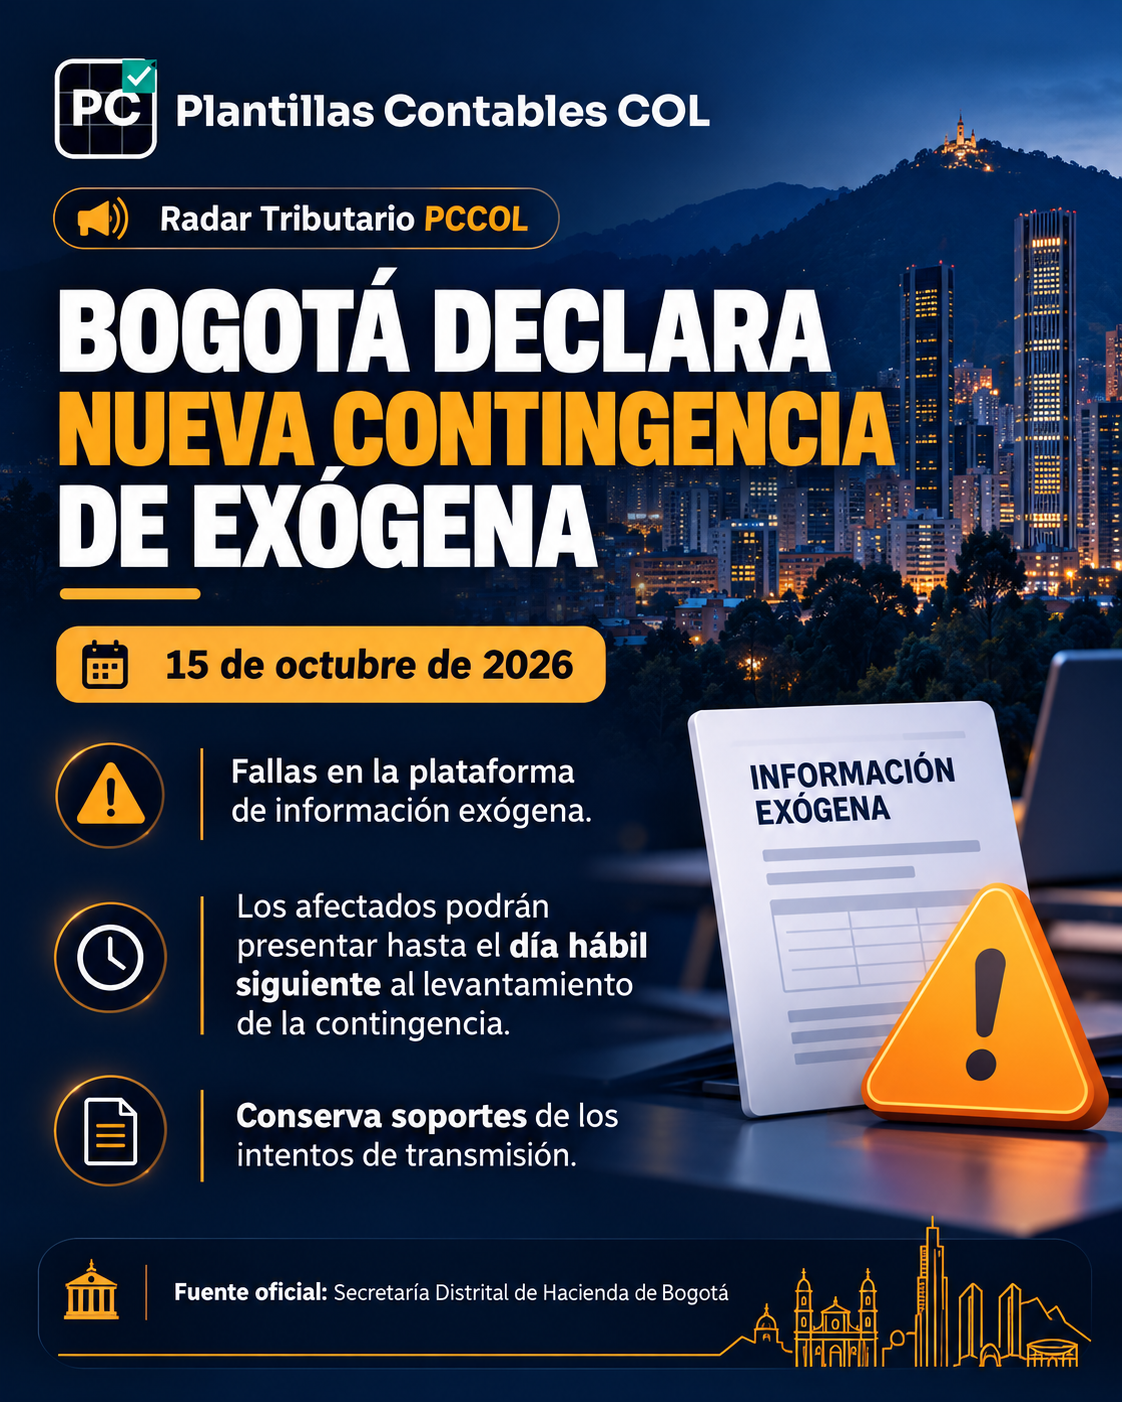
La Secretaría Distrital de Hacienda de Bogotá declaró el 15 de octubre de 2026 una nueva contingencia tecnológica por fallas en la plataforma para presentar la información exógena distrital del año gravable 2025. Los obligados afectados podrán presentar sus reportes hasta el día hábil siguiente al levantamiento de esta contingencia, en los términos anunciados por la entidad.
Qué cambió
El 13 de octubre se había declarado una primera contingencia por inconvenientes tecnológicos. El 14 de octubre, la Secretaría anunció su levantamiento y un plazo excepcional hasta el 15 de octubre para las identificaciones terminadas en 0 y 1 que resultaron afectadas.
Sin embargo, el 15 de octubre volvió a declararse una contingencia por fallas de la plataforma. Esta segunda declaratoria es un hecho posterior y distinto al comunicado de levantamiento anterior. La medida afecta los vencimientos establecidos por la Resolución DDI-024115 de 2026 y se sustenta en el artículo 3 de la Resolución DDI-014797 de 2023.
La fecha excepcional de presentación no está fijada de forma definitiva en este comunicado: depende del día en que la Secretaría anuncie el restablecimiento y levantamiento. Debe consultarse el último pronunciamiento oficial antes de liquidar sanciones.
¿A quién afecta?
A personas naturales y jurídicas, consorcios, uniones temporales, sociedades de hecho y demás sujetos obligados a informar, en la medida en que efectivamente hayan tenido inconvenientes de transmisión cubiertos por la declaratoria. No debe interpretarse como una prórroga general e incondicional para cualquier contribuyente.
Qué debería revisar el contador
- Validar el último dígito del número de identificación del obligado y su fecha de vencimiento ordinario.
- Comprobar si los archivos fueron aceptados y descargar la constancia o número de radicación.
- Conservar capturas, mensajes de error y demás soportes de los intentos fallidos.
- Si el servicio está operativo, transmitir oportunamente sin esperar al último momento.
- Consultar el anuncio oficial de levantamiento de la segunda contingencia para calcular el día hábil siguiente.
Ejemplo práctico
Una sociedad cuya identificación termina en 2 tenía vencimiento ordinario el 15 de octubre de 2026. Si ese día no pudo presentar el reporte por los problemas técnicos reconocidos, debe revisar las condiciones de la declaratoria y la fecha oficial de levantamiento antes de determinar hasta cuándo puede cumplir sin sanción por extemporaneidad. No debe asumir que se concedió una semana adicional.
Conclusión PCCOL
Las dos contingencias deben distinguirse. El anuncio de levantamiento del 14 de octubre no reemplaza ni invalida la nueva declaratoria del 15. La recomendación es completar la transmisión si está disponible, custodiar las evidencias y verificar el día hábil siguiente al levantamiento informado oficialmente, sin anunciar fechas que aún no estén confirmadas.
Consulta también el antecedente del levantamiento anunciado el 14 de octubre.
Fuente oficial
Portal Bogotá / Secretaría Distrital de Hacienda — Nueva contingencia del 15 de octubre de 2026, con soporte en la Resolución DDI-014797 de 2023.
https://bogota.gov.co/mi-ciudad/hacienda/2026-10/fallas-en-plataforma-informacion-exogena-hacienda-bogota-15-de-octubre ↗