Renta personas naturales AG 2025: hoy 9 de noviembre vence el plazo especial para NIT 17 y 18
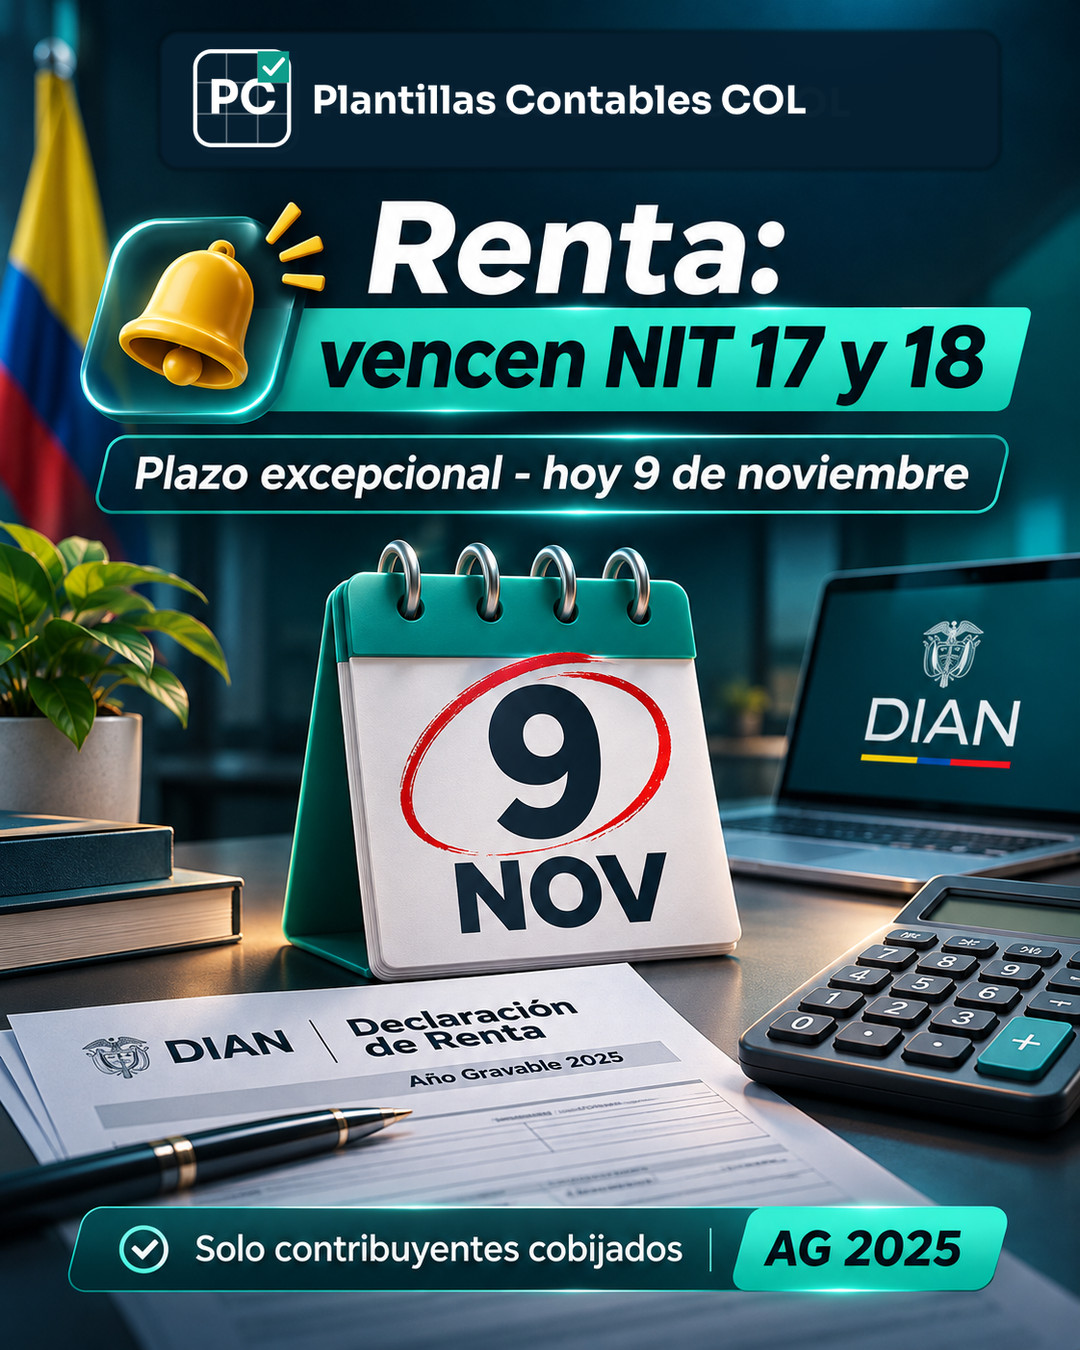
Qué vence este lunes 9 de noviembre de 2026
La DIAN publicó un calendario excepcional para ciertas personas naturales y sucesiones ilíquidas con domicilio fiscal en municipios afectados por el terremoto del 10 de agosto de 2026. Para los contribuyentes efectivamente cobijados por esta medida cuyo NIT termine en 17 o 18, el plazo de presentación y pago de la declaración de renta del año gravable 2025 vence hoy, lunes 9 de noviembre. Esta información se desprende de la tabla oficial del Comunicado 101 de 2026.
No se trata de una prórroga nacional para todas las personas naturales. El beneficio territorial tiene requisitos de domicilio fiscal y de pertenencia a los municipios señalados por las medidas de emergencia. Tampoco equivale a una exoneración del impuesto, ni elimina las obligaciones de firma, presentación y pago que correspondan al caso.
Cómo confirmar si una persona está cobijada
Antes de usar el vencimiento del 9 de noviembre, confirme la terminación del NIT sin dígito de verificación, el domicilio fiscal exigido a la fecha de referencia del 10 de agosto y si el municipio aparece dentro del universo señalado oficialmente. La DIAN menciona municipios de Risaralda, Valle del Cauca, Chocó, Quindío, Caldas y Cauca en su comunicación. No basta con que el contribuyente haya visitado esos municipios, tenga clientes allí o haya cambiado de residencia después del evento.
El calendario especial prevé el 10 de noviembre para NIT 19 y 20, el 11 para 21 y 22, el 12 para 23 y 24, y el 13 para 25 y 26. Cada fecha se aplica solo a las personas comprendidas por las condiciones oficiales. Para los demás contribuyentes se mantienen las fechas del calendario ordinario que les correspondían.
Ejemplo práctico: conciliación antes de presentar
Ejemplo ilustrativo: una persona natural cuya terminación de NIT es 18 cumple los requisitos territoriales y reúne certificados de ingresos de $85.000.000 por salarios, $12.000.000 por honorarios y $8.000.000 por arrendamientos. El universo preliminar suma $105.000.000. En el reporte de terceros figura un ingreso adicional de $4.000.000 registrado por duplicado. El contador no debe declarar automáticamente $109.000.000: debe verificar comprobantes, tercero, período y posibles notas de ajuste para determinar la cifra fiscal que realmente corresponde.
Supongamos además que los certificados de retenciones suman $5.300.000, mientras que la información disponible para consulta muestra $5.000.000. La diferencia de $300.000 exige reconciliación documental antes de usarla en la depuración. Esta comparación no calcula la renta líquida gravable ni presume un descuento automático: ilustra por qué el informe de terceros es un insumo de control y no reemplaza los soportes del contribuyente.
Paso a paso de control para hoy
- Confirme si el contribuyente está obligado a declarar AG 2025 conforme a sus circunstancias.
- Compruebe domicilio fiscal, NIT, municipio y aplicabilidad del calendario excepcional.
- Conciliación de ingresos y retenciones contra certificados, movimientos y documentos electrónicos.
- Revise el patrimonio, deudas, costos, deducciones, rentas exentas y limitaciones aplicables.
- Valide la liquidación del formulario y la necesidad de pago dentro del vencimiento.
- Conserve constancia de presentación, acuse y recibo cuando corresponda.
Errores frecuentes
Confundir el año gravable 2025 con el año de presentación 2026; aplicar el beneficio solo porque el usuario trabaja o factura en un municipio de emergencia; agregar el dígito de verificación para escoger la fecha; no comprobar el domicilio fiscal exigido; y creer que un formulario guardado en borrador equivale a una declaración presentada son errores relevantes. También es incorrecto asumir que el reporte de exógena coincide necesariamente con la totalidad de ingresos, pasivos o retenciones fiscales.
Preguntas frecuentes
¿El plazo del 9 de noviembre aplica a todos los NIT 17 y 18?
No. Únicamente a los contribuyentes cubiertos por el calendario especial territorial y que cumplan sus condiciones.
¿Qué pasa después del 9 de noviembre?
La noticia pasa a ser una referencia histórica del vencimiento. No debe promoverse como fecha futura ni presentarse como una nueva prórroga.
¿Puedo hacer la declaración solo con información exógena?
No. Es necesario conciliar las cifras de terceros con las operaciones y soportes propios para determinar los valores fiscales.
Fuentes y recursos PCCOL
Comunicado oficial DIAN 101 de 2026 y calendario especial. Consulta también conciliación de renta de personas naturales y calendario tributario de PCCOL.
Alerta temporal del 9 de noviembre de 2026. Se recomienda revisar los requisitos legales y las indicaciones oficiales antes de presentar.
Fuente oficial
DIAN - Comunicado 101 de 2026: calendario especial de renta
https://www.dian.gov.co/Prensa/Paginas/NG-Comunicado-de-Prensa-101-2026.aspx ↗