Artículo 640 E.T.: DIAN fija desde cuándo contar los 2 años para la reincidencia
Resumen
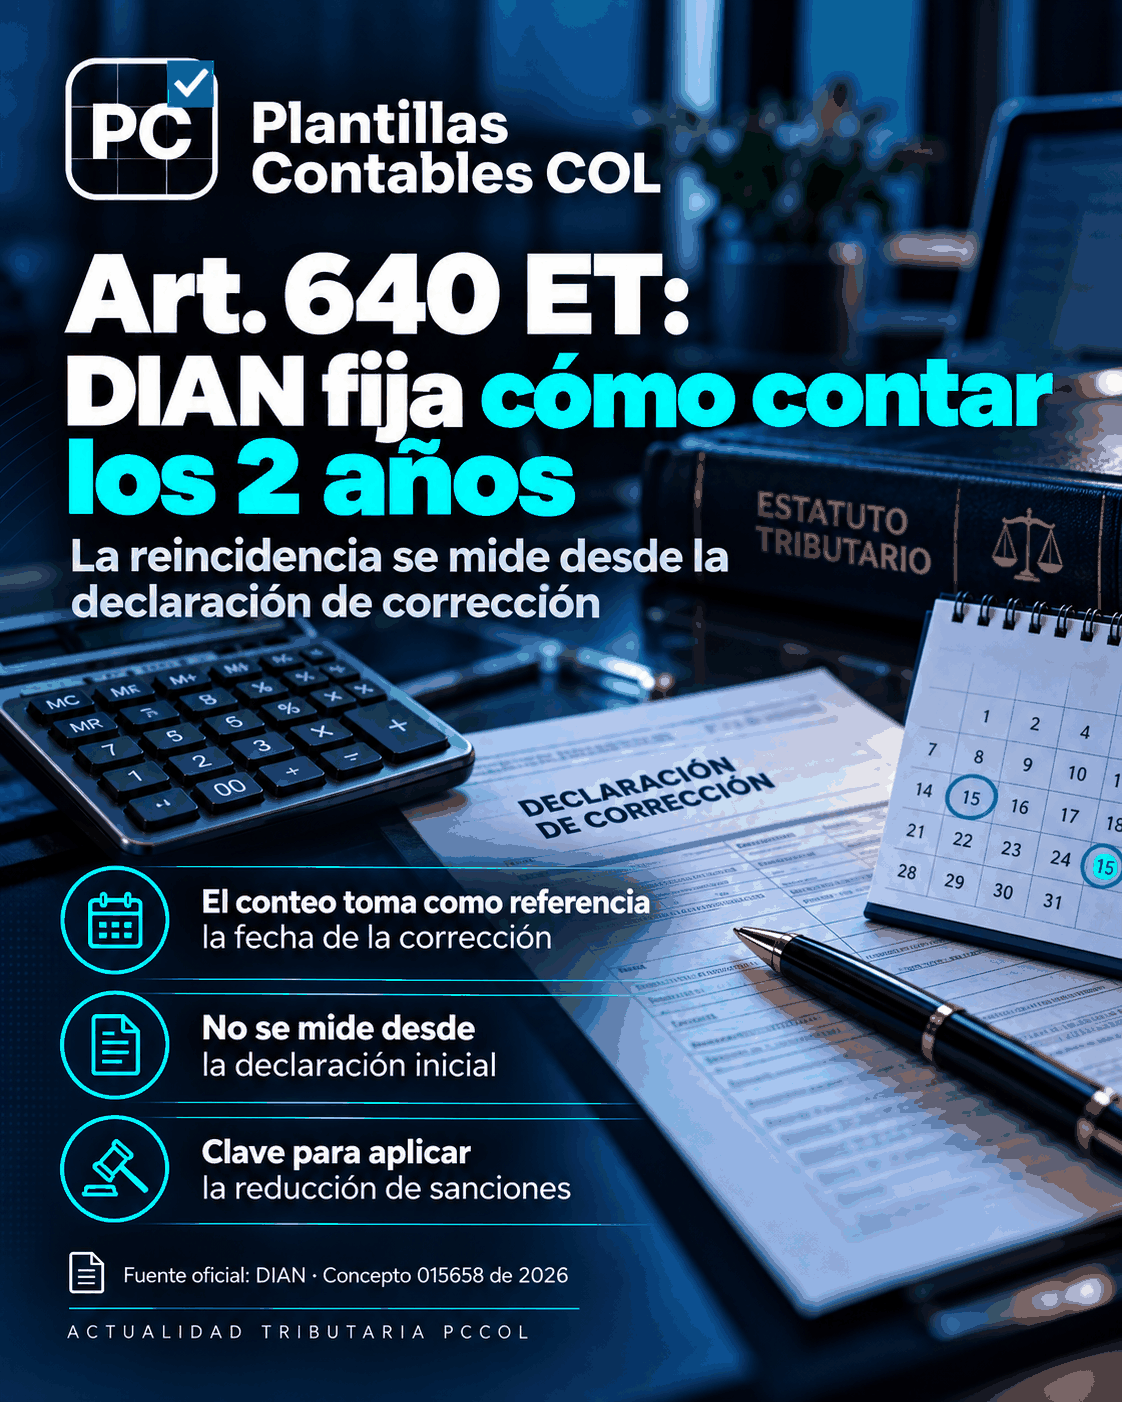
La DIAN aclaró un punto práctico para aplicar el artículo 640 del Estatuto Tributario: el término de dos años debe contabilizarse tomando como fecha de referencia el día en que se presentó la declaración de corrección, en el escenario analizado por la doctrina.
Por qué importa
La correcta identificación de la fecha de referencia puede cambiar el análisis de reincidencia y, por tanto, la procedencia de reducciones sancionatorias previstas en el artículo 640 del Estatuto Tributario.
¿A quién afecta?
Contribuyentes que presenten correcciones y deban determinar si existe reincidencia para efectos sancionatorios, así como contadores y asesores que liquiden sanciones tributarias.
Qué debería revisar el contador
- La fecha exacta de presentación de la declaración de corrección.
- Los antecedentes sancionatorios relevantes dentro del período de dos años.
- La conducta sancionable específica que se está analizando.
- Los demás requisitos y limitaciones del artículo 640 E.T.
La pregunta que resuelve el concepto
La reducción de sanciones del artículo 640 del Estatuto Tributario exige, entre otras condiciones, que el contribuyente no haya cometido la misma conducta dentro de los dos años anteriores a la fecha en que comete la nueva. En una sanción por corrección (artículo 644), la duda práctica era desde qué fecha se cuentan esos dos años: ¿desde el vencimiento del plazo para declarar, desde la declaración inicial o desde la corrección?
La respuesta de la DIAN
La conducta sancionable se entiende cometida y consumada cuando el contribuyente presenta la declaración de corrección que aumenta el impuesto a cargo o disminuye el saldo a favor. No se configura con el vencimiento del plazo ni con la presentación de la declaración inicial. Además, el término de dos años se cuenta hacia atrás, tomando como referencia el día en que se presenta esa corrección. La infracción solo se perfecciona cuando la corrección se presenta válidamente y da lugar a liquidar la sanción.
Diferencia con la extemporaneidad
La DIAN recuerda que la extemporaneidad es una infracción autónoma, con otro supuesto de hecho y otro momento de consumación: se configura al vencer el plazo para declarar. La sanción por corrección, en cambio, presupone una declaración ya presentada. Por eso no deben mezclarse los conteos de una y otra al evaluar antecedentes.
Cómo aplicarlo
Como ejemplo ilustrativo: si una corrección con sanción se presenta el 15 de marzo de 2026, el análisis de reincidencia mira hacia atrás hasta el 15 de marzo de 2024 para ver si existió otra corrección sancionable. El concepto no entra en porcentajes ni cuantías de la sanción o de la reducción; solo precisa el momento de consumación. Antes de pedir la reducción, reconstruye el historial de correcciones del contribuyente con sus fechas de presentación.
Conclusión PCCOL
Para liquidar una sanción no basta con identificar la conducta y el porcentaje. La fecha desde la cual se mide la reincidencia también puede determinar si una reducción es procedente.
Fuente oficial
Fuente oficial
DIAN - Concepto 015658 int. 1571 del 7 de septiembre de 2026.
https://www.dian.gov.co/Contribuyentes-Plus/Documents/04-CONCEPTO-015658-int-1571-DE-2026-SEPTIEMBRE-7.pdf ↗