Servicios intercompany: contrato, factura y estudio de precios de transferencia pueden no ser suficientes
Resumen
El Consejo de Estado, Sección Cuarta, analizó la deducibilidad de pagos al exterior por servicios intercompañía y confirmó el rechazo de partidas frente a las cuales el contribuyente no logró demostrar de manera suficiente la prestación real y efectiva de los servicios.
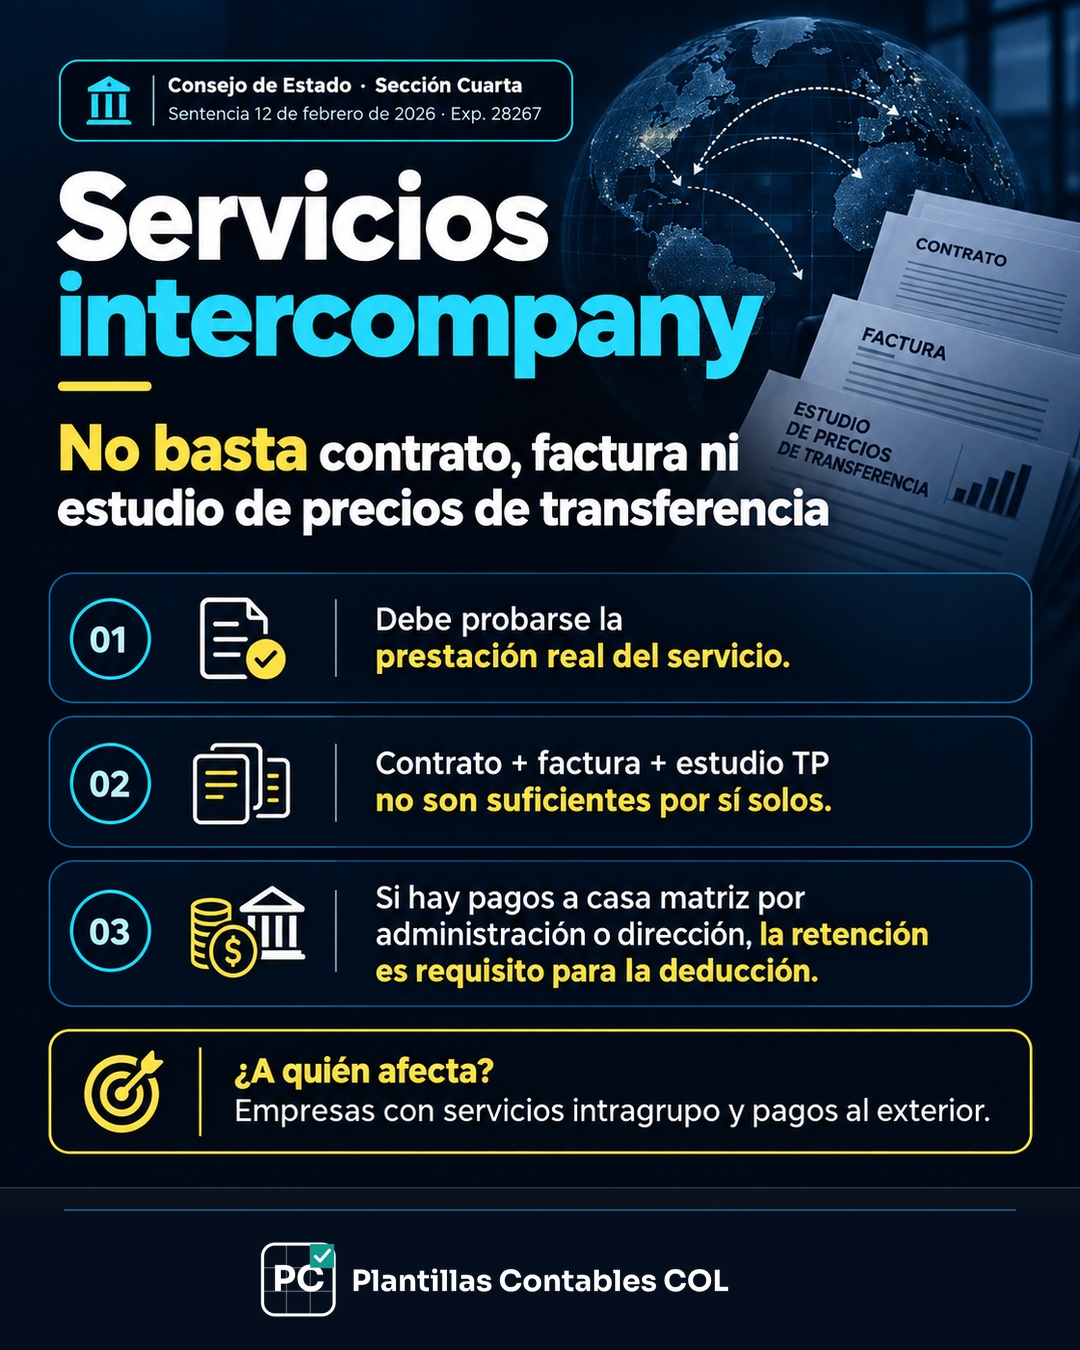
La decisión es especialmente útil para grupos empresariales porque muestra que el soporte formal de la operación —como contrato, factura, documentación corporativa o estudio de precios de transferencia— no necesariamente basta si no existe evidencia concreta sobre qué servicio se prestó, cuándo se prestó, quién lo ejecutó y qué beneficio produjo para la sociedad colombiana.
Qué señaló la sentencia
En el caso analizado, la sociedad aportó contratos intercompañía, facturas, correos, documentación de precios de transferencia y otros documentos internos. Sin embargo, la Sala concluyó que el conjunto probatorio no permitía identificar de forma suficiente entregables que materializaran las obligaciones asumidas en los contratos ni demostrar plenamente la ejecución de varios servicios cuestionados.
La sentencia también revisó pagos a casa matriz por conceptos de administración y dirección. En ese contexto, la retención en la fuente adquiere especial relevancia como requisito para la procedencia fiscal de la deducción, según las reglas aplicables al pago al exterior.
¿A quién afecta?
Empresas colombianas que reciban servicios de vinculadas del exterior, grupos multinacionales, compañías que paguen management fees o servicios administrativos intragrupo, y equipos contables, tributarios y de precios de transferencia que soporten estas deducciones.
Qué debería revisar el contador
- No limitar el soporte a contrato, factura y estudio de precios de transferencia.
- Conservar entregables concretos del servicio.
- Archivar correos específicos, informes, memorandos, reportes, fechas y responsables.
- Documentar el beneficio recibido por la sociedad colombiana.
- Separar actividades realmente ejecutadas de funciones duplicadas o meramente corporativas.
- Cuando haya pagos a casa matriz por administración o dirección, revisar cuidadosamente la retención en la fuente y demás requisitos de deducibilidad.
Ejemplo práctico
Una filial colombiana paga a una vinculada extranjera por servicios de finanzas, mercadeo y recursos humanos. Cuenta con contrato, factura y estudio de precios de transferencia, pero no conserva informes, entregables ni evidencia que permita asociar las actividades con fechas, responsables y resultados concretos. La documentación formal, por sí sola, puede resultar insuficiente para demostrar la prestación efectiva del servicio.
Conclusión PCCOL
En servicios intercompany, la defensa fiscal debe construirse desde la ejecución y no solo desde el archivo contractual. El contador debería poder reconstruir qué se hizo, cuándo, por quién y para qué beneficio de la compañía. El contrato y la factura prueban la existencia formal de una operación; la deducibilidad puede exigir además evidencia material de su prestación.
Fuente oficial
Fuente oficial
Consejo de Estado, Sección Cuarta — Sentencia del 12 de febrero de 2026, Exp. 28267, rad. 25000-23-37-000-2020-00319-00.
https://www.consejodeestado.gov.co/seccion-cuarta/index.htm ↗