¿Son deducibles los intereses de un préstamo usado para comprar acciones? DIAN aclara la regla
Resumen
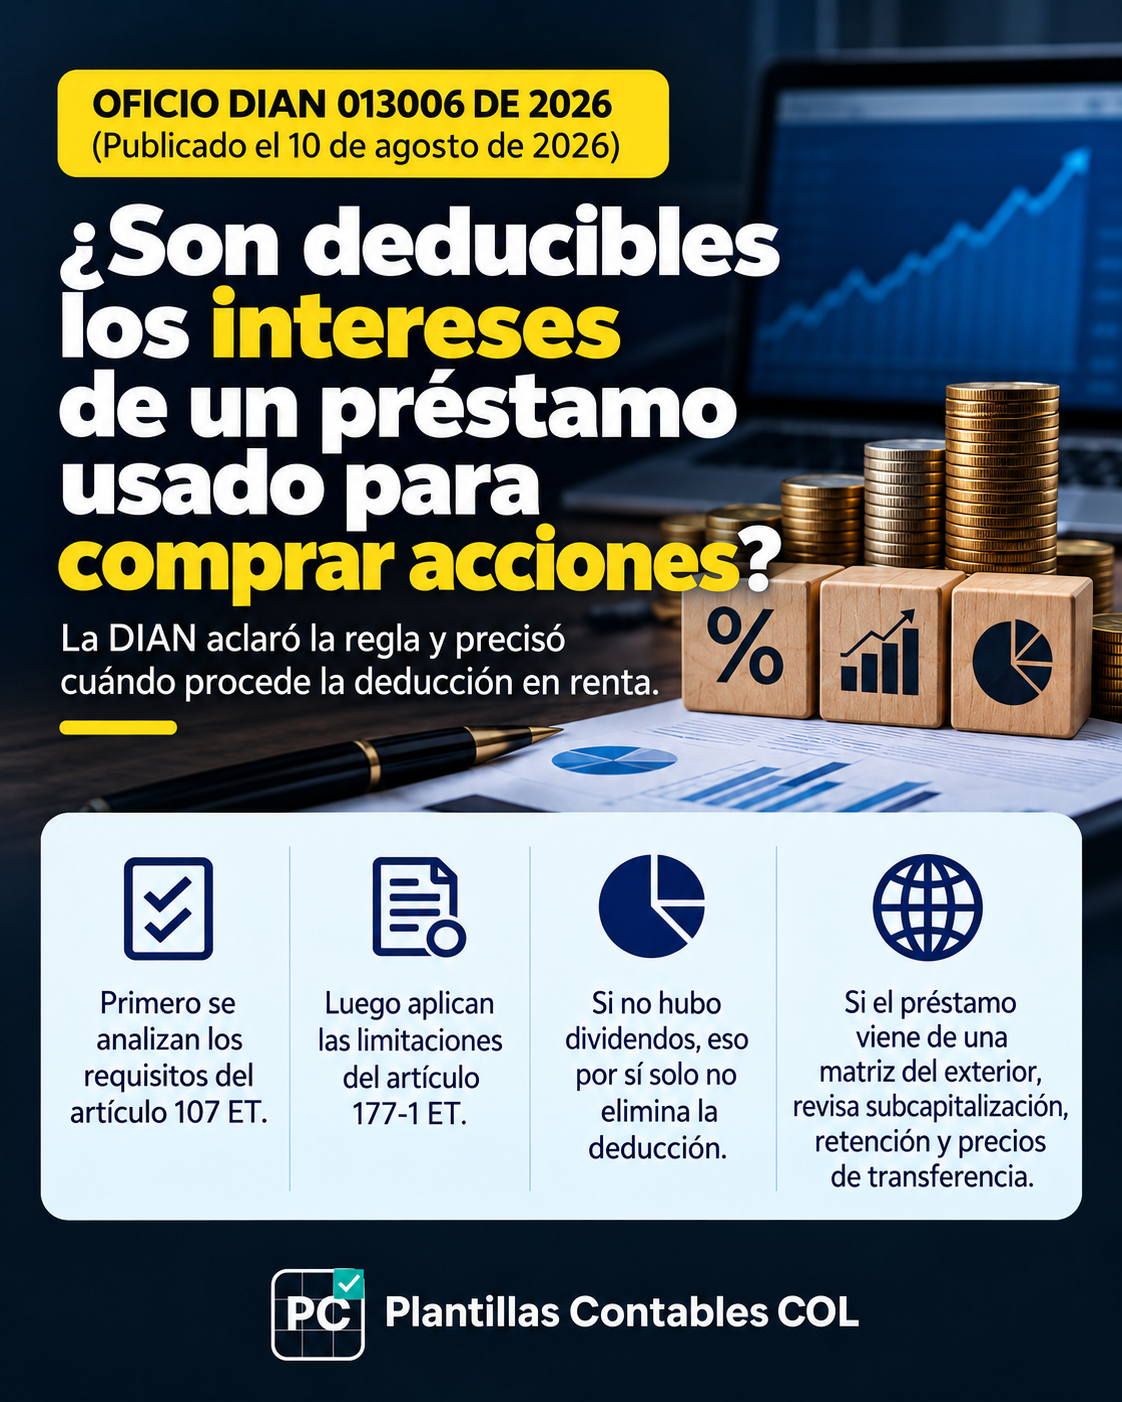
La DIAN aclaró que los intereses derivados de préstamos destinados a adquirir acciones no se aceptan ni se rechazan automáticamente. El análisis debe hacerse en etapas y atendiendo las condiciones reales de la financiación.
Qué aclaró la DIAN
Primero debe establecerse si los intereses cumplen los requisitos de causalidad, necesidad y proporcionalidad del artículo 107 del Estatuto Tributario. Superado ese análisis, debe revisarse si opera la limitación del artículo 177-1 del E.T. frente a ingresos no constitutivos de renta ni ganancia ocasional o rentas exentas.
La sola expectativa de que una inversión pueda generar dividendos no gravados no permite aceptar ni rechazar anticipadamente la deducción.
Si durante el período se reciben dividendos no gravados, los intereses imputables a esos ingresos quedan sujetos a la limitación correspondiente. Si los dividendos son gravados, la deducción puede proceder si se cumplen los demás requisitos. Y si durante el período no se distribuyen dividendos, esa ausencia por sí sola no permite negar la deducción.
Préstamos de matrices o vinculados del exterior
Cuando el acreedor es una matriz extranjera, el análisis no termina en los artículos 107 y 177-1. También deben revisarse, según el caso, la limitación de intereses del artículo 117, subcapitalización del artículo 118-1, gastos en el exterior, retención en la fuente, restricciones para determinadas deudas con matrices y reglas de precios de transferencia.
¿A quién afecta?
Sociedades colombianas que financien adquisiciones de acciones o participaciones, especialmente cuando la financiación provenga de matrices o vinculados del exterior.
Qué debería revisar el contador
- La destinación efectiva del préstamo.
- La relación de la inversión con la actividad productora de renta.
- Los dividendos recibidos durante el período y su naturaleza fiscal.
- La imputación directa o proporcional de los intereses.
- Si existe vinculado del exterior, subcapitalización, retención, gastos en el exterior y precios de transferencia.
Ejemplo práctico
Una sociedad colombiana obtiene un préstamo de su matriz extranjera para adquirir una compañía relacionada con su actividad. Durante el año no recibe dividendos de esa inversión. La ausencia de dividendos no permite, por sí sola, rechazar los intereses. Debe verificarse el cumplimiento del artículo 107 y las demás limitaciones que correspondan.
Conclusión PCCOL
La compra de acciones financiada con deuda no convierte automáticamente los intereses en un gasto no deducible. La procedencia depende de la realidad de la financiación, de su relación con la actividad económica, de los ingresos efectivamente obtenidos y de las demás limitaciones tributarias aplicables.
Fuente oficial
Fuente oficial
DIAN — Oficio 013006 int. 1255 del 29 de julio de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_13006_2026.htm ↗