DIAN cambia doctrina sobre dividendos pagados a residentes en España
Resumen
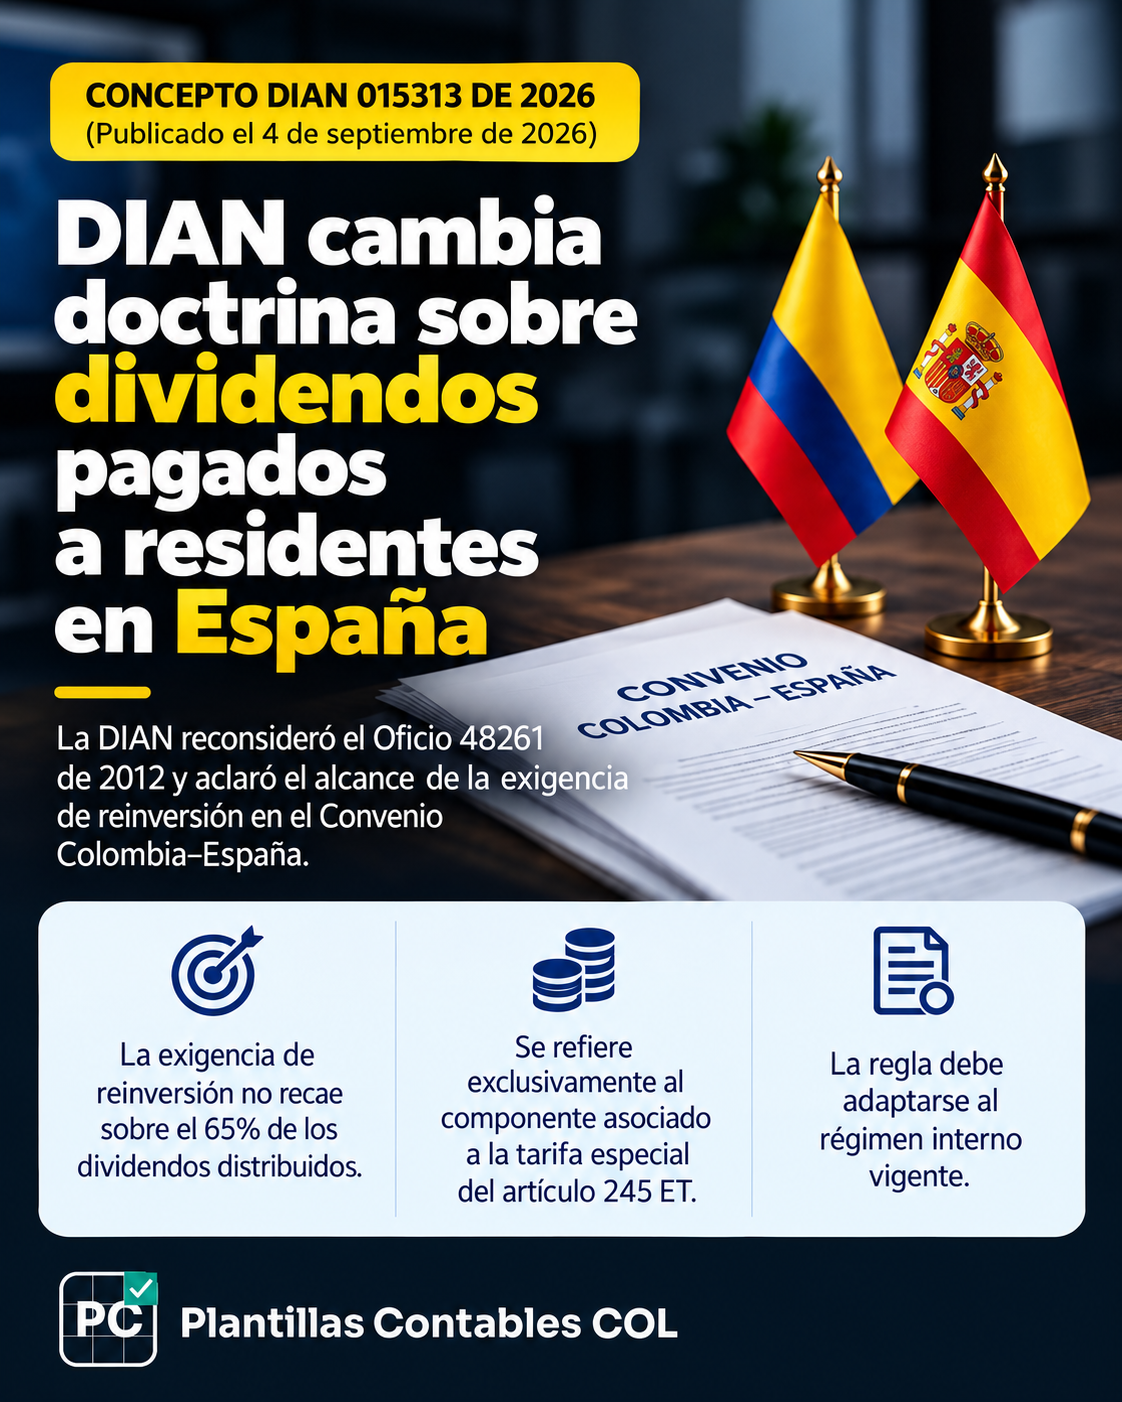
La DIAN reconsideró el criterio contenido en el Oficio 48261 de 2012 sobre la aplicación del Convenio para evitar la doble imposición entre Colombia y España.
La entidad precisó que la exigencia de reinversión prevista en el Protocolo no recae sobre el 65 % de los dividendos distribuidos.
Qué cambió
La DIAN concluyó que la expresión «dicha parte» utilizada por el Protocolo se refiere al componente del dividendo asociado a la tarifa especial del artículo 245 del Estatuto Tributario, y no al dividendo distribuido en su integridad.
En el contexto histórico analizado por la entidad, la regla se relacionaba con la parte correspondiente al impuesto adicional sobre dividendos provenientes de utilidades no gravadas en cabeza de la sociedad.
Además, la DIAN indicó que el Protocolo debe aplicarse de manera dinámica frente a las modificaciones posteriores del régimen interno, conservando la lógica de que el beneficio se predica del componente sometido a imposición adicional.
¿A quién afecta?
Sociedades colombianas que distribuyan dividendos a residentes fiscales en España, asesores de tributación internacional y responsables de determinar retenciones en operaciones cubiertas por el CDI Colombia–España.
Qué debería revisar el contador
- Si todavía se está aplicando el criterio del Oficio 48261 de 2012.
- La naturaleza fiscal de las utilidades que originan el dividendo.
- La interacción con el artículo 245 del Estatuto Tributario vigente al momento correspondiente.
- Las condiciones del artículo 10 y del Protocolo del Convenio Colombia–España.
Conclusión PCCOL
La reconsideración cambia un criterio doctrinal que podía llevar a exigir una reinversión sobre una base más amplia. Las empresas que distribuyen dividendos a residentes en España deberían revisar sus matrices de retención y sus memorandos de aplicación del convenio para evitar seguir utilizando la interpretación de 2012.
Fuente oficial
Fuente oficial
DIAN — Concepto 015313 int. 1605 del 1 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15313_2026.htm ↗