Calendario tributario noviembre 2026: retención, IVA, consumo y SIMPLE entre el 11 y el 25
Qué obligaciones se concentran en noviembre
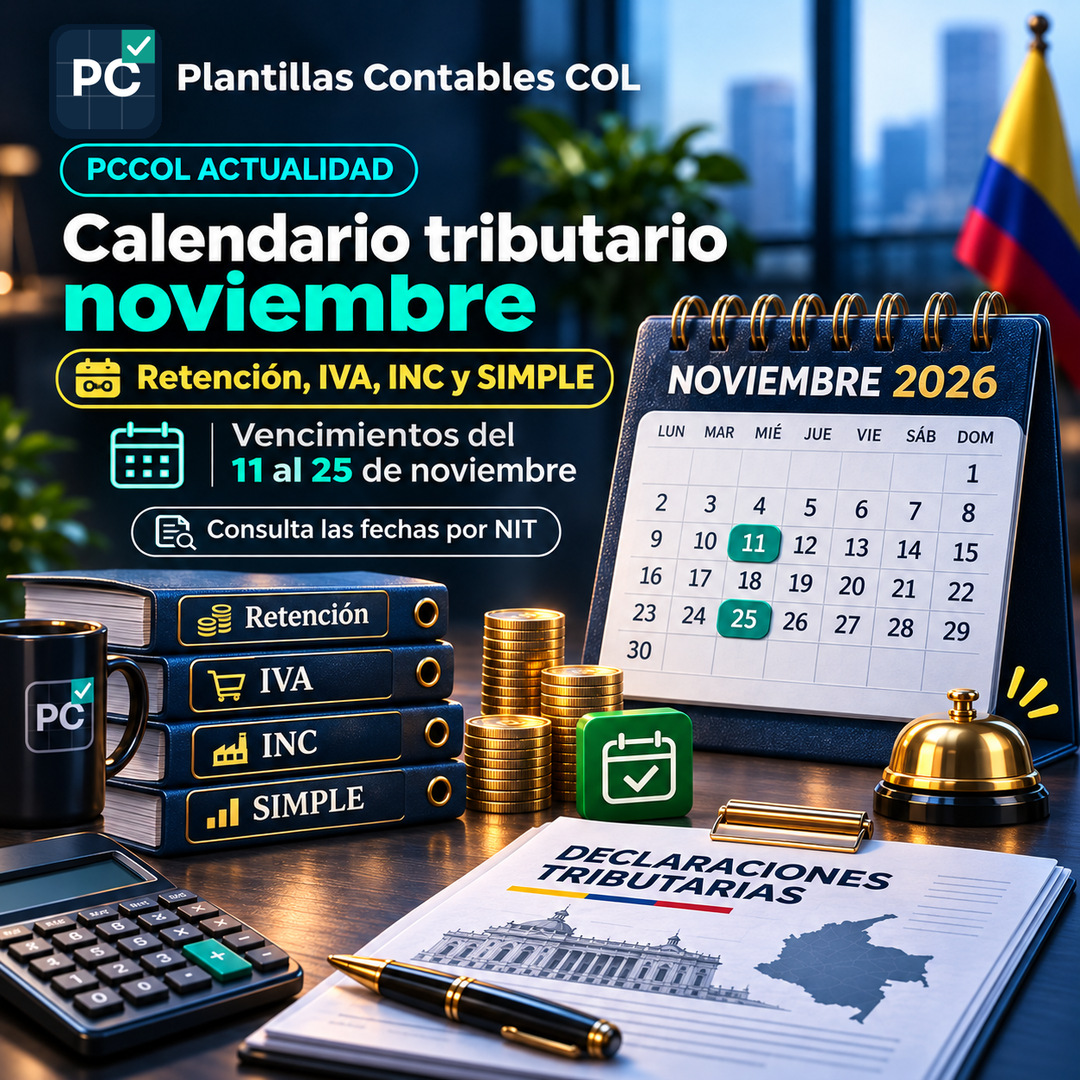
La agenda nacional de noviembre de 2026 reúne declaraciones de varios impuestos de liquidación periódica. La DIAN señaló un rango general entre el 11 y el 25 de noviembre, determinado por el último dígito del NIT en las obligaciones que tienen vencimiento escalonado. Esto no significa que todos los contribuyentes presenten todos los formularios ni que cualquiera pueda pagar el 25. La fecha exacta depende de la obligación, del tipo de responsable y de la terminación tributaria que le corresponda.
Retención en la fuente de octubre
Los agentes retenedores y autorretenedores deben revisar la declaración correspondiente al mes de octubre de 2026. El control previo incluye bases sometidas a retención, retenciones asumidas cuando correspondan, pagos al exterior, autorretenciones, ajustes contables y firmas requeridas. La declaración de retención tiene reglas propias de pago e ineficacia; por eso, una presentación sin el pago exigido no debe tratarse como un trámite meramente informativo. Verifique el cronograma por último dígito del NIT y anticipe la conciliación.
IVA e impuesto nacional al consumo
Para responsables del IVA con periodicidad bimestral, el período que se declara es septiembre-octubre de 2026. También vencen obligaciones bimestrales del impuesto nacional al consumo en las condiciones aplicables. Antes de preparar los formularios, revise el corte temporal de ventas, notas crédito, IVA generado, IVA descontable, retenciones y posibles saldos a favor. En actividades que realizan simultáneamente operaciones gravadas, exentas o excluidas, es fundamental conciliar la imputación del impuesto descontable y el prorrateo cuando proceda.
Régimen Simple
Los contribuyentes del Régimen Simple de Tributación que deban presentar anticipo bimestral de septiembre-octubre tienen vencimientos según el último dígito del NIT. Confirme el formulario aplicable y la periodicidad, evitando mezclar esta obligación con la declaración anual consolidada. Si el contribuyente se trasladó de régimen o tiene novedades en su responsabilidad, el calendario debe cotejarse con el RUT y el régimen vigente. Los impuestos territoriales integrados o relacionados requieren tratamiento particular.
Otras fechas fijas del 17 de noviembre
La DIAN también informa vencimientos hasta el 17 de noviembre de 2026, con reglas propias, para categorías como impuesto nacional al carbono, impuesto a la gasolina y ACPM, IVA de prestadores de servicios desde el exterior y obligaciones de presencia económica significativa cuando correspondan. También aparece la declaración bimestral de impuestos saludables aplicables a determinados productos. Son obligaciones de sujetos específicos; no deben incorporarse como vencimiento general de toda empresa sin verificar la responsabilidad tributaria correspondiente.
Ejemplo de una lista operativa mensual
Una empresa puede elaborar una lista de cuatro columnas: obligación, período gravable, último dígito del NIT y fecha oficial. Sobre esa lista añade responsable, estado de conciliación, revisión y aprobación, radicado, comprobante y evidencia de pago. Por ejemplo, la declaración de retención de octubre no comparte necesariamente las mismas reglas de soporte del IVA septiembre-octubre, aunque la agenda utilice fechas coincidentes. Cuando se administra más de una sociedad, cada NIT debe calcularse por separado.
Errores frecuentes en calendarios de redes
Las gráficas generales ayudan a recordar un rango, pero no sustituyen una tabla por NIT. Evite publicar una única fecha como si aplicara a todos los declarantes, atribuir automáticamente una periodicidad bimestral a responsables anuales o mostrar noviembre como período del IVA cuando se declara septiembre-octubre. Tampoco se deben presentar los vencimientos del régimen nacional como si fueran idénticos a los calendarios ICA de cada municipio. La lectura del cronograma requiere jurisdicción y tributo.
Conclusión
La prioridad del cierre de noviembre es cruzar la información contable de octubre y del bimestre septiembre-octubre con el calendario por NIT. La fuente oficial de la DIAN debe prevalecer sobre recordatorios o capturas anteriores; documentar cada fecha reduce riesgos de sanción, intereses y errores de presentación.
Recursos y herramientas relacionados
Fuentes oficiales consultadas
Actualizado: 3 de noviembre de 2026. Análisis editorial propio de Plantillas Contables COL. Este contenido es orientativo y no reemplaza la lectura de la norma ni el estudio del caso concreto.
Fuente oficial
DIAN - Vencimientos tributarios noviembre 2026; Decreto 2229 de 2023
https://www.dian.gov.co/Paginas/Vencimientos-tributarios-noviembre-2026.aspx ↗