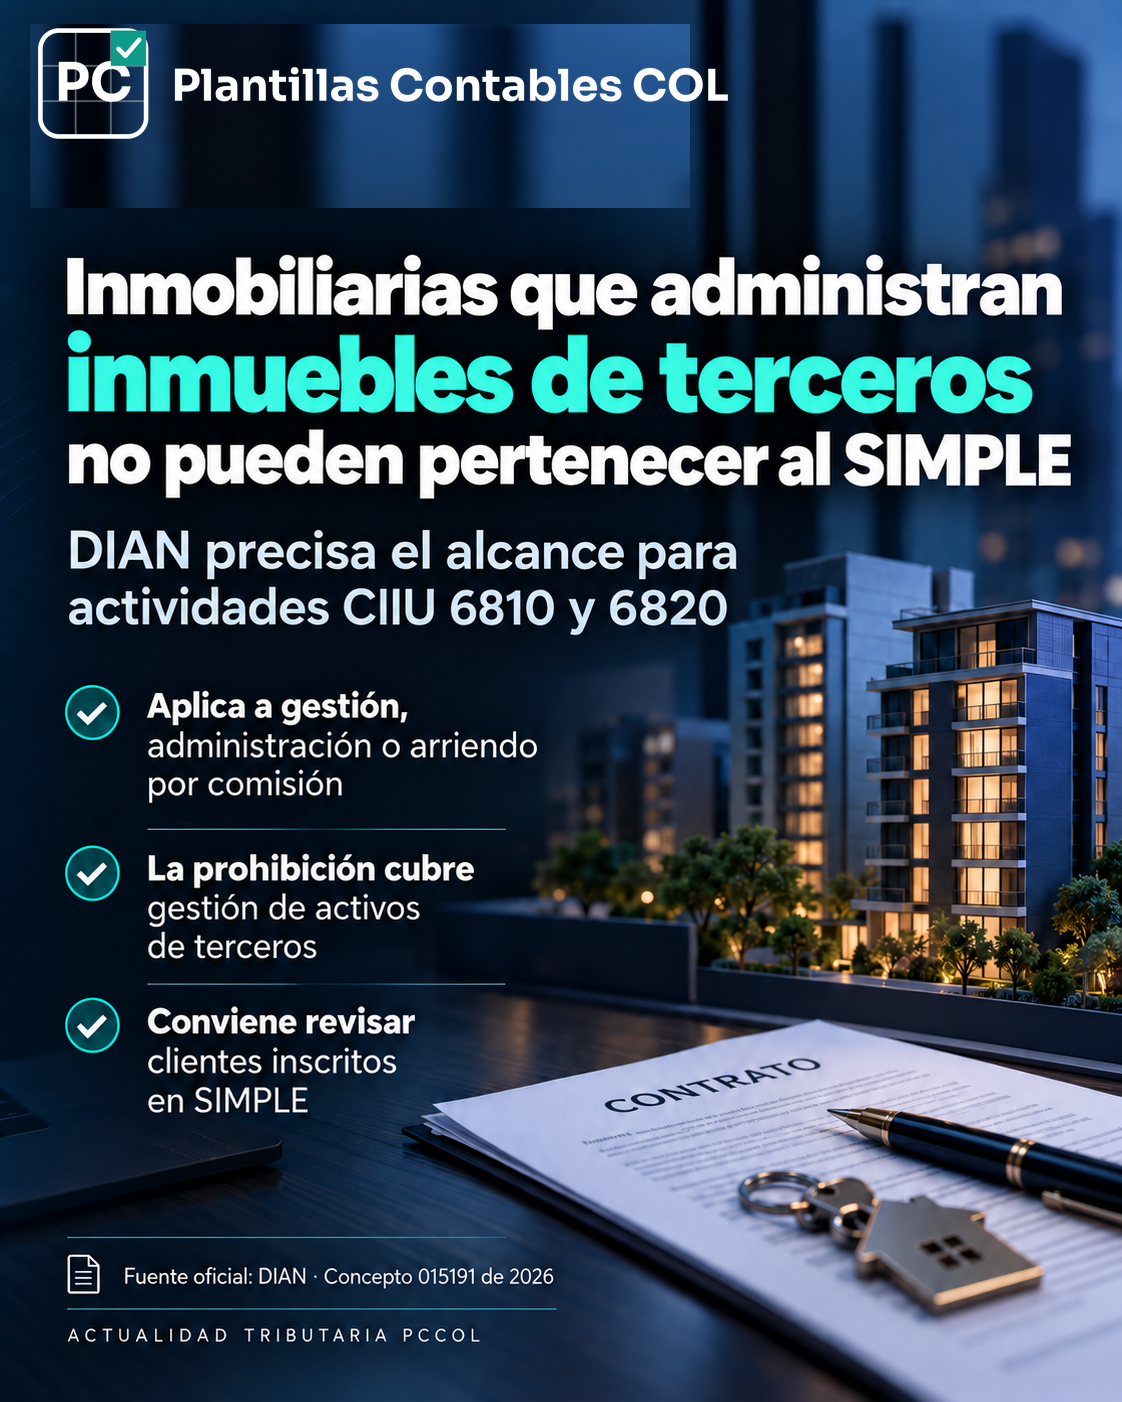
Inmobiliarias que administran inmuebles de terceros no pueden pertenecer al SIMPLE
Resumen
La DIAN precisó que las personas naturales o jurídicas dedicadas a recibir bienes inmuebles de terceros para gestionarlos, administrarlos, arrendarlos, venderlos o realizar otros actos dispositivos a cambio de una comisión no pueden optar por el Régimen Simple de Tributación cuando su actividad corresponde a la gestión de activos e intermediación prohibida por el artículo 906 del Estatuto Tributario.
Qué aclaró la DIAN
La consulta se refería a actividades clasificadas con los códigos CIIU 6810 y 6820. La DIAN concluyó que, cuando la actividad consiste en administrar o intermediar sobre activos de terceros a cambio de comisión, se configura la prohibición prevista en el literal b) del numeral 8 del artículo 906 del Estatuto Tributario.
La clave práctica no es únicamente el código CIIU: debe revisarse qué actividad desarrolla realmente el contribuyente y sobre qué bienes. No es lo mismo explotar un inmueble propio que recibir inmuebles de terceros para gestionarlos o intermediar su venta o arrendamiento.
¿A quién afecta?
Inmobiliarias, administradores de inmuebles, personas naturales o jurídicas que gestionen arriendos de terceros, intermediarios de compraventa inmobiliaria y contribuyentes inscritos o interesados en ingresar al SIMPLE con actividades relacionadas con los CIIU 6810 y 6820.
Qué debería revisar el contador
- Los contratos de administración, mandato, corretaje o intermediación.
- Si los inmuebles son propios o pertenecen a terceros.
- Si la remuneración corresponde a una comisión por gestionar, administrar, arrendar o vender bienes de terceros.
- La actividad económica real frente a la información registrada en el RUT.
- La permanencia en el SIMPLE de clientes inmobiliarios que desarrollen este tipo de actividades.
Ejemplo práctico
Una sociedad recibe apartamentos de distintos propietarios, se encarga de publicarlos, administrar los contratos de arrendamiento, recaudar cánones y descontar una comisión por su gestión. Bajo el criterio analizado por la DIAN, esa actividad se encuentra dentro de la prohibición aplicable al SIMPLE por involucrar gestión de activos e intermediación sobre bienes de terceros.
La restricción de fondo
La consulta pregunta si quienes reciben inmuebles de terceros para gestionarlos, arrendarlos o venderlos a cambio de una comisión -actividades de los códigos CIIU 6810 y 6820- pueden acogerse al Régimen Simple de Tributación. La DIAN responde que no, cuando se dedican de forma exclusiva a esa actividad: realizan gestión de activos e intermediación en la venta o arrendamiento de activos, supuesto que el literal b) del numeral 8 del artículo 906 del Estatuto Tributario excluye del régimen.
Por qué la forma contractual no cambia el resultado
- Prevalece la naturaleza económica de la actividad sobre la forma jurídica: un contrato de mandato no desvirtúa la restricción.
- El código CIIU no habilita por sí mismo el ingreso al Simple; el anexo solo clasifica actividades en grupos tarifarios.
- La restricción aplica a la actividad realizada de forma individual o concurrente con otras, sea principal o secundaria.
Ingresos pasivos y el umbral del 20 %
El Estatuto también restringe el acceso a quienes tengan actividades que generen ingresos pasivos por el 20 % o más de sus ingresos brutos totales. El legislador no definió «gestionar» ni «ingresos pasivos»; la DIAN usa como criterio orientador los ingresos ligados al capital o al activo subyacente. Según el Consejo de Estado, el reembolso de gastos no es ingreso gravado, mientras que la remuneración pactada sí lo es y es la que se computa.
Qué revisar antes de optar
Antes de aplicar un grupo tarifario, comprueba que el contribuyente cumple los requisitos de acceso y que no incurre en causales de exclusión del artículo 906. Analiza el contrato real, quién es el titular de los ingresos y qué proporción representan la comisión y los demás ingresos. Para efectos del Simple, la conclusión no modifica la tributación del mandante ni del mandatario más allá de la elegibilidad.
Conclusión PCCOL
Para actividades inmobiliarias, no basta revisar el CIIU de forma aislada. Si el negocio consiste en gestionar o intermediar inmuebles de terceros por comisión, conviene revisar inmediatamente la procedencia de la inscripción o permanencia en el Régimen SIMPLE.
Fuente oficial
DIAN - Concepto 015191 int. 1504 del 31 de agosto de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15191_2026.htm ↗