Castigar una cartera no borra el pasivo del deudor
Resumen
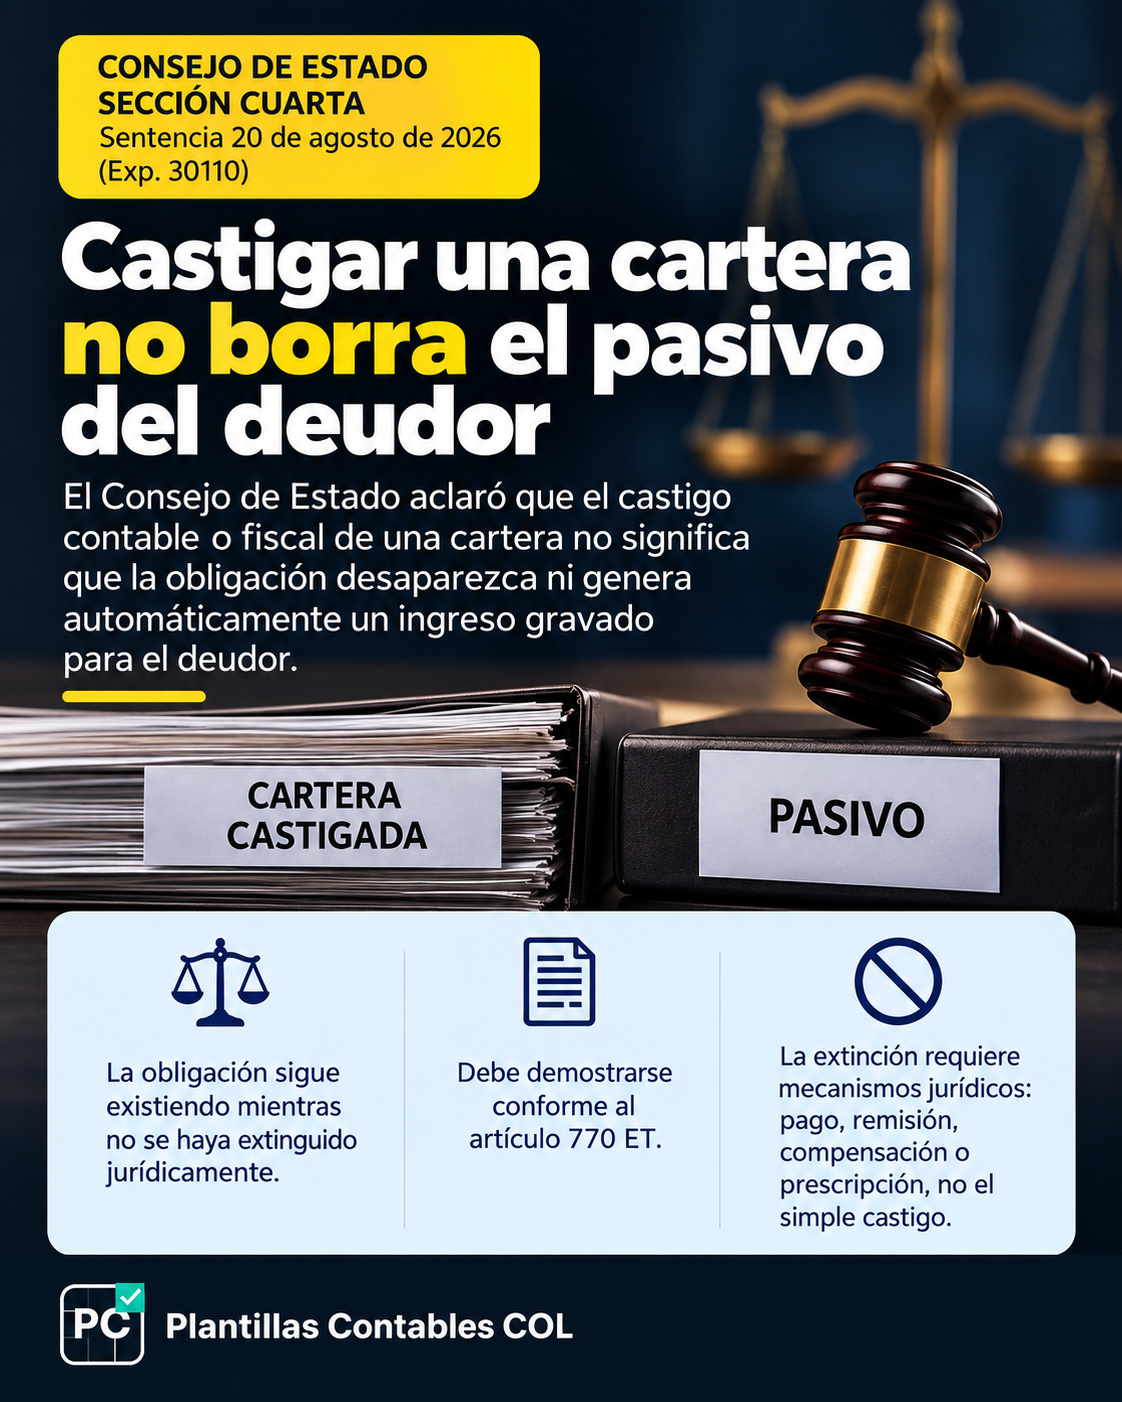
El Consejo de Estado, Sección Cuarta, precisó que el castigo contable o fiscal de una cartera por parte del acreedor no extingue por sí solo la obligación del deudor.
Mientras la deuda continúe existiendo jurídicamente, sea exigible y pueda demostrarse, puede mantenerse como pasivo fiscal aun cuando el acreedor haya retirado la cuenta por cobrar de sus estados financieros.
Qué aclaró la sentencia
El castigo de cartera es un tratamiento que opera en cabeza del acreedor y no equivale automáticamente a una condonación ni a otro modo de extinción de la obligación.
Por ello, el hecho de que una entidad financiera castigue la cartera no implica, por sí mismo, que el deudor deba eliminar el pasivo ni que se genere automáticamente un ingreso gravado.
Qué extingue realmente la obligación
Para retirar el pasivo debe verificarse si jurídicamente ocurrió una forma de extinción, por ejemplo:
- Pago.
- Remisión o condonación.
- Compensación.
- Prescripción, cuando corresponda.
Además, el contribuyente debe contar con prueba suficiente de la obligación conforme a las reglas fiscales aplicables, entre ellas el artículo 770 del Estatuto Tributario.
¿A quién afecta?
Empresas y personas que mantengan pasivos antiguos, deudas con entidades financieras o acreedores que hayan castigado sus cuentas por cobrar, así como contadores que preparen conciliaciones fiscales y soportes de pasivos.
Qué debería revisar el contador
- Si la obligación continúa jurídicamente vigente.
- La evidencia documental del pasivo.
- Si el acreedor únicamente castigó la cartera o si además existió condonación o remisión.
- Si se produjo pago, compensación, prescripción u otro modo legal de extinción.
- Que el pasivo cumpla las exigencias probatorias del artículo 770 del E.T.
Ejemplo práctico
Un banco castiga contablemente una deuda por considerarla de difícil recaudo. El deudor no ha pagado, no existe condonación y la obligación continúa jurídicamente exigible. El simple castigo realizado por el banco no obliga al deudor a eliminar automáticamente el pasivo fiscal.
El caso y la decisión
La sentencia con radicado 25000-23-37-000-2021-00167-01 confirmó la decisión del Tribunal Administrativo de Cundinamarca, que había fallado el 30 de enero de 2025. El Consejo de Estado concluyó que castigar la cartera es una decisión del acreedor y no una forma de extinguir la obligación. No equivale a una condonación ni genera ingreso gravable para el deudor. Solo la prescripción, además del pago y de los demás modos de extinción, libera al deudor.
El pasivo y su prueba
La Sala recordó que el pasivo se reconoce fiscalmente conforme a los artículos 282 y 283 del Estatuto Tributario y que el contribuyente debe probarlo. Por eso no basta con invocar el castigo del banco para sostener ni para eliminar una deuda: debes tener el contrato, los extractos y los soportes que muestren su existencia y su valor.
El costo presunto del artículo 82
La sentencia también aclara que el costo presunto del artículo 82 no sustituye la carga de probar los costos del artículo 771-2 del Estatuto. Además confirmó la sanción por inexactitud impuesta al contribuyente. Es una advertencia para quien reduzca pasivos o costos sin documentación.
Cómo usarlo en el cierre
Al conciliar los pasivos financieros, compara el saldo contable con la confirmación del acreedor y con el estado jurídico de la deuda. Si la deuda prescribió, documenta la prescripción. La reseña especializada consultada es del 14 de septiembre de 2026 y no precisa la fecha de la providencia; consulta el texto oficial antes de citarla en un caso concreto.
Conclusión PCCOL
Antes de retirar un pasivo porque el acreedor castigó la cartera, debe comprobarse si la obligación realmente se extinguió. El tratamiento contable del acreedor y la existencia jurídica de la deuda del deudor son asuntos diferentes.
Fuente oficial
Fuente oficial
Consejo de Estado, Sección Cuarta - Sentencia del 20 de agosto de 2026, Exp. 30110, rad. 25000-23-37-000-2021-00167-01.
https://www.consejodeestado.gov.co/seccion-cuarta/index.htm ↗