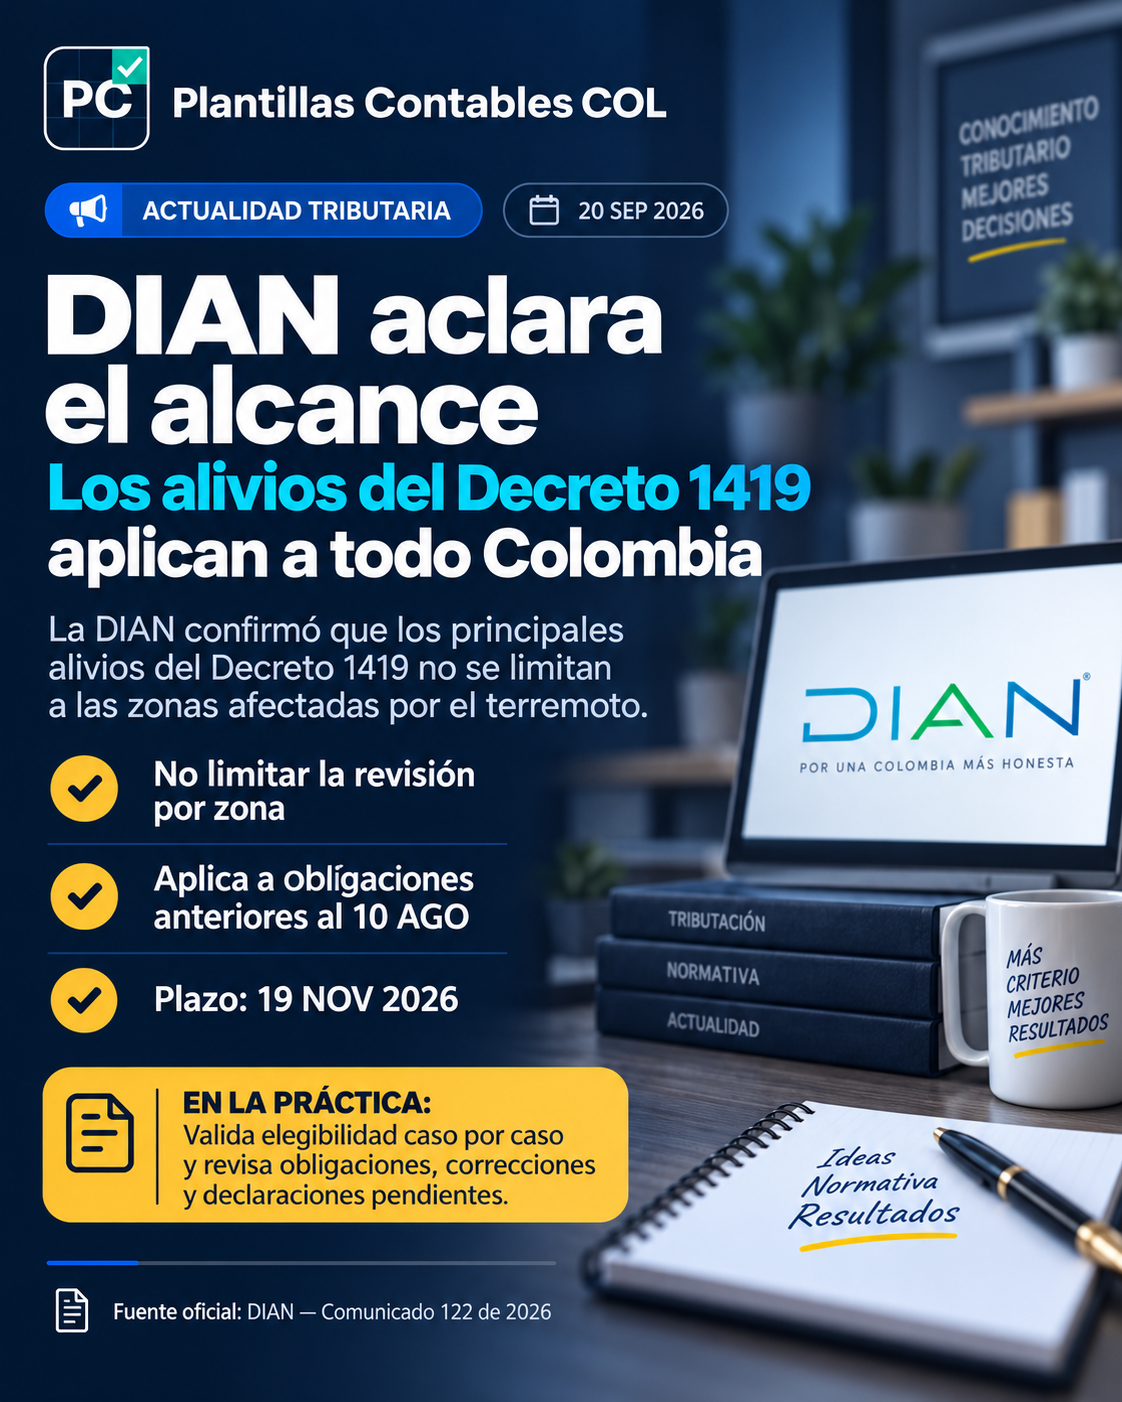
DIAN aclara el alcance: los principales alivios del Decreto 1419 aplican en todo Colombia
Resumen
La DIAN confirmó que varios de los principales alivios del Decreto Legislativo 1419 de 2026 aplican a contribuyentes de todo Colombia y no únicamente a quienes estén ubicados en las zonas afectadas por el terremoto.
Qué aclaró la DIAN
Para contribuyentes en mora por obligaciones anteriores al 10 de agosto de 2026 que se pongan al día o corrijan y presenten sus declaraciones pendientes antes del 19 de noviembre de 2026, la DIAN divulgó dos beneficios centrales:
- 85 % de reducción en determinadas sanciones: se paga el 15 % del valor de la sanción y su actualización, según corresponda.
- Interés moratorio especial del 4,5 % anual.
La DIAN también señaló que la conciliación de determinados procesos judiciales y la posibilidad de donar saldos a favor reconocidos por la entidad tienen alcance nacional bajo las condiciones del Decreto.
Qué sí queda limitado a las zonas de emergencia
Las facilidades abreviadas de pago de hasta 24 meses sin garantía, ciertas facilidades hasta 36 meses con garantía personal y la reprogramación de acuerdos vigentes están dirigidas a contribuyentes ubicados en las zonas afectadas, bajo los requisitos del Decreto 1419.
Además, la DIAN advirtió que las medidas tributarias de carácter procedimental previstas en el Capítulo II del Decreto Legislativo no aplican a Grandes Contribuyentes.
¿A quién afecta?
Contadores, empresas y personas naturales de cualquier lugar de Colombia con obligaciones anteriores al 10 de agosto de 2026, declaraciones pendientes o por corregir, o procesos que puedan quedar cubiertos por alguna de las medidas de alcance nacional.
Qué debería revisar el contador
- No limitar el análisis únicamente a clientes ubicados en las zonas afectadas.
- Identificar obligaciones anteriores al 10 de agosto de 2026.
- Revisar declaraciones omitidas y declaraciones que requieran corrección.
- Calcular el efecto de la reducción de sanciones y la tasa especial de intereses.
- Revisar litigios tributarios que puedan cumplir las condiciones de conciliación.
- Separar claramente los beneficios nacionales de las facilidades territoriales.
- Si el contribuyente es Gran Contribuyente, validar la exclusión aplicable a las medidas procedimentales del Capítulo II.
Ejemplo práctico
Una sociedad domiciliada en Bogotá no debe descartarse del análisis por no estar en una zona directamente afectada. Si tiene una obligación elegible anterior al 10 de agosto de 2026 y cumple los demás requisitos, puede revisar los beneficios nacionales divulgados por la DIAN.
Si una sanción susceptible del beneficio fuera de $20.000.000, una reducción del 85 % llevaría ese componente a $3.000.000, sujeto a la sanción mínima y demás condiciones del decreto.
Conclusión PCCOL
La aclaración cambia el filtro práctico para el contador: la revisión no debe comenzar por la ubicación geográfica del cliente. Primero debe identificarse la obligación y el beneficio buscado. Solo después se determina si la medida tiene alcance nacional o si exige domicilio fiscal en la zona de emergencia.
Fuente oficial
DIAN — Comunicado de Prensa 122 del 19 de septiembre de 2026.
https://www.dian.gov.co/Prensa/Paginas/NG-Comunicado-de-Prensa-122-2026.aspx ↗