
¿Tu factura electrónica es válida? Cuatro verificaciones antes de contabilizarla
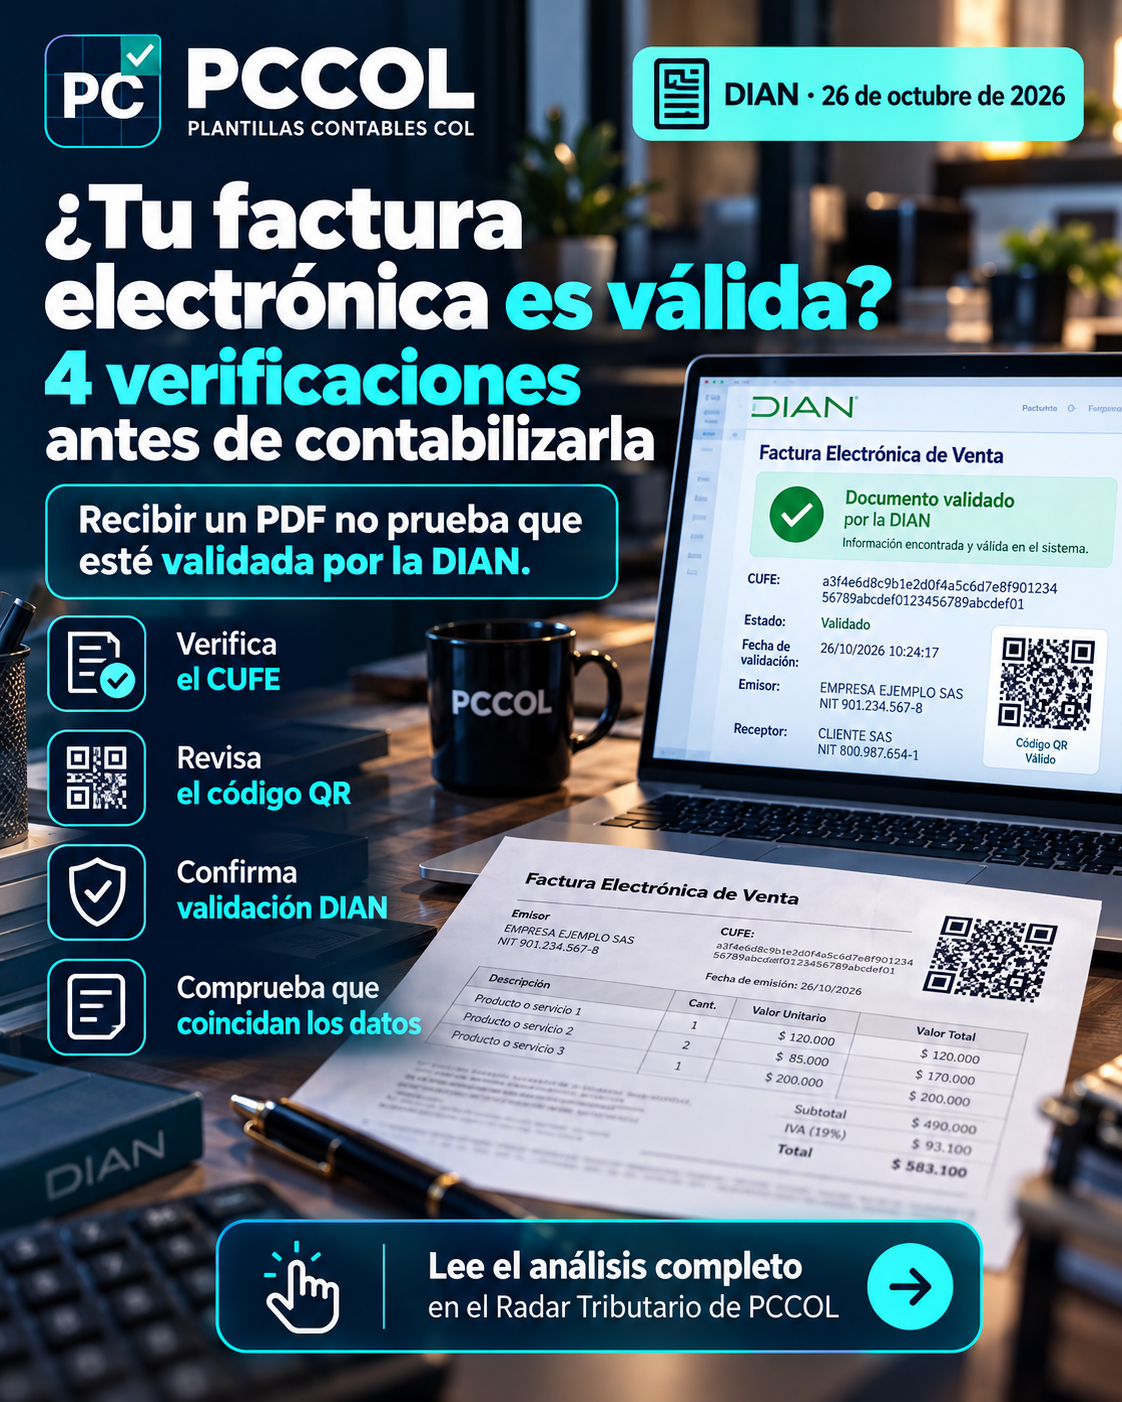
La advertencia de la DIAN: un PDF no basta
La DIAN recordó en su publicación del 26 de octubre de 2026 que recibir un PDF o una representación gráfica con apariencia de factura no demuestra, por sí solo, que la factura electrónica haya sido validada. Para tener efectos fiscales, la factura debe haber surtido el proceso de generación, transmisión y validación ante la entidad.
El mensaje es relevante para empresas, contadores y auxiliares porque hoy es común recibir por correo documentos que “se ven” como factura, pero cuya validez no se ha comprobado. Si el documento no fue validado o si sus datos no coinciden, puede generarse un problema en el soporte de costos, deducciones o impuestos descontables.
1. Las cuatro verificaciones mínimas
- Ubicar el CUFE: el Código Único de Factura Electrónica identifica la factura y permite rastrearla en el sistema.
- Escanear el código QR: debe dirigir al servicio oficial de consulta de la DIAN para validar que el documento exista y coincida.
- Consultar directamente en la DIAN: el servicio Buscar documento permite ingresar el CUFE y comprobar el estado del documento.
- Revisar la coincidencia de datos: emisor, adquirente, valores, impuestos y demás campos deben corresponder a la operación realizada.
2. ¿Por qué esta verificación importa tanto?
La misma DIAN explica que una factura electrónica validada es un requisito para que el adquirente pueda usarla como soporte de costos, deducciones e impuestos descontables, junto con el cumplimiento de los demás requisitos de ley. Es decir, la validación no reemplaza todos los requisitos tributarios, pero sí es una condición básica que no debe omitirse.
Esto se conecta directamente con otras reglas recientes que hemos analizado en PCCOL: una operación real no reemplaza un soporte defectuoso y una factura que “parece correcta” no siempre es suficiente. La verificación temprana evita rechazos, reprocesos y contingencias en auditoría o fiscalización.
3. Ejemplo práctico
Una empresa recibe por correo una representación gráfica en PDF por $8.500.000 + IVA por un servicio de mercadeo. El documento trae logo, numeración, QR y CUFE. Sin embargo, al escanear el QR, el enlace no dirige al servicio oficial o la consulta del CUFE no arroja coincidencia. En ese escenario, el contador no debería contabilizar de inmediato el gasto como si ya estuviera soportado sin antes pedir aclaración al emisor.
| Control | Resultado esperado |
|---|---|
| CUFE | Identificador visible y completo |
| Código QR | Enlace al servicio oficial de la DIAN |
| Consulta en DIAN | Documento encontrado y validado |
| Datos | Coincidencia de emisor, receptor, valores e impuestos |
4. Recomendaciones PCCOL
- Definir un control interno de recepción de facturas antes de registrarlas en contabilidad.
- Conservar evidencia de la consulta del CUFE cuando se trate de operaciones sensibles o montos materiales.
- Capacitar al equipo de cuentas por pagar para diferenciar una representación gráfica de una validación exitosa.
- No confundir la validación con la procedencia automática del costo o del IVA: también deben revisarse contrato, realidad económica, causalidad y demás requisitos.
Conclusión PCCOL
La guía oficial de la DIAN deja una idea sencilla pero crucial: si no verificas la validación, no basta con que el PDF “se vea bien” para dar por bueno el soporte. Antes de contabilizar una factura, revisa CUFE, QR, validación y datos. Es un paso corto que puede evitar contingencias tributarias importantes.
Fuente oficial
DIAN — Aprenda a verificar si su factura electrónica fue validada por la DIAN
https://www.dian.gov.co/Prensa/Paginas/NG-Aprenda-a-verificar-si-su-factura-electronica-fue-validada-por-la-DIAN-.aspx ↗