
DIAN aclara cuándo una empresa del sector salud puede estar excluida del impuesto al patrimonio
Resumen
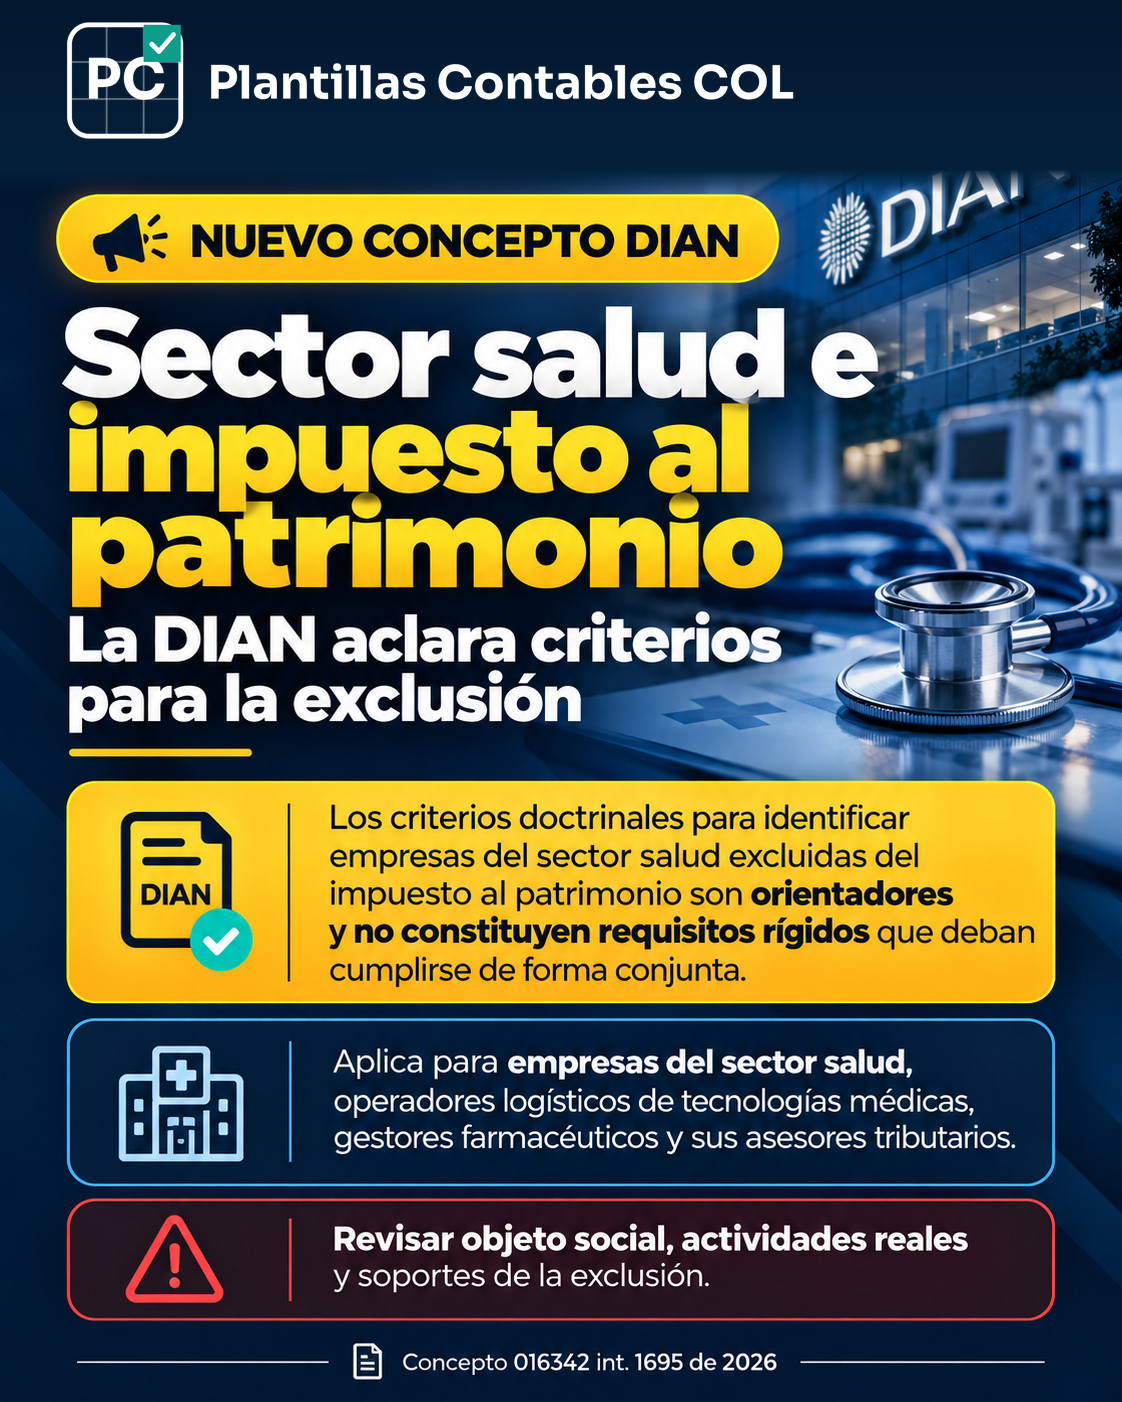
La DIAN expidió el Concepto 016342 (interno 1695) del 18 de septiembre de 2026 para precisar el alcance de su doctrina sobre las empresas del sector salud y las exclusiones previstas en la normativa del impuesto al patrimonio para personas jurídicas en 2026.
Qué aclaró la DIAN
La doctrina explicó que los criterios identificados en pronunciamientos anteriores —participación en la actividad de salud, aseguramiento, financiación o prestación directa de servicios, y la relación con la inspección y vigilancia sectorial— tienen naturaleza orientadora. No son una lista cerrada ni requisitos rígidos que siempre deban acreditarse acumulativamente.
Por tanto, para determinar si una empresa pertenece realmente al sector salud en los términos de la norma, no basta observar una etiqueta de su objeto social ni asumir que todos los proveedores del ecosistema quedan excluidos. La evaluación debe atender la actividad económica efectivamente desarrollada, su participación directa en el servicio de salud y el régimen jurídico correspondiente.
Precisión: el concepto no establece una exclusión automática para cualquier empresa que fabrique dispositivos médicos, distribuya insumos, opere tecnologías o gestione servicios farmacéuticos.
¿A quién afecta?
A sociedades del sector salud y organizaciones vinculadas con aseguramiento, financiación, prestación de servicios, tecnologías y operaciones farmacéuticas; también a asesores tributarios que deban evaluar la sujeción al impuesto al patrimonio de 2026.
Qué debería revisar el contador
- Confirmar qué actividades desarrolla realmente la empresa y documentar contratos, facturas, registros y habilitaciones correspondientes.
- Identificar su participación directa, si existe, en aseguramiento, financiación o prestación de servicios de salud.
- Revisar su régimen de inspección, vigilancia y control sectorial y la conexión con las normas aplicables.
- Comparar la situación concreta con el Decreto Legislativo 173 de 2026 y la doctrina oficial interpretada por el concepto.
- Conservar un análisis escrito que sustente por qué la exclusión aplica o por qué procede declarar, en lugar de basarse exclusivamente en el código CIIU o el objeto social.
Ejemplo práctico
Una empresa vinculada a la gestión de tecnologías médicas desea considerar la exclusión. Antes de adoptar ese tratamiento debe demostrar qué actividades desarrolla y cuál es su participación real en los servicios de salud; el solo nombre de la actividad o del cliente no basta para acreditar la excepción.
Conclusión PCCOL
La DIAN reconoce que sus criterios sirven de orientación y no deben convertirse mecánicamente en un examen acumulativo. Sin embargo, la exclusión requiere demostrar que la empresa corresponde efectivamente al supuesto legal. La recomendación es fundamentar la clasificación con pruebas de la operación y revisión normativa individual.
Fuente oficial
DIAN, Concepto 016342 (interno 1695) del 18 de septiembre de 2026, publicado oficialmente el 21 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_16342_2026.htm ↗