
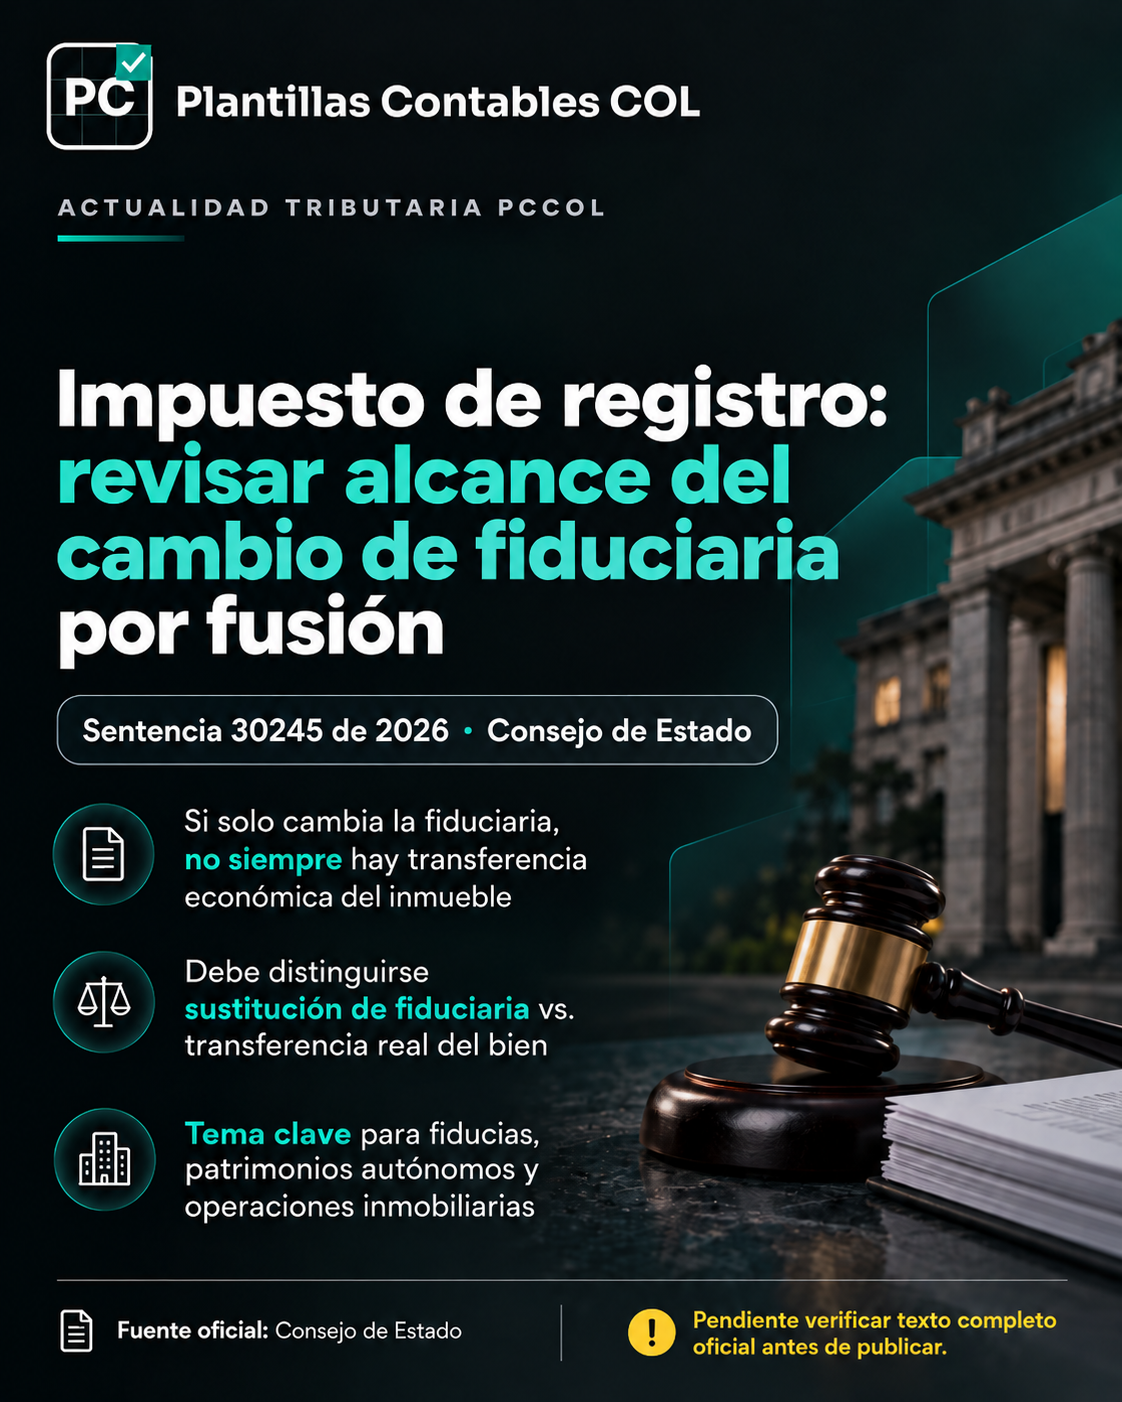
Impuesto de registro: revisar el alcance del cambio de fiduciaria por fusión
Estado editorial: doctrina en verificación
Advertencia: este contenido identifica un criterio jurídico descrito en una reseña especializada de la Sentencia 30245 de 2026. Al momento de preparar la actualización, no se había recuperado ni cotejado el texto íntegro oficial de esa providencia. Por ello, el análisis es preliminar y no debe utilizarse como única base para liquidar o solicitar devoluciones de impuesto de registro.
¿Cuál es el asunto en discusión?
El caso se refiere al impuesto de registro cuando una entidad fiduciaria que actúa como vocera de un patrimonio autónomo es sustituida por otra a raíz de una fusión por absorción, sin que cambien el fideicomitente ni el beneficiario.
La reseña técnica destaca una diferencia entre una modificación de la fiduciaria que figura como vocera y una transferencia económica del inmueble a un tercero. Según esa reseña, la sustitución fiduciaria descrita constituiría un acto sin cuantía para efectos del impuesto de registro. Esta conclusión está pendiente de contraste integral con la sentencia oficial y su contexto procesal.
¿A quién afecta?
Fiduciarias, patrimonios autónomos, empresas con inmuebles administrados bajo fiducia mercantil, áreas jurídicas y contables que intervienen en fusiones o sustituciones fiduciarias y profesionales que revisan impuestos departamentales.
Qué debería revisar el contador y el área jurídica
- La escritura y los documentos de fusión o sustitución fiduciaria.
- Si existe transferencia patrimonial real del inmueble a un tercero distinto del fideicomitente o beneficiario.
- La identificación de los participantes antes y después del acto.
- La normativa aplicable al impuesto de registro, entre otras, el artículo 229 de la Ley 223 de 1995 y su reglamentación.
- El texto íntegro de la Sentencia 30245 y sus límites fácticos, una vez esté disponible para consulta oficial.
- Los valores liquidados o pagados y la vía procesal que correspondiera para controvertirlos.
Conclusión PCCOL
Una sustitución fiduciaria y una transferencia económica de dominio no deben presumirse idénticas. Antes de trasladar ese criterio a un caso concreto es indispensable verificar la providencia íntegra, los actos registrados, las partes y la legislación aplicable. Este análisis permanece expresamente en revisión.
Nota de descubrimiento: la noticia fue detectada mediante una reseña técnica especializada; el vínculo principal se dirige al buscador oficial del Consejo de Estado y no equivale a un enlace comprobado a la sentencia.
Fuente oficial
Consejo de Estado — Buscador oficial de jurisprudencia (consultar expediente 30245 de 2026; enlace directo al texto íntegro aún no verificado).
https://www.consejodeestado.gov.co/buscador-de-jurisprudencia2/index.htm ↗