
¿Una fiducia permite descontar el IVA de activos fijos reales productivos?
Resumen
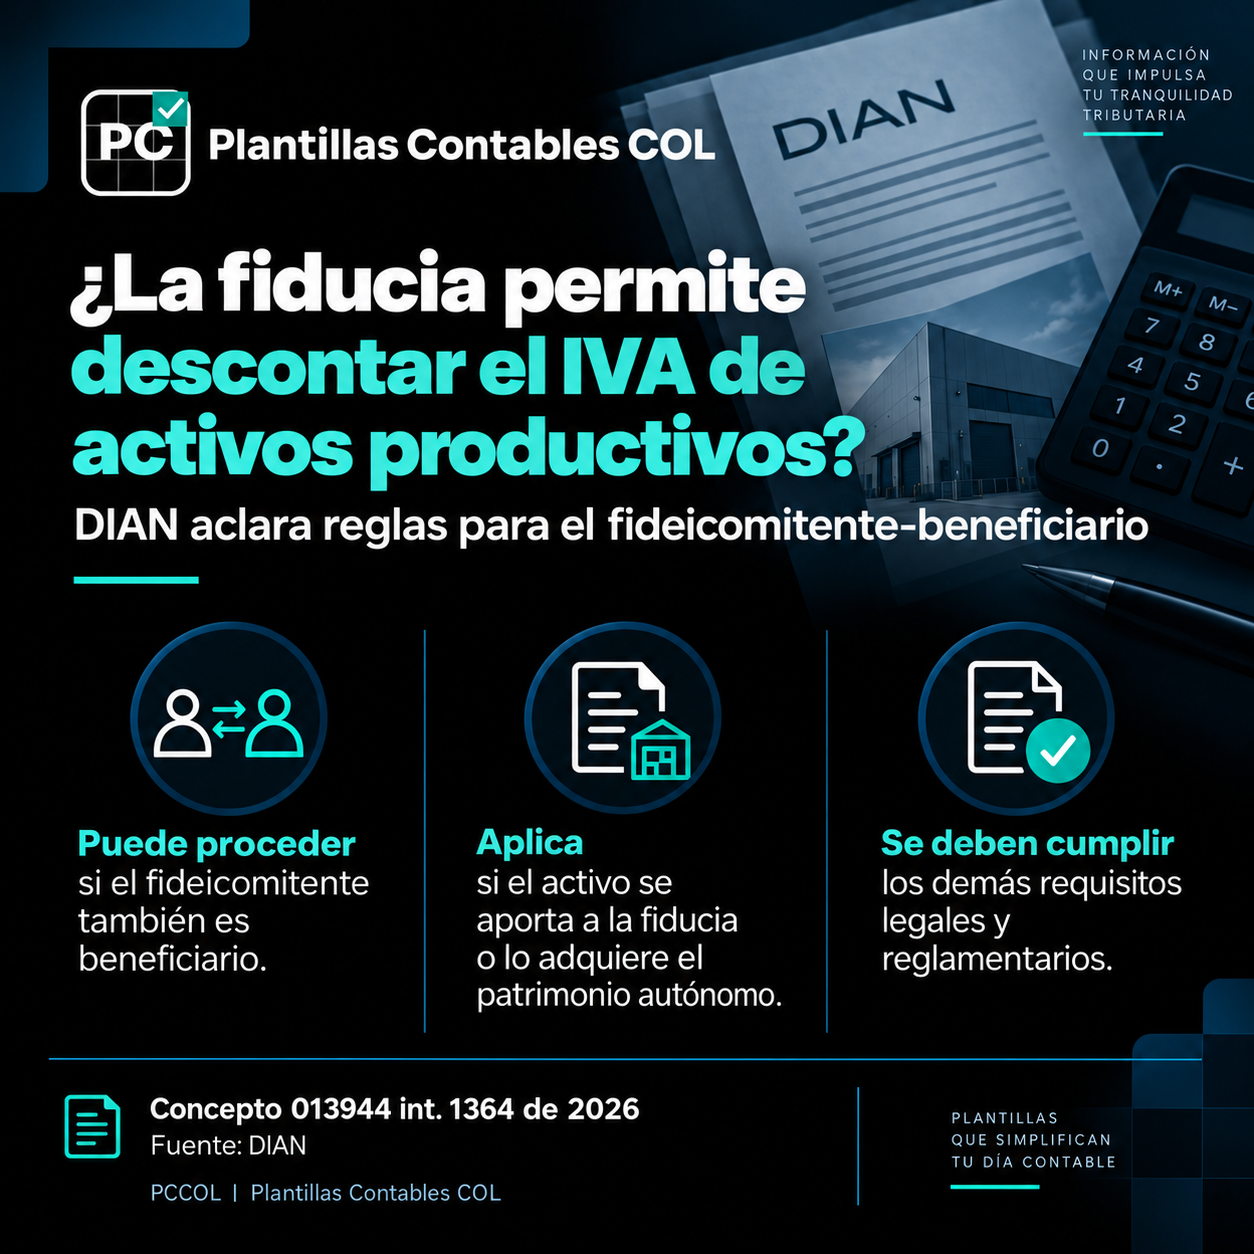
La DIAN precisó que el fideicomitente que también ostenta la calidad de beneficiario puede acceder al descuento tributario del IVA pagado en la adquisición, construcción, formación o importación de activos fijos reales productivos vinculados a una fiducia mercantil, siempre que se cumplan los requisitos legales y reglamentarios.
Qué pasó
La consulta analizó dos escenarios: cuando el fideicomitente adquiere el activo y posteriormente lo aporta al patrimonio autónomo, y cuando es el propio patrimonio autónomo el que adquiere el activo para cumplir la finalidad de la fiducia.
Qué cambió o aclaró
La DIAN concluyó que el descuento tributario previsto en el artículo 258-1 del Estatuto Tributario puede proceder para el fideicomitente-beneficiario en ambos escenarios, atendiendo las reglas de transparencia fiscal aplicables a los contratos de fiducia mercantil.
Esto no significa que el descuento opere automáticamente. Deben cumplirse los requisitos del artículo 258-1 del E.T. y de los artículos 1.2.1.27.1 a 1.2.1.27.7 del Decreto 1625 de 2016, entre los demás requisitos que correspondan.
¿A quién afecta?
Empresas y contribuyentes que utilicen patrimonios autónomos o contratos de fiducia mercantil para adquirir, desarrollar o administrar activos fijos reales productivos y en los que el fideicomitente sea simultáneamente beneficiario.
Qué debería revisar el contador
- Que el fideicomitente sea también beneficiario de la fiducia.
- Que el activo cumpla la definición y condiciones de activo fijo real productivo.
- La trazabilidad del IVA efectivamente pagado.
- Si el activo fue aportado por el fideicomitente o adquirido por el patrimonio autónomo.
- La documentación contractual y contable de la fiducia.
- El cumplimiento de los requisitos reglamentarios del descuento tributario.
Ejemplo práctico
Una compañía constituye una fiducia mercantil para desarrollar un activo productivo y conserva la calidad de beneficiaria. Si el patrimonio autónomo adquiere directamente el activo y se cumplen las condiciones del artículo 258-1 del E.T. y su reglamentación, la estructura fiduciaria no impide por sí sola que el fideicomitente-beneficiario acceda al descuento tributario correspondiente.
Dónde se apoya la DIAN
El artículo 258-1 del Estatuto Tributario permite descontar del impuesto sobre la renta el IVA pagado en la adquisición, construcción, formación o importación de activos fijos reales productivos. La DIAN aplica además las reglas de transparencia fiscal de la fiducia: el patrimonio autónomo no es el sujeto que consolida el beneficio, sino quien participa en él. Para el segundo escenario cita el numeral 8 del artículo 102 del Estatuto, y respalda el análisis con la sentencia del Consejo de Estado del 13 de marzo de 2025 (radicado 28927).
Requisitos y tratamiento del IVA
Los requisitos del descuento están en los artículos 1.2.1.27.1 a 1.2.1.27.7 del Decreto 1625 de 2016. Si tomas el IVA como descuento tributario, no puedes tratarlo además como costo, gasto ni como IVA descontable. La DIAN también recuerda conservar los soportes de la operación, en línea con el artículo 632 del Estatuto. Al revisar el texto de la norma reglamentaria, comprueba qué numerales siguen vigentes, porque algún numeral del artículo 1.2.1.27.1 figura como anulado en el normograma.
Lo que no dice el concepto
El concepto no analiza si un activo concreto es un activo fijo real productivo ni cuantifica límites del descuento frente al impuesto a cargo. Tampoco reemplaza la lectura de los contratos fiduciarios: quién es beneficiario y cuándo se aportó el activo son datos de hecho que debes probar. La DIAN lo emitió el 11 de agosto de 2026 y lo publicó el 24 de agosto.
Conclusión PCCOL
La fiducia mercantil no rompe automáticamente el vínculo fiscal requerido para el descuento del IVA de activos fijos reales productivos. El análisis debe centrarse en la calidad del fideicomitente-beneficiario, la naturaleza del activo y el cumplimiento integral de los requisitos legales y reglamentarios.
Fuente oficial
DIAN — Concepto 013944 int. 1364 del 11 de agosto de 2026. Normatividad / doctrina DIAN.
https://www.dian.gov.co/Contribuyentes-Plus/Paginas/Normatividad.aspx ↗