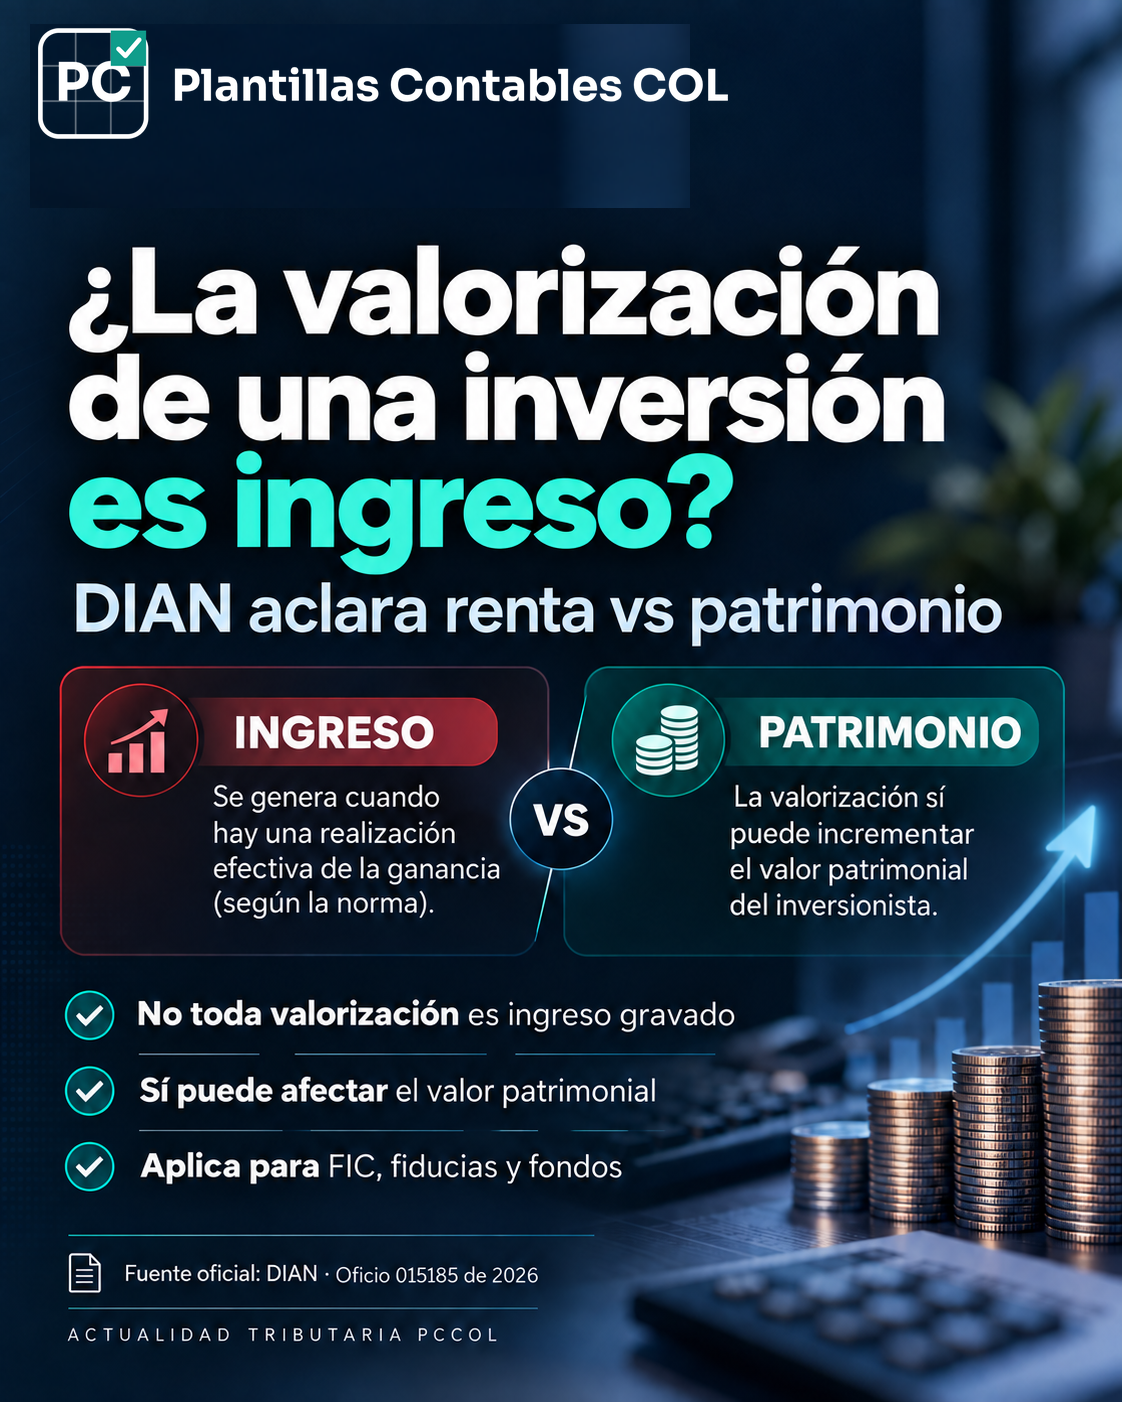
¿La valorización de una inversión es ingreso? DIAN aclara renta vs. patrimonio
Resumen
La DIAN aclaró una diferencia clave para preparar correctamente la declaración de renta: una valorización o desvalorización informada en el certificado de una inversión no constituye, por sí sola, un ingreso gravado o una pérdida fiscalmente reconocible. Sin embargo, esa misma variación sí puede incidir en el valor patrimonial que debe declararse.
Qué aclaró la DIAN
El análisis fiscal debe separar dos preguntas diferentes: cuándo se realiza el ingreso y cuánto vale fiscalmente la inversión al cierre del período.
Que una valorización todavía no deba reconocerse como ingreso no significa que pueda ignorarse para efectos patrimoniales. El tratamiento concreto depende del vehículo de inversión y de las reglas aplicables a su realización y valoración.
La doctrina aborda, entre otros, fondos de inversión colectiva, fondos de capital privado, fondos voluntarios de pensiones y derechos fiduciarios.
¿A quién afecta?
Personas naturales y demás contribuyentes con inversiones en fondos, patrimonios autónomos, fondos voluntarios de pensiones, fiducias u otros vehículos cuyo certificado reporte valorizaciones, desvalorizaciones o variaciones en el valor de la participación.
Qué debería revisar el contador
- El certificado de la inversión con corte al 31 de diciembre.
- El tipo de vehículo: FIC, fondo de capital privado, fondo voluntario de pensiones, fiducia u otro.
- Si el rendimiento fue efectivamente distribuido, abonado o realizado conforme a la regla fiscal aplicable.
- El valor patrimonial que corresponde declarar al cierre del período.
- Las retenciones y demás datos certificados por la entidad administradora.
Ejemplo práctico
Una inversión pasa de $80 millones a $87 millones durante el año y el inversionista no realiza ningún retiro. No debe concluirse automáticamente que existen $7 millones de ingreso gravado; pero tampoco debe asumirse que el patrimonio continúa necesariamente en $80 millones. Renta y patrimonio deben revisarse de forma separada.
La pregunta
La consulta se refiere a personas naturales con inversiones en fondos de inversión colectiva, fondos de capital privado, fondos voluntarios de pensiones, patrimonios autónomos y otros vehículos. Los certificados de las entidades financieras informan valorizaciones o desvalorizaciones aunque la persona no haya retirado, redimido ni enajenado nada. ¿Son ingresos o pérdidas fiscales? ¿Cuentan en el valor patrimonial?
La conclusión de la DIAN
- Por sí solas, las valorizaciones y desvalorizaciones no son ingresos gravados ni pérdidas fiscalmente reconocibles. Su efecto en renta depende de las reglas de realización aplicables al contribuyente, al activo o al vehículo (artículos 27, 28 y 105 del Estatuto Tributario).
- Sí pueden incidir en el valor patrimonial del derecho, según las reglas de valoración de los artículos 267 y siguientes y las normas especiales de cada vehículo.
- Esa valoración debe observarse para el patrimonio poseído al 1 de enero de cada año, que integra la base del impuesto al patrimonio, sin perjuicio de las reglas propias de ese impuesto.
Cómo se valora cada vehículo
- FIC y FCP: los resultados del fondo se integran en el valor de la unidad aunque no se hayan redimido; eso afecta el reconocimiento patrimonial, pero no determina por sí mismo un ingreso o pérdida fiscal.
- Fondos voluntarios de pensiones: el valor del fondo se determina diariamente; para títulos con rendimientos, el valor patrimonial es el costo de adquisición más los rendimientos causados y no cobrados al cierre del período.
- Fiducias mercantiles: el derecho fiduciario se valora según la participación en el patrimonio fiscal del fideicomiso; la fiduciaria expide cada año un certificado con el valor de los derechos y los rendimientos acumulados al 31 de diciembre.
- Otros vehículos: hay que identificar la naturaleza del derecho, su mecanismo de valoración y la norma aplicable.
Aportes voluntarios a pensiones
Según el artículo 126-1 del Estatuto, los aportes voluntarios son renta exenta dentro de los límites previstos, y los retiros mantienen ese tratamiento si se cumplen las condiciones, entre ellas una permanencia mínima de diez años con requisitos de pensión, o su destinación a vivienda. Si no se cumplen, aplican las consecuencias tributarias y la retención en la fuente de la norma.
Conclusión PCCOL
“No realizado como ingreso” no significa “sin efecto patrimonial”. Antes de llevar una valorización a la declaración, conviene identificar la naturaleza de la inversión y aplicar por separado las reglas de realización del ingreso y de valoración patrimonial.
Fuente oficial
DIAN - Oficio 015185 int. 1490 del 1 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15185_2026.htm ↗