DIAN aclara el uso de notificaciones electrónicas y la Ley 2213 en procesos tributarios
Resumen
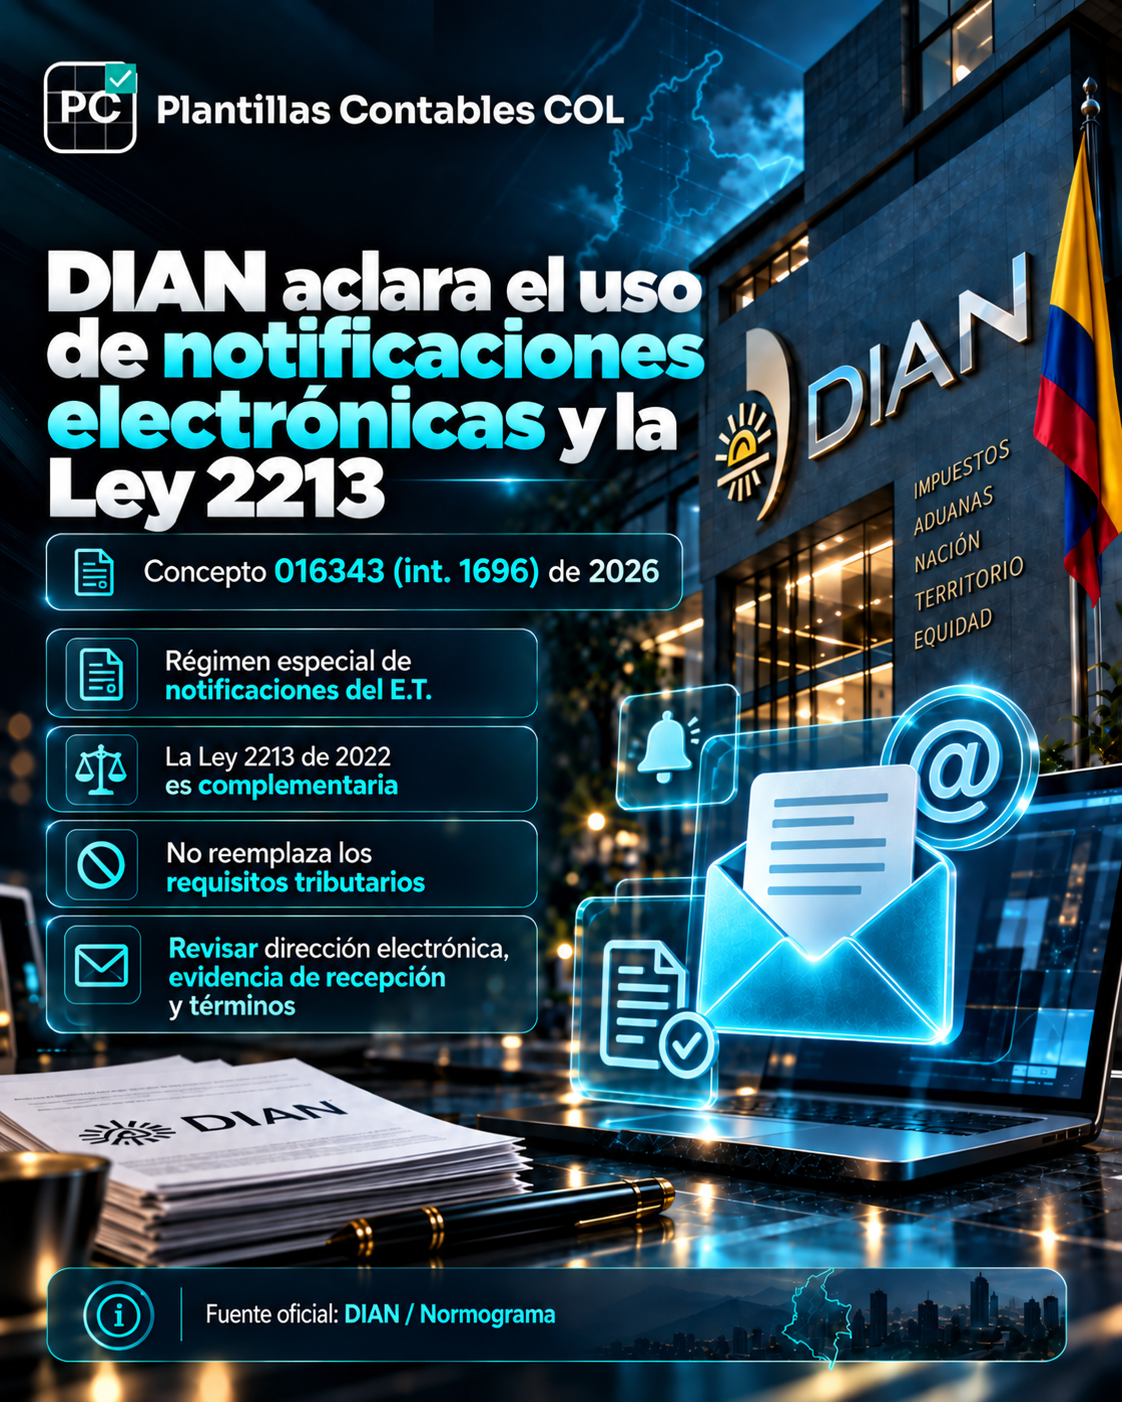
La DIAN precisó el alcance de las notificaciones electrónicas y de la Ley 2213 de 2022 dentro de actuaciones de fiscalización, cobro coactivo y otros procedimientos tributarios.
La idea central es que el Estatuto Tributario contiene un régimen especial de notificaciones, principalmente en sus artículos 563 a 568, y ese régimen no es reemplazado por las reglas generales de digitalización contenidas en la Ley 2213.
Qué cambió o se aclaró
La DIAN señaló que la incorporación de medios tecnológicos no modifica los requisitos sustanciales previstos en el Estatuto Tributario para que una notificación sea válida, eficaz y oponible.
La Ley 2213 de 2022 puede tener un papel supletorio o complementario, pero no permite desconocer los canales, direcciones electrónicas, mecanismos habilitados ni formalidades que la legislación tributaria exige expresamente.
¿A quién afecta?
Contribuyentes, responsables, agentes retenedores, apoderados y asesores que intervengan en procesos de fiscalización, determinación, discusión o cobro coactivo ante la DIAN.
Qué debería revisar el contador
- La dirección electrónica reportada y vigente ante la DIAN.
- El canal exacto por el cual fue enviado o recibido el acto administrativo.
- La existencia del correspondiente acuse o evidencia de recepción cuando sea exigible.
- Los términos para responder, recurrir o presentar excepciones.
- Que no se pretenda reemplazar una formalidad tributaria expresa por un mecanismo digital no previsto para ese procedimiento.
Ejemplo práctico
Si una actuación de cobro coactivo fue enviada por un medio electrónico distinto al previsto en el régimen tributario aplicable, no basta con afirmar que la Ley 2213 autoriza el uso general de herramientas digitales. Debe verificarse si la notificación cumplió los requisitos específicos del Estatuto Tributario.
Conclusión PCCOL
En procedimientos ante la DIAN, digitalizar no significa flexibilizar. Antes de calcular un término o asumir que un acto quedó válidamente notificado, conviene revisar primero las reglas especiales tributarias y la evidencia técnica de la notificación.
Fuente oficial
Fuente oficial
DIAN — Concepto 016343 int. 1696 del 18 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_16343_2026.htm ↗