DIAN aclara qué pasa si una factura electrónica se expide tarde
Resumen
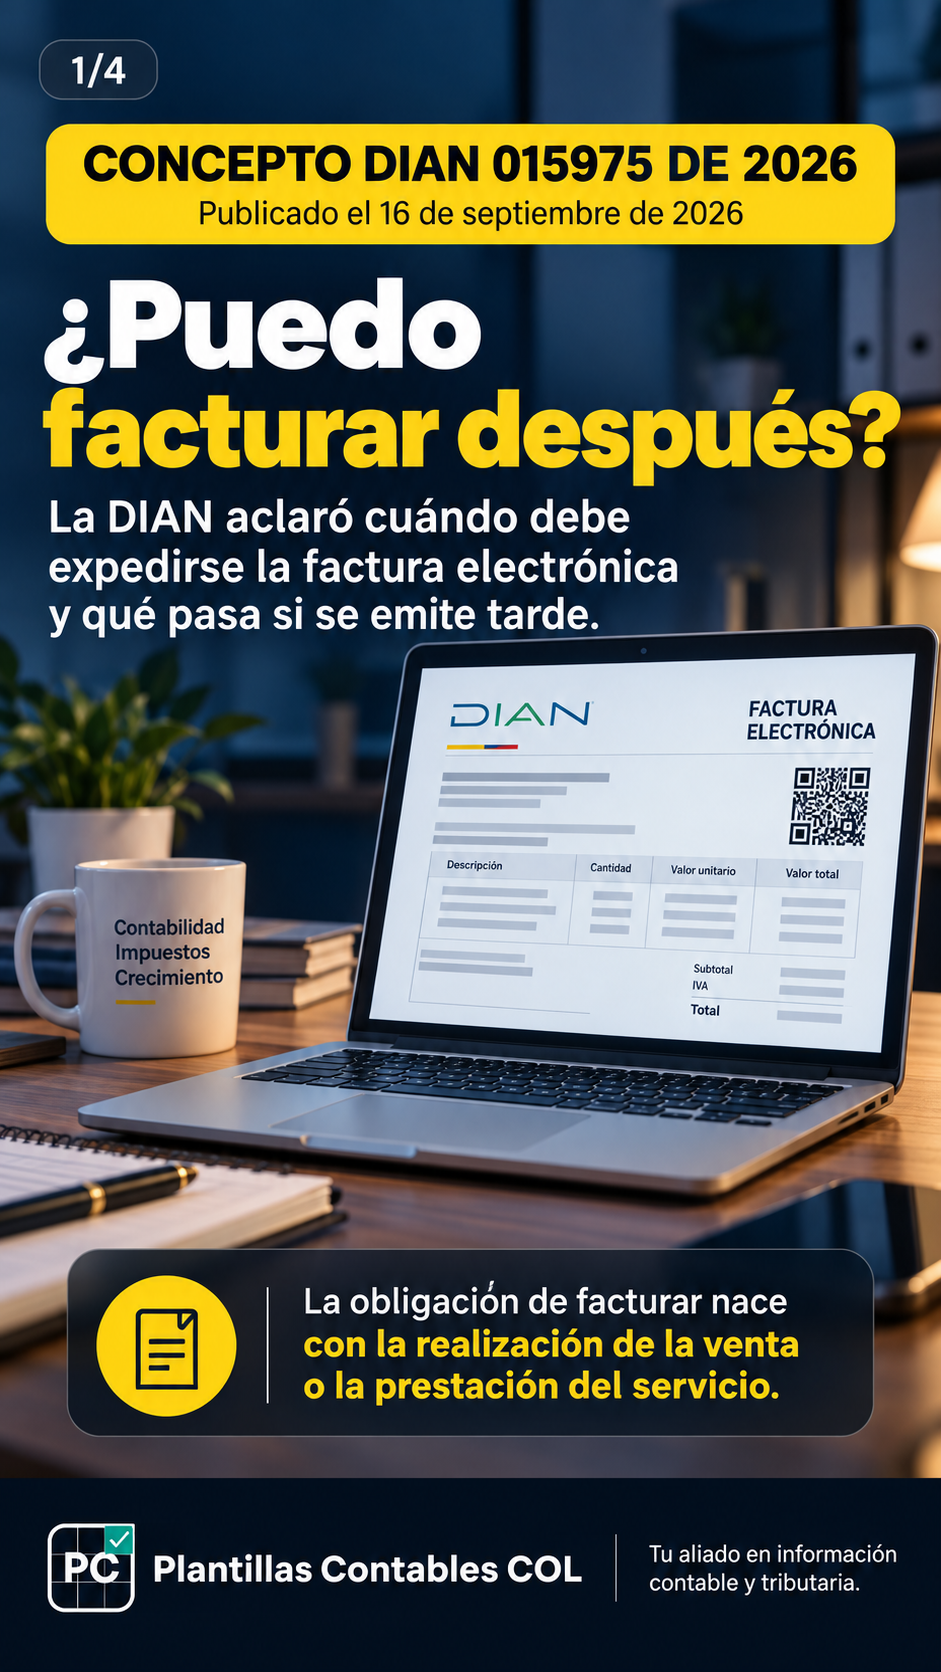
La DIAN, mediante el Concepto 015975 int. 1603 de 2026, aclaró la oportunidad para expedir la factura electrónica y las consecuencias de no hacerlo en el momento correspondiente.
La conclusión principal es clara: la obligación de facturar nace con la realización de la venta o la prestación del servicio y no depende de que el cliente haya realizado el pago.
Qué aclaró la DIAN
La DIAN abordó tres situaciones frecuentes:
1. Si el cliente no ha pagado, ¿puedo esperar para facturar?
No. La falta de pago no permite aplazar la expedición de la factura.
Si la venta se realizó o el servicio fue prestado, la factura debe expedirse en el momento de la operación, independientemente de que el pago sea de contado, a crédito o permanezca pendiente.
2. ¿Puedo expedir después una factura que olvidé emitir?
La DIAN señala que no existe una autorización general para expedir extemporáneamente una factura respecto de una operación que no fue facturada en la oportunidad legal.
Que el sistema permita técnicamente generar o validar posteriormente un documento no significa que la obligación se haya cumplido oportunamente.
Existe además una diferencia importante con el artículo 771-2 del Estatuto Tributario. Esta norma puede permitir, bajo determinadas condiciones, que el adquirente reconozca fiscalmente un costo o deducción del período aunque la factura tenga fecha del período siguiente. Sin embargo, esto no concede al vendedor un plazo adicional para facturar.
3. ¿No facturar puede generar una sanción independiente?
Sí. La DIAN considera que la no expedición de la factura constituye una infracción formal autónoma, independientemente de las consecuencias que puedan existir por declaraciones tributarias omitidas o presentadas extemporáneamente.
En el concepto se citan, entre otras, las reglas de los artículos 616-1, 652-1 y 657 del Estatuto Tributario, incluyendo la posible clausura de tres días y la alternativa de multa prevista en el parágrafo 6 del artículo 657.
¿A quién afecta?
La doctrina es relevante para empresas y personas obligadas a facturar electrónicamente, especialmente cuando:
- facturan únicamente después de recibir el pago;
- existen servicios prestados pendientes de facturación;
- se detectan operaciones no facturadas durante el cierre contable; o
- se pretende emitir posteriormente una factura para subsanar una operación anterior.
Qué debería revisar el contador
- Que el procedimiento interno de facturación esté conectado con la realización de la venta o la prestación del servicio y no únicamente con el recaudo.
- Identificar oportunamente operaciones ejecutadas pero pendientes de facturar.
- Fortalecer los controles de cierre mensual y anual.
- No utilizar el artículo 771-2 del Estatuto Tributario como justificación para que el proveedor facture operaciones históricas posteriormente.
Ejemplo práctico
Una empresa presta un servicio el 25 de septiembre, pero acuerda con el cliente recibir el pago el 20 de octubre. El hecho de que el dinero se reciba en octubre no autoriza a esperar hasta esa fecha para facturar. La obligación de facturación está asociada a la operación realizada y no al momento del recaudo.
Conclusión PCCOL
Facturación y recaudo son momentos diferentes. La regla práctica que deja el Concepto 015975 de 2026 es especialmente importante para los cierres contables: no recibir el pago no justifica aplazar la factura y la posibilidad técnica de generar posteriormente un documento no convierte la facturación tardía en oportuna.
Por ello, las empresas deberían revisar sus procesos para detectar ventas y servicios prestados pendientes de facturación antes del cierre de cada período.
Fuente oficial
Fuente oficial
DIAN — Concepto 015975 int. 1603 del 9 de septiembre de 2026, publicado en el Normograma DIAN el 16 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15975_2026.htm ↗