Autorretención especial: Consejo de Estado confirma que sí aplican las cuantías mínimas
Resumen
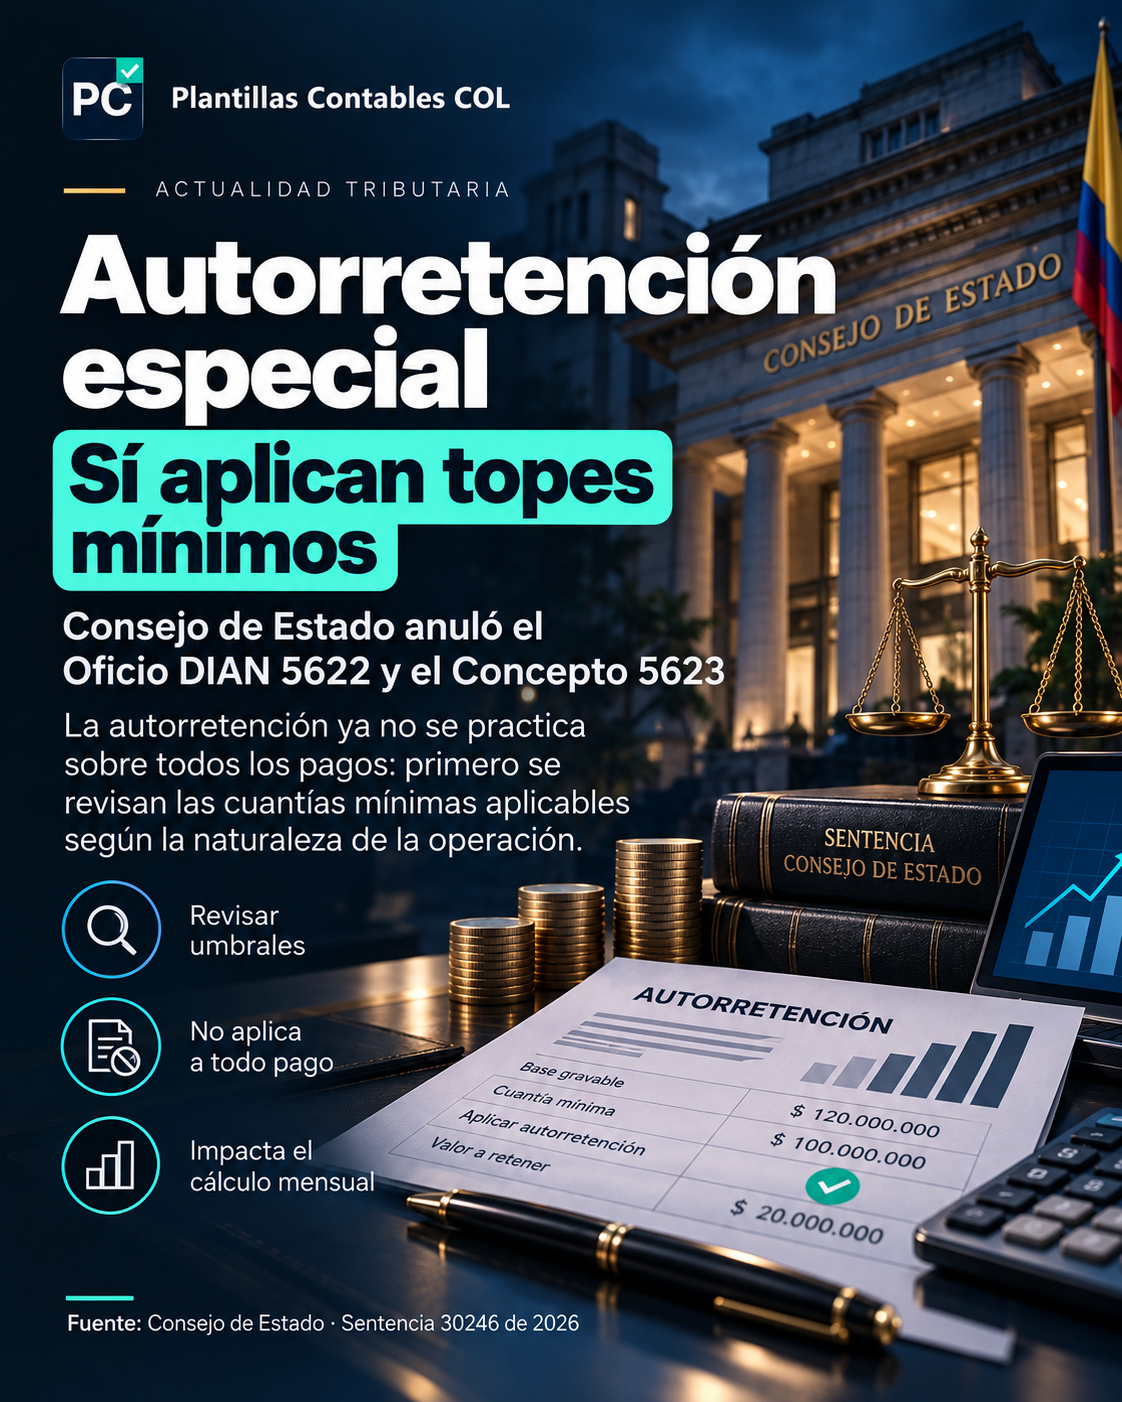
La Sección Cuarta del Consejo de Estado declaró la nulidad del Oficio DIAN 5622 del 15 de marzo de 2017 y del Concepto 5623 de 2023, doctrina que sostenía que la autorretención especial del impuesto sobre la renta debía practicarse sobre los pagos o abonos en cuenta sin aplicar las cuantías mínimas previstas para la retención en la fuente.
La Sala concluyó que la remisión contenida en el artículo 1.2.6.7 del Decreto 1625 de 2016 a las bases de retención en renta comprende también los umbrales a partir de los cuales procede practicar la retención.
Qué cambia en la práctica
La autorretención especial ya no debe analizarse bajo la tesis de que cualquier pago o abono en cuenta genera autorretención sin importar su cuantía. Antes de liquidarla debe identificarse la naturaleza de la operación y verificar si se supera la cuantía mínima que corresponda según la regulación vigente.
Esto no elimina la autorretención especial ni modifica por sí solo quiénes son autorretenedores o la tarifa correspondiente a la actividad económica. El cambio está en la aplicación de los umbrales mínimos.
Qué doctrina fue anulada
El Oficio DIAN 5622 de 2017 había interpretado que, aunque el artículo 1.2.6.7 remitía a las bases previstas para la retención en renta, esa remisión no incluía las cuantías mínimas. Bajo esa lectura, la autorretención procedía sobre el 100 % del pago o abono en cuenta.
El Consejo de Estado consideró que esa interpretación restringía indebidamente la remisión reglamentaria y anuló tanto ese oficio como el Concepto 5623 de 2023 que había mantenido el mismo criterio.
¿A quién afecta?
Sociedades y demás contribuyentes obligados a practicar la autorretención especial a título del impuesto sobre la renta, así como equipos contables y tributarios que parametrizan ERP, facturación, cuentas por cobrar y papeles de trabajo mensuales.
Qué debería revisar el contador
- Identificar los conceptos sobre los cuales actualmente se calcula la autorretención especial.
- Revisar la cuantía mínima vigente aplicable a cada naturaleza de pago o abono en cuenta.
- Validar la parametrización del ERP o software contable antes del siguiente cierre mensual.
- No utilizar automáticamente un mismo umbral para operaciones de naturaleza diferente.
- Documentar el criterio aplicado y conservar soporte de la norma vigente utilizada para determinar la cuantía mínima.
Importante
Las cuantías mínimas pueden depender del concepto y de la normativa vigente en el período. Por ello, la sentencia no debe convertirse en una tabla única de topes: cada operación requiere revisar la regla de retención que le corresponde.
Conclusión PCCOL
La sentencia cambia un criterio que durante años llevó a muchas empresas a autorretener incluso pagos de muy baja cuantía. Desde el punto de vista operativo, la tarea inmediata es revisar las parametrizaciones de autorretención y aplicar los umbrales según la naturaleza de la operación.
Fuentes de referencia
- DIAN — Oficio 5622 de 2017, criterio posteriormente anulado. ↗
- Consejo de Estado — Sección Cuarta. Exp. 30246. ↗
Fuente oficial
Consejo de Estado, Sección Cuarta — Sentencia del 25 de septiembre de 2026, Exp. 11001-03-27-000-2025-00065-00 (30246).
https://www.consejodeestado.gov.co/seccion-cuarta/index.htm ↗