
Bogotá aprobó su reforma tributaria: alivios del 60 %, nuevas tarifas de ICA y cambios desde 2027
Resumen
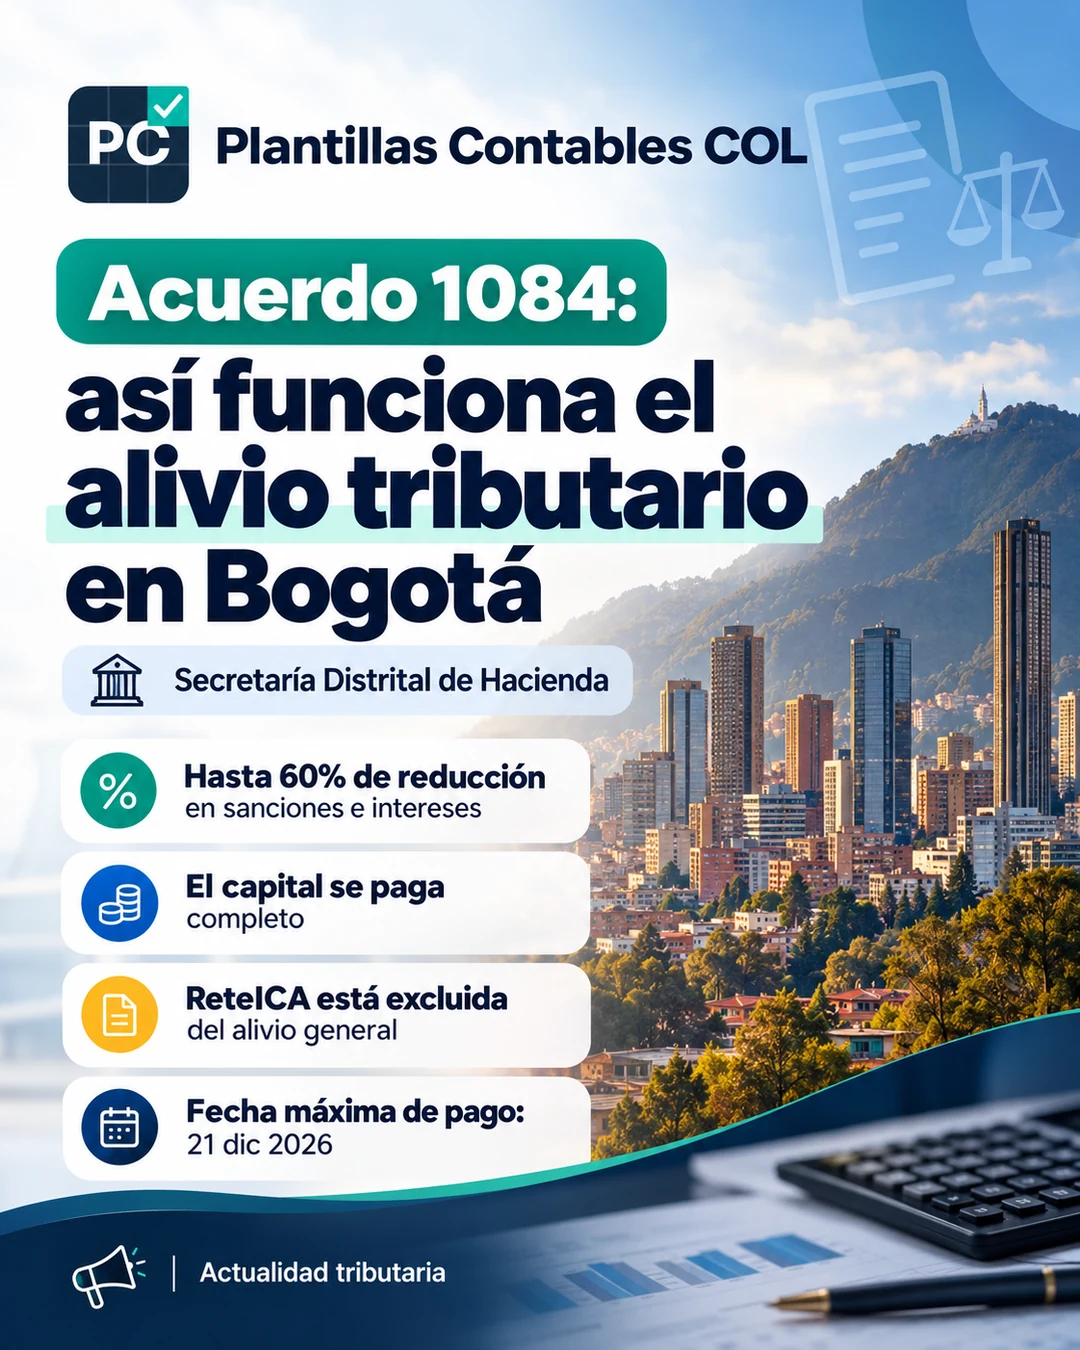
El Acuerdo Distrital 1084 del 8 de octubre de 2026 contiene una reforma tributaria para Bogotá. Establece alivios temporales del 60 % sobre intereses y sanciones de determinadas obligaciones, ajustes de tarifas del impuesto de industria y comercio (ICA), una sobretasa predial para financiar el alumbrado público y cambios en algunos impuestos distritales desde 2027.
El acuerdo fue aprobado por el Concejo de Bogotá y sancionado por el alcalde mayor. Aunque contiene medidas de vigencia inmediata, otras tienen fechas posteriores de entrada en aplicación. No todas las obligaciones tienen derecho a los beneficios transitorios.
1. Alivios del 60 %: ¿qué se paga?
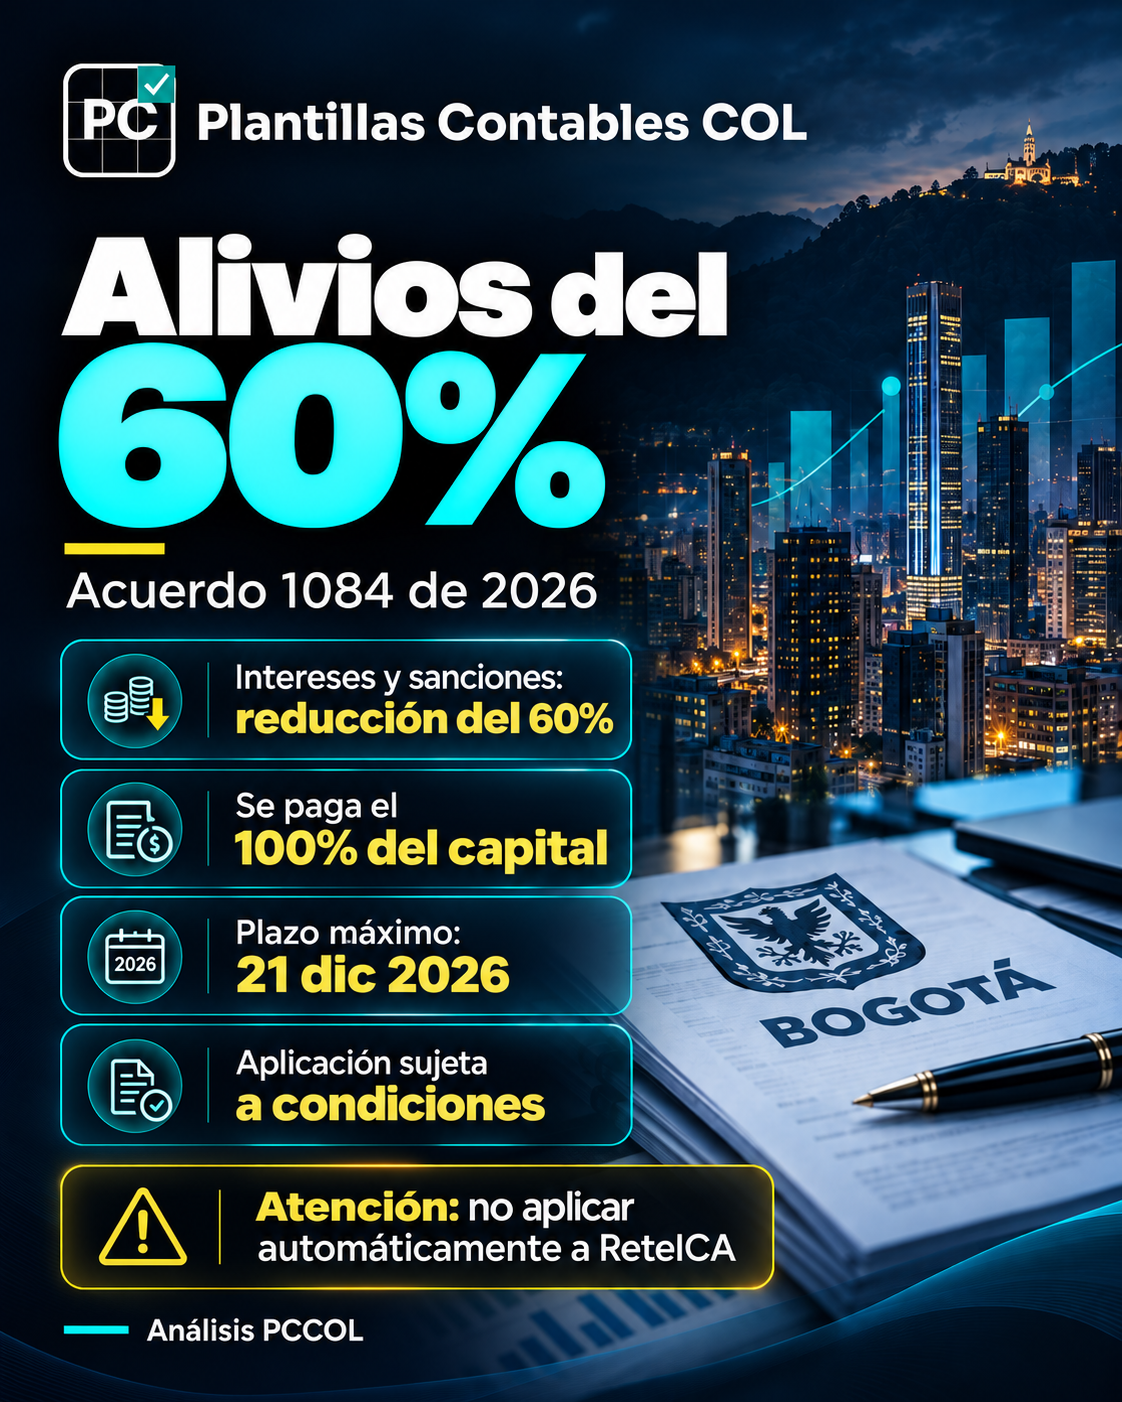
El artículo 7 contempla una reducción del 60 % de intereses y sanciones para determinadas obligaciones pendientes, bajo las condiciones y exclusiones previstas en el acuerdo. Para acceder debe verificarse el estado de la obligación, pagarse el 100 % del capital y el 40 % de los intereses y sanciones aplicables, mediante pago en las condiciones exigidas, a más tardar el 21 de diciembre de 2026.
Este alivio no reduce el impuesto principal. También contiene tratamientos específicos para determinadas sanciones por no enviar información, declaraciones omitidas o inexactas y otros supuestos previstos en la norma. No deben aplicarse indiscriminadamente porcentajes sin examinar la situación particular.
2. Advertencia: ReteICA y otras exclusiones
Las obligaciones tributarias de agentes de retención de ICA están excluidas del alivio general. Debe distinguirse la obligación propia de ICA de una empresa de su eventual obligación como agente retenedor. También es indispensable examinar restricciones relacionadas con actos discutidos judicialmente y el efecto jurídico de acogerse al beneficio, conforme al texto definitivo y los procedimientos de la Secretaría de Hacienda.
3. Nuevas tarifas de ICA
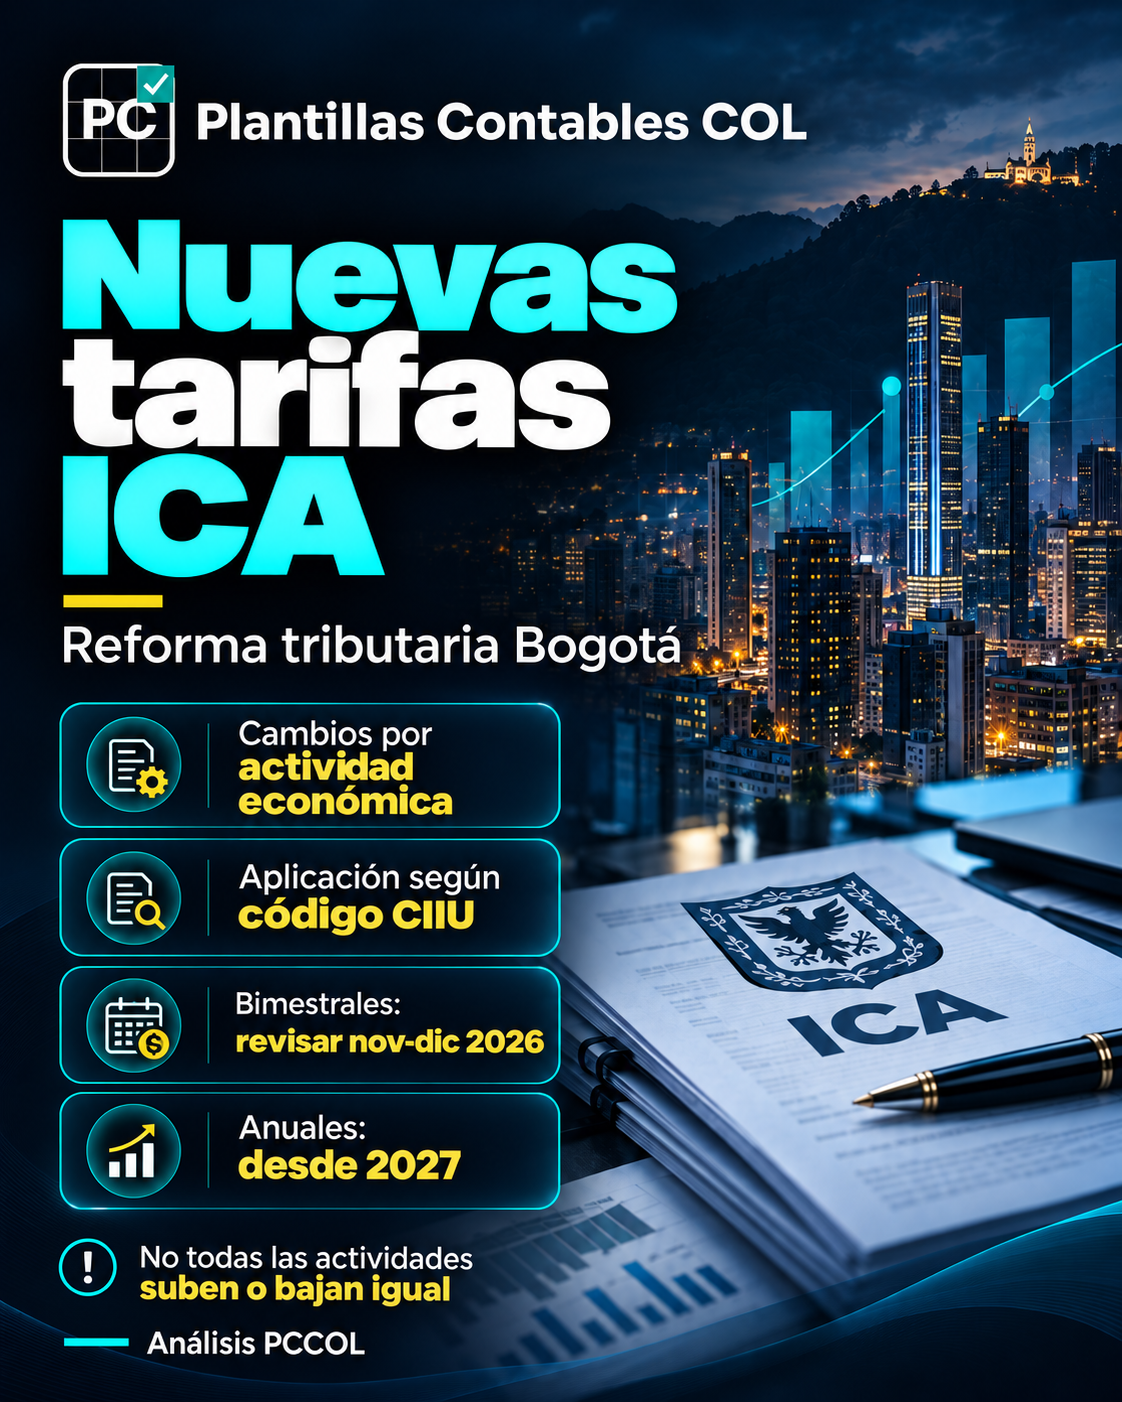
El artículo 21 modifica tarifas del ICA diferenciadas por actividad económica y código CIIU. No existe un aumento o reducción uniforme: la tarifa aplicable requiere identificar el código y la actividad realmente desarrollada.
- Contribuyentes bimestrales: deben revisar la entrada en aplicación para el bimestre siguiente a la aprobación del acuerdo, noviembre–diciembre de 2026, teniendo en cuenta las reglas transitorias de la norma.
- Contribuyentes anuales: los cambios correspondientes tienen efectos desde el año gravable 2027.
- Varias actividades: deben mantenerse separados los ingresos por actividad y validarse las tarifas específicas por CIIU.
Recomendación PCCOL: no parametrizar nuevas tarifas en un ERP ni en un liquidador sin contrastar el código CIIU y las disposiciones temporales del acuerdo.
4. Cambios a partir de 2027
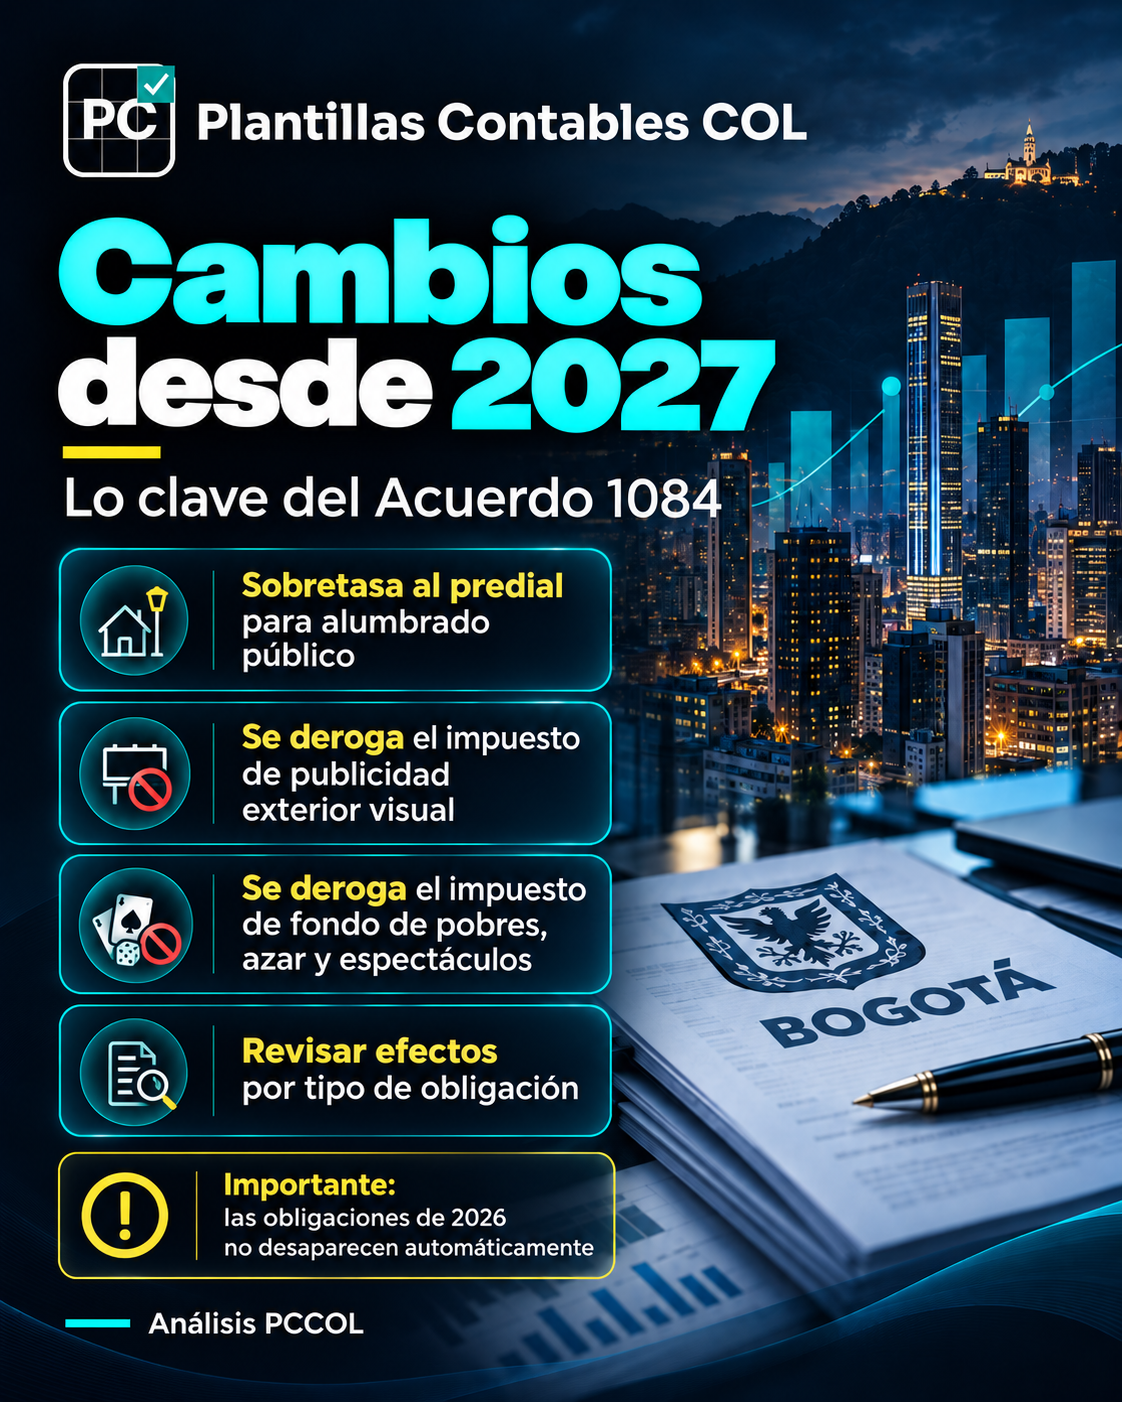
El acuerdo contempla la sobretasa al impuesto predial con destino al alumbrado público, con tarifas, topes y tratamientos diferenciados según el predio. También prevé la derogación del impuesto de publicidad exterior visual y del impuesto unificado de fondo de pobres, azar y espectáculos desde el 1 de enero de 2027.
Importante: la eliminación futura de estos impuestos no extingue por sí misma las obligaciones correspondientes a hechos generadores anteriores o períodos gravables de 2026.
Ejemplo práctico del alivio
Suponga una obligación elegible con un capital pendiente de $5.000.000 y $2.000.000 de intereses y sanciones calculados conforme a la norma.
- Impuesto o capital: $5.000.000 (100 %).
- Intereses y sanciones con reducción del 60 %: $800.000 (40 %).
- Total ilustrativo a pagar: $5.800.000.
- Ahorro ilustrativo: $1.200.000.
El ejemplo no aplica a obligaciones excluidas como determinadas obligaciones de agentes de ReteICA. Cada caso exige verificar el cumplimiento de todos los requisitos legales, el estado de la obligación y la liquidación oficial.
¿Qué debe revisar el contador?
- Identificar saldos pendientes de impuestos y sanciones distritales; determinar si cumplen las condiciones del artículo 7 y si están excluidos.
- Confirmar capital, intereses y sanciones y la forma exigida de pago antes del 21 de diciembre de 2026.
- Verificar los códigos CIIU y la periodicidad de ICA para definir qué tarifa corresponde aplicar y desde qué período.
- Separar ICA propio de las obligaciones de ReteICA; no extender a Bogotá los beneficios nacionales del Decreto 1419 de 2026.
- Revisar los cambios en predial, impuestos derogados y obligaciones formales desde 2027.
Conclusión PCCOL
La reforma obliga a separar los beneficios transitorios de 2026 de los cambios permanentes aplicables desde 2027. La oportunidad más urgente es revisar obligaciones elegibles antes del 21 de diciembre, sin confundir obligaciones propias de ICA con retenciones practicadas. En paralelo, los declarantes bimestrales deben validar sus tarifas y actividades económicas para el último bimestre de 2026.
Carrusel de la reforma tributaria
Las siguientes láminas complementan la imagen principal con los tres cambios más importantes para los contadores. Son piezas editoriales aprobadas por PCCOL.
Nota de aplicación: confirma siempre el texto oficial del Acuerdo 1084, sus exclusiones y las instrucciones de la Secretaría Distrital de Hacienda antes de determinar un beneficio o presentar una declaración. Las láminas son material informativo y no sustituyen la norma.
Actualización del 21 de octubre de 2026: Hacienda Bogotá explica cómo solicitar el alivio
La Secretaría Distrital de Hacienda difundió una guía de preguntas frecuentes el 21 de octubre de 2026, con orientaciones sobre el alivio del artículo 7 del Acuerdo 1084. La precisión principal es que el beneficio del 60 % no reduce el capital adeudado: el contribuyente debe pagar la totalidad del impuesto u obligación principal y el 40 % de los intereses y sanciones elegibles. El descuento del 60 % opera sobre esos componentes accesorios cuando concurren los requisitos establecidos, no sobre todo el saldo.
Hacienda aclara que la reducción puede cobijar determinados impuestos distritales y obligaciones no tributarias, según el caso. Las obligaciones de ReteICA están excluidas del alivio general, por lo cual no debe extrapolarse una corrección del ICA propio a una declaración de retenciones practicadas a terceros. La entidad reiteró que, cuando procede, el pago completo en las condiciones establecidas por la norma debe hacerse hasta el 21 de diciembre de 2026.
Ejemplo ilustrativo de la reducción
Supón una obligación propia con capital de $3.000.000 y accesorios elegibles de $3.000.000. Sin alivio, el total sería $6.000.000. Si el contribuyente cumple todas las condiciones, conserva el capital por $3.000.000 y paga el 40 % de los accesorios ($1.200.000), para un total de $4.200.000. El ahorro matemático sería de $1.800.000. Este ejemplo no autoriza a aplicar el beneficio sin verificar el tipo de obligación, la fecha de corte, el pago requerido y las exclusiones.
Lista de comprobación antes del pago
- Identifica el impuesto o la obligación no tributaria y su estado de cobro.
- Comprueba que no se trate de una obligación excluida, especialmente ReteICA.
- Separa y verifica capital, sanciones e intereses antes de calcular el 40 % aplicable.
- Consulta la elegibilidad en el portal de alivios de Hacienda Bogotá, sin asumir que la herramienta reemplaza la revisión jurídica.
- Conserva la liquidación, el recibo y la constancia del pago dentro del plazo.
La publicación oficial del 21 de octubre desarrolla preguntas frecuentes e incluye el acceso al portal. Para el cálculo orientativo de sanciones de Bogotá también puedes revisar el Liquidador de Sanciones Bogotá de PCCOL ($19.900, pago único), verificando previamente que la operación sea elegible.
Fuente oficial
Concejo de Bogotá, listado oficial de Acuerdos 2026, Acuerdo 1084 del 8 de octubre de 2026. Consultar el acuerdo para el articulado y las condiciones de cada beneficio.
https://concejodebogota.gov.co/2026-acuerdos-y-resoluciones/concejo/2026-01-13/090729.php ↗