ReteFuente: liquidar mal la sanción no vuelve ineficaz la declaración si retención e intereses están pagados
Resumen
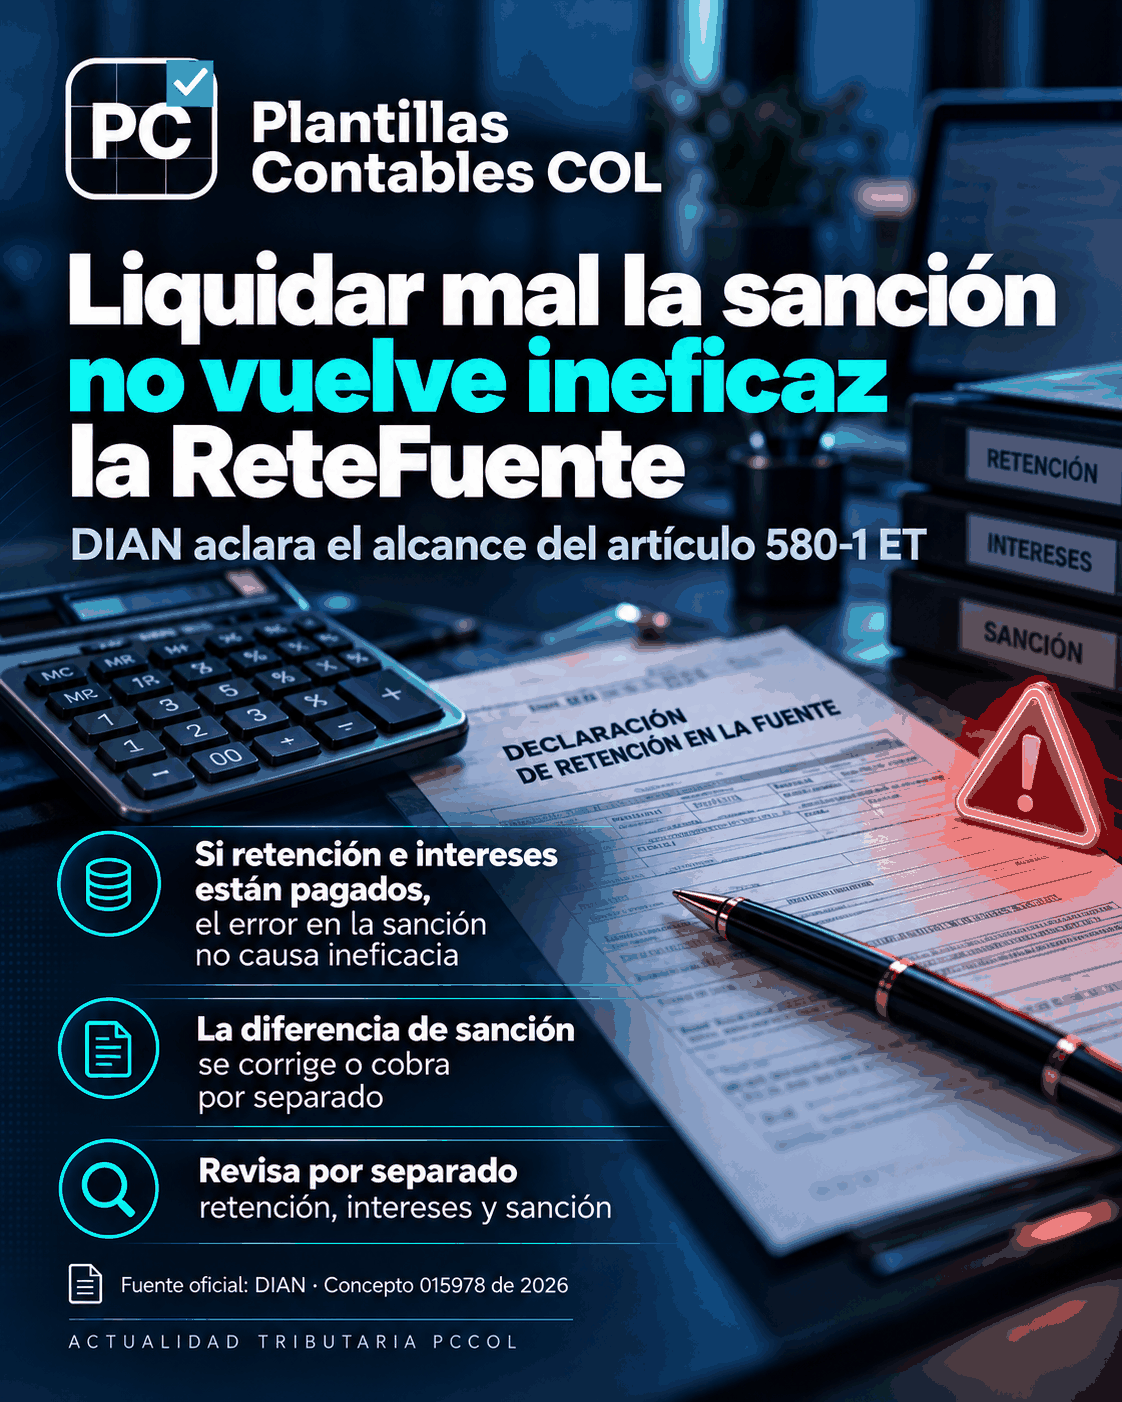
La DIAN precisó que un error en la liquidación de la sanción por extemporaneidad no vuelve automáticamente ineficaz una declaración de retención en la fuente. Si la retención y los intereses moratorios fueron pagados en su totalidad, liquidar la sanción por debajo del valor legalmente procedente no configura por sí solo la causal del artículo 580-1 del Estatuto Tributario.
Qué aclaró la DIAN
Las causales de ineficacia del artículo 580-1 son taxativas y de interpretación restrictiva. La diferencia de sanción no desaparece: puede ser corregida o determinada por la Administración mediante los procedimientos legales aplicables, entre ellos los artículos 698 y 701 del Estatuto Tributario.
¿A quién afecta?
Agentes de retención y autorretenedores que presenten declaraciones extemporáneas, así como contadores que revisen Formulario 350, pagos asociados y posibles contingencias por ineficacia.
Qué debería revisar el contador
- Separar el valor de la retención, los intereses moratorios y la sanción.
- Confirmar si la retención y los intereses fueron pagados íntegramente.
- No asumir que cualquier diferencia en la sanción obliga a volver a presentar la declaración.
- Corregir o atender la diferencia sancionatoria por el mecanismo que corresponda.
Ejemplo práctico
Si una declaración extemporánea tenía $20 millones de retenciones y los intereses fueron pagados totalmente, pero se liquidaron $800.000 de sanción cuando correspondía $1.000.000, los $200.000 faltantes no convierten por sí solos la declaración en ineficaz. La diferencia de sanción continúa siendo exigible.
El problema que se discutía
Según la doctrina de la DIAN, una declaración de retención en la fuente presentada sin pago total es ineficaz de pleno derecho, sin necesidad de acto administrativo (artículo 580-1 del Estatuto Tributario). La consulta pregunta qué pasa cuando el agente retenedor sí pagó íntegramente la retención y los intereses de mora, pero liquidó la sanción por extemporaneidad por un valor menor al que correspondía.
Por qué la DIAN dice que no hay ineficacia
- Las causales de ineficacia son taxativas y de interpretación restrictiva: no se pueden ampliar por vía interpretativa.
- El artículo 580-1 protege que las sumas retenidas lleguen efectivamente al fisco. El monto exacto de la sanción no es el bien jurídico que la norma tutela; el inciso 5 dice que la declaración produce efectos cuando se presenta y se paga el total de la retención en el término, sin perjuicio de los intereses.
- El artículo 701 ya prevé qué hacer ante una sanción mal liquidada: la Administración la liquida aumentada en un 30 %, sin consagrar la ineficacia de la declaración.
Qué sigue siendo válido
La conclusión se limita al supuesto de pago íntegro de la retención y de los intereses. Si falta el pago total, la ineficacia se mantiene, y para subsanarla hay que presentar de nuevo la declaración, pagar toda la retención, liquidar la sanción y pagar los intereses de mora. La diferencia de sanción sigue siendo exigible por la vía de la determinación oficial, de la corrección de sanciones del artículo 701 o del procedimiento del artículo 698.
Qué conviene hacer
Verifica el cálculo de la sanción por extemporaneidad antes de presentar y deja el soporte. Si ya presentaste con una sanción inferior, no conviene asumir que la declaración quedó sin efectos, pero tampoco ignorar la diferencia: corrígela o prepárate para responder un requerimiento. El concepto se apoya además en una sentencia de la Sección Cuarta del Consejo de Estado del 23 de julio de 2026, según la cual presentar sin pago equivale a no declarar.
Conclusión PCCOL
No todo error de pago asociado a una declaración de ReteFuente produce ineficacia. Antes de volver a presentar una declaración, debe identificarse exactamente cuál concepto quedó pendiente.
Fuente oficial
Fuente oficial
DIAN - Concepto 015978 int. 1644 del 11 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15978_2026.htm ↗