Importaciones anticipadas: no hubo régimen de transición para el Decreto 0264 de 2026
Resumen
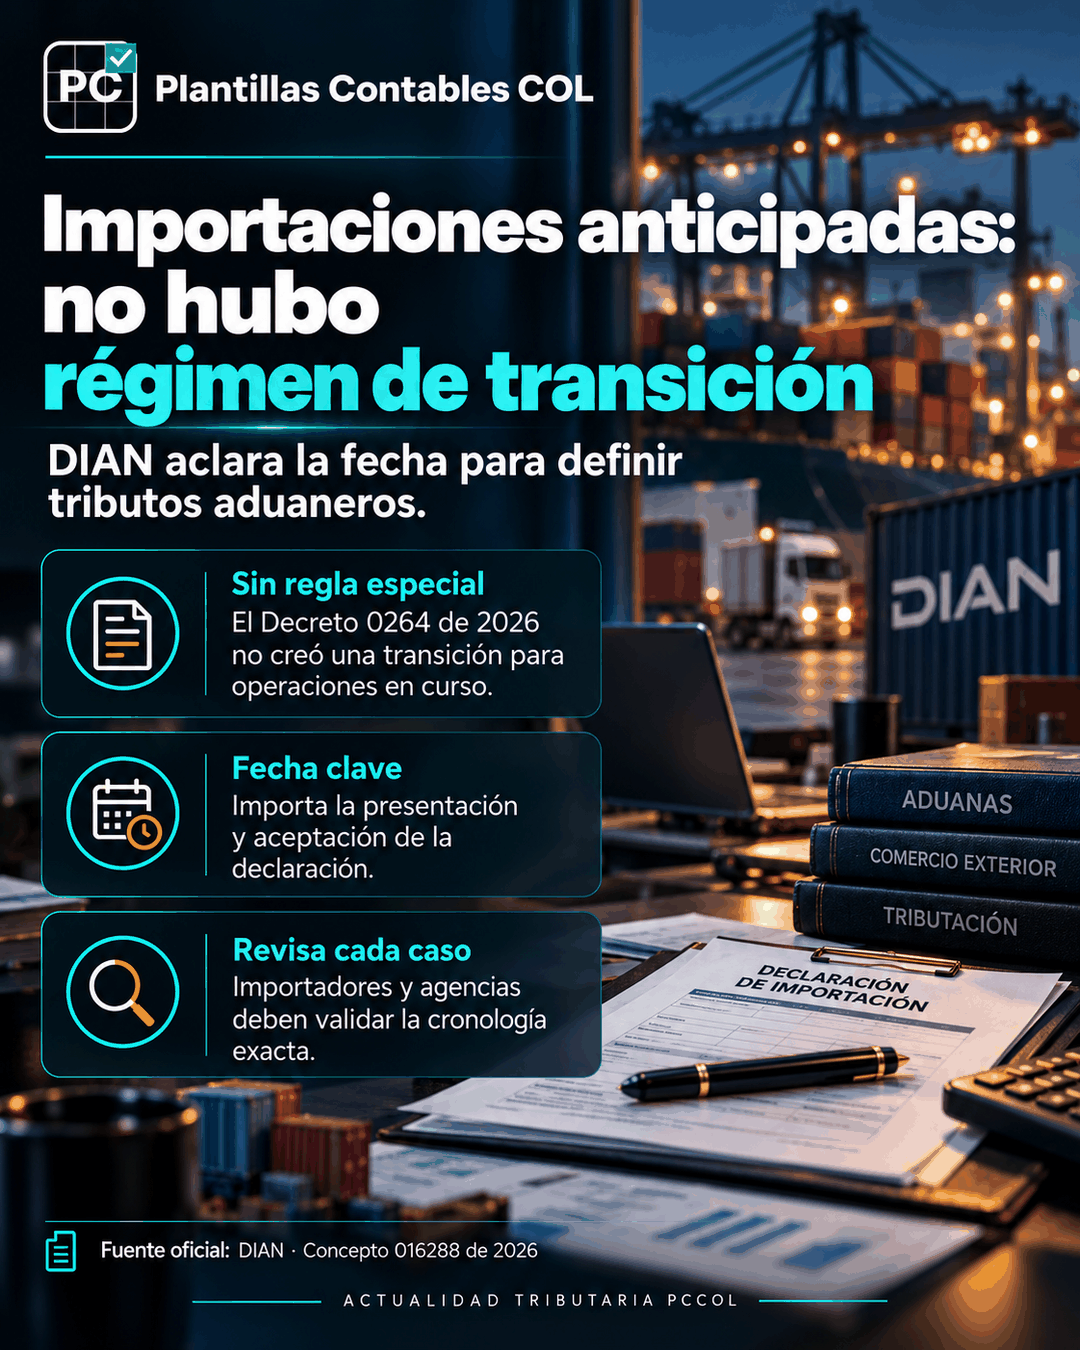
La DIAN precisó que el Decreto 0264 del 16 de marzo de 2026 no creó un régimen especial de transición para declaraciones de importación anticipadas ya presentadas ni para operaciones en curso.
Qué aclaró la DIAN
Para determinar los tributos aduaneros aplicables debe atenderse la regulación vigente en la fecha de presentación y aceptación de la declaración de importación, conforme a la regla señalada por la DIAN con fundamento en el numeral 1 del artículo 14 del Decreto 1165 de 2019.
¿A quién afecta?
Importadores, agencias de aduanas y responsables contables y fiscales de operaciones que quedaron alrededor de la entrada en vigencia del Decreto 0264 de 2026.
Qué debería revisar el contador
- La fecha exacta de presentación de la declaración anticipada.
- La fecha de aceptación de la declaración.
- La normativa y tarifas vigentes en esa fecha.
- La cronología documental de la operación para evitar aplicar retrospectivamente una regla posterior.
Conclusión PCCOL
En operaciones de importación anticipada, la cronología importa. Antes de determinar el tributo aplicable debe identificarse la fecha de presentación y aceptación y contrastarla con la norma vigente en ese momento.
Fuente oficial
Fuente oficial
DIAN — Concepto 016288 int. 1537 del 2 de septiembre de 2026.
https://www.dian.gov.co/Contribuyentes-Plus/Documents/08-CONCEPTO-016288-int-1537-DE-2026-SEPTIEMBRE-2.pdf ↗