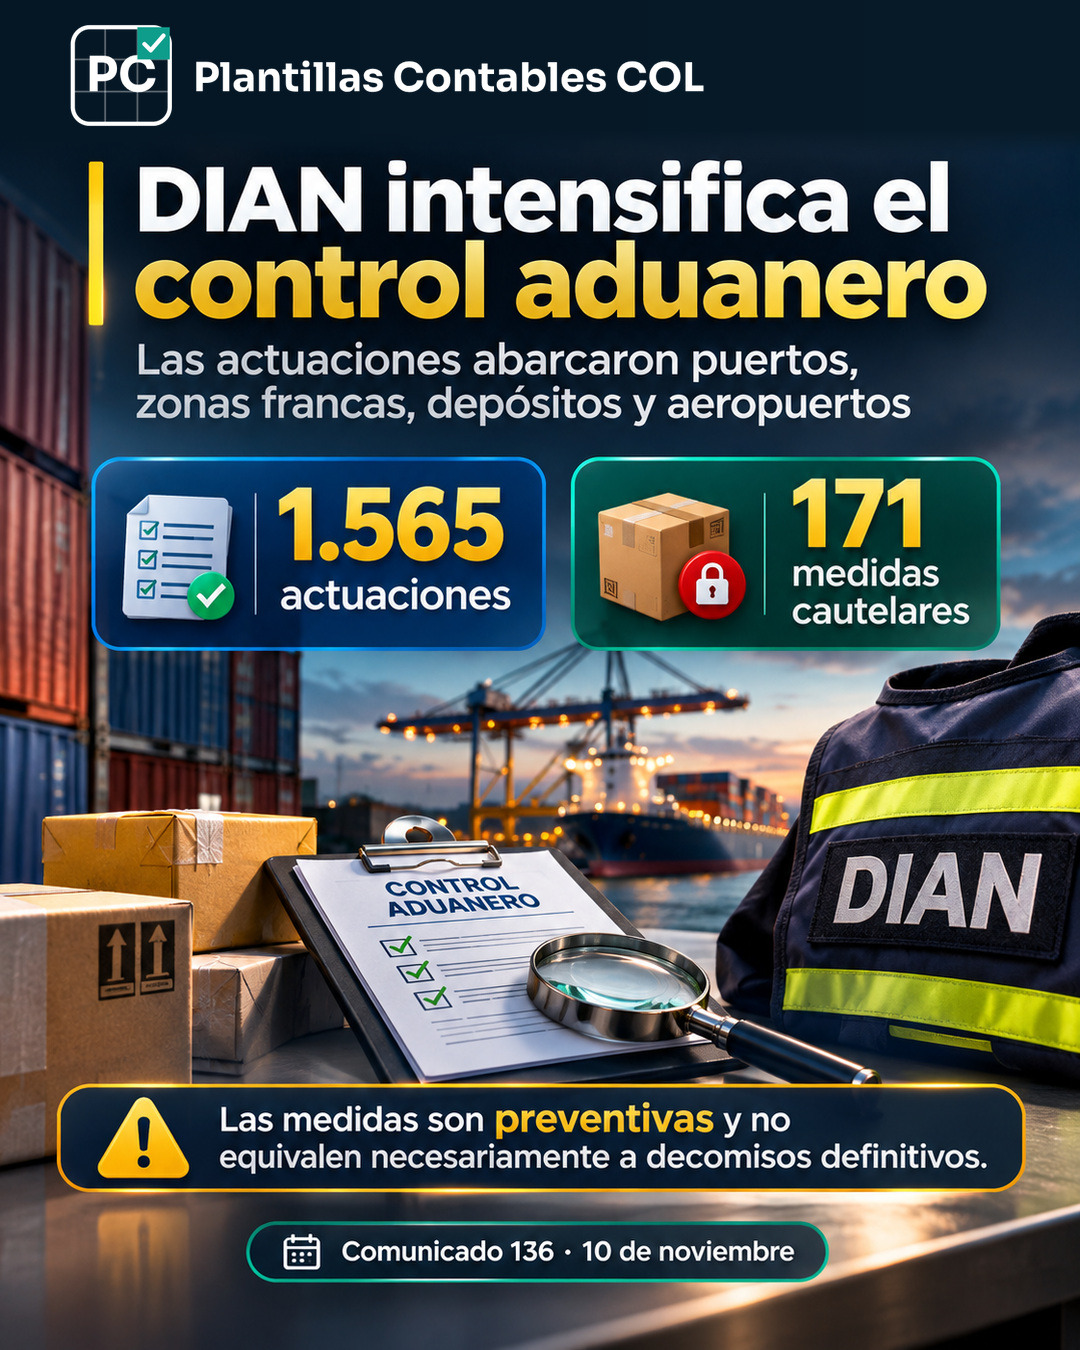
DIAN reporta 171 medidas cautelares tras 1.565 actuaciones de control aduanero
Qué reportó la DIAN el 10 de noviembre de 2026
La DIAN informó en su Comunicado de Prensa 136 del 10 de noviembre de 2026 los resultados de seis jornadas de intervención nacional de control aduanero: 1.565 actuaciones, que dieron lugar a 171 medidas cautelares sobre mercancías con un avalúo provisional de $108.621 millones. El operativo se desarrolló en diferentes puntos de ingreso, movilización y comercialización de mercancías, incluidos aeropuertos, puertos y establecimientos comerciales.
La autoridad destacó controles sobre maquinaria amarilla y mercancías de temporada navideña. Según el comunicado, la maquinaria amarilla concentró el 83,5 % del avalúo provisional: 93 unidades avaluadas en $90.728 millones. Estos montos son los reportados por la DIAN, no una estimación de PCCOL, y permanecen sujetos a las verificaciones correspondientes.
Medida cautelar no significa decomiso definitivo
Un punto fundamental para comunicar correctamente la noticia es la naturaleza de las medidas. La DIAN aclara que las retenciones temporales son medidas preventivas sometidas a los procedimientos y verificaciones de la normativa aduanera; no implican por sí solas una decisión definitiva sobre la situación jurídica de las mercancías. Por ello sería incorrecto afirmar que las 171 medidas equivalen a 171 decomisos definitivos, o que el avalúo provisional ya es un ingreso fiscal recaudado.
La distinción también es importante en contabilidad. La existencia de una actuación aduanera puede generar una situación que requiere seguimiento documental o, según los hechos, evaluación de riesgos y revelaciones. Sin embargo, la noticia no autoriza a reconocer de inmediato un gasto por el valor de las mercancías ni a realizar ajustes patrimoniales automáticos. El registro dependerá de los hechos concretos, la documentación, la titularidad de los bienes y el marco contable aplicable.
Qué deben controlar importadores y responsables contables
Las compañías que compran mercancías en el exterior pueden reducir errores de trazabilidad mediante controles que vinculen la orden de compra, factura comercial, documento de transporte, declaración aduanera, soporte del levante cuando corresponda, pago y registro de inventario. También conviene identificar el lote, serie o referencia del bien cuando las características de la operación lo permitan. El propósito es demostrar por qué cada mercancía se encuentra en el inventario y cuál es su documentación de respaldo.
En la coordinación entre Importaciones y Contabilidad es útil contar con una matriz de excepciones que indique mercancías sin soporte completo, documentos con valores distintos, terceros con datos inconsistentes y operaciones que requieren aclaración con el agente de aduanas. El registro de una incidencia debe tener fecha, responsable y evidencia de resolución. La conciliación entre sistemas puede detectar partidas duplicadas que no necesariamente son un incumplimiento aduanero, pero sí exigen investigación.
Ejemplo práctico: diferencias en una conciliación de inventarios
Supongamos que una empresa maneja tres lotes importados con valores de control de $45.000.000, $30.000.000 y $25.000.000, para un total documental de $100.000.000. En su auxiliar de inventarios registra $99.200.000. La diferencia de $800.000 debe investigarse con facturas, costos atribuibles, ajustes y registros de entrada. No procede corregirla con una cuenta genérica sin determinar si corresponde a un gasto de importación, un error de captura, un componente que no se incorporó o un documento todavía pendiente.
Si, además, uno de los tres lotes está sujeto a verificación de una autoridad, el expediente debe distinguir entre el valor contable, el avalúo o valor que pueda indicar la autoridad y el resultado jurídico de la actuación. Esos tres datos no son intercambiables. Este ejemplo es hipotético y no representa mercancías específicas de la intervención anunciada por la DIAN.
Seis recomendaciones operativas
- Conservar una carpeta electrónica verificable por operación y tercero.
- Conciliar cantidades, números de serie y valores entre documentos de transporte, compras e inventarios.
- Identificar si se trata de importación temporal, ordinaria u otra modalidad aplicable antes de suponer el mismo tratamiento.
- Registrar incidencias y actuaciones con su estado real, sin anticipar el resultado de un proceso.
- Coordinar la evaluación de riesgos con el asesor aduanero y las áreas jurídicas y contables.
- Verificar las comunicaciones oficiales antes de circular cifras de medidas cautelares como si fueran decisiones definitivas.
Preguntas frecuentes
¿Las 171 medidas cautelares son sanciones definitivas?
No. La DIAN las describe como medidas preventivas sujetas a verificación y al procedimiento aplicable.
¿Los $108.621 millones son dinero recaudado?
No. El comunicado los identifica como avalúo provisional de mercancías objeto de medidas cautelares.
¿Qué debe revisar una empresa que no fue parte del operativo?
Puede aprovechar la noticia para reforzar la trazabilidad de importaciones, el inventario físico y documental y los procedimientos internos de conciliación.
Fuentes oficiales y enlaces relacionados
Fuente principal: Comunicado DIAN 136 del 10 de noviembre de 2026. Para fortalecer sus controles, revise el recurso de conciliación DIAN vs. contabilidad y las guías de información exógena, teniendo presente que estos temas no reemplazan el análisis aduanero específico.
Revisión editorial al 11 de noviembre de 2026. Los resultados citados son los informados por la DIAN y pueden variar en sus verificaciones posteriores.
Fuente oficial
DIAN - Comunicado de prensa No. 136
https://www.dian.gov.co/Prensa/Paginas/NG-Comunicado-de-Prensa-136-2026.aspx ↗