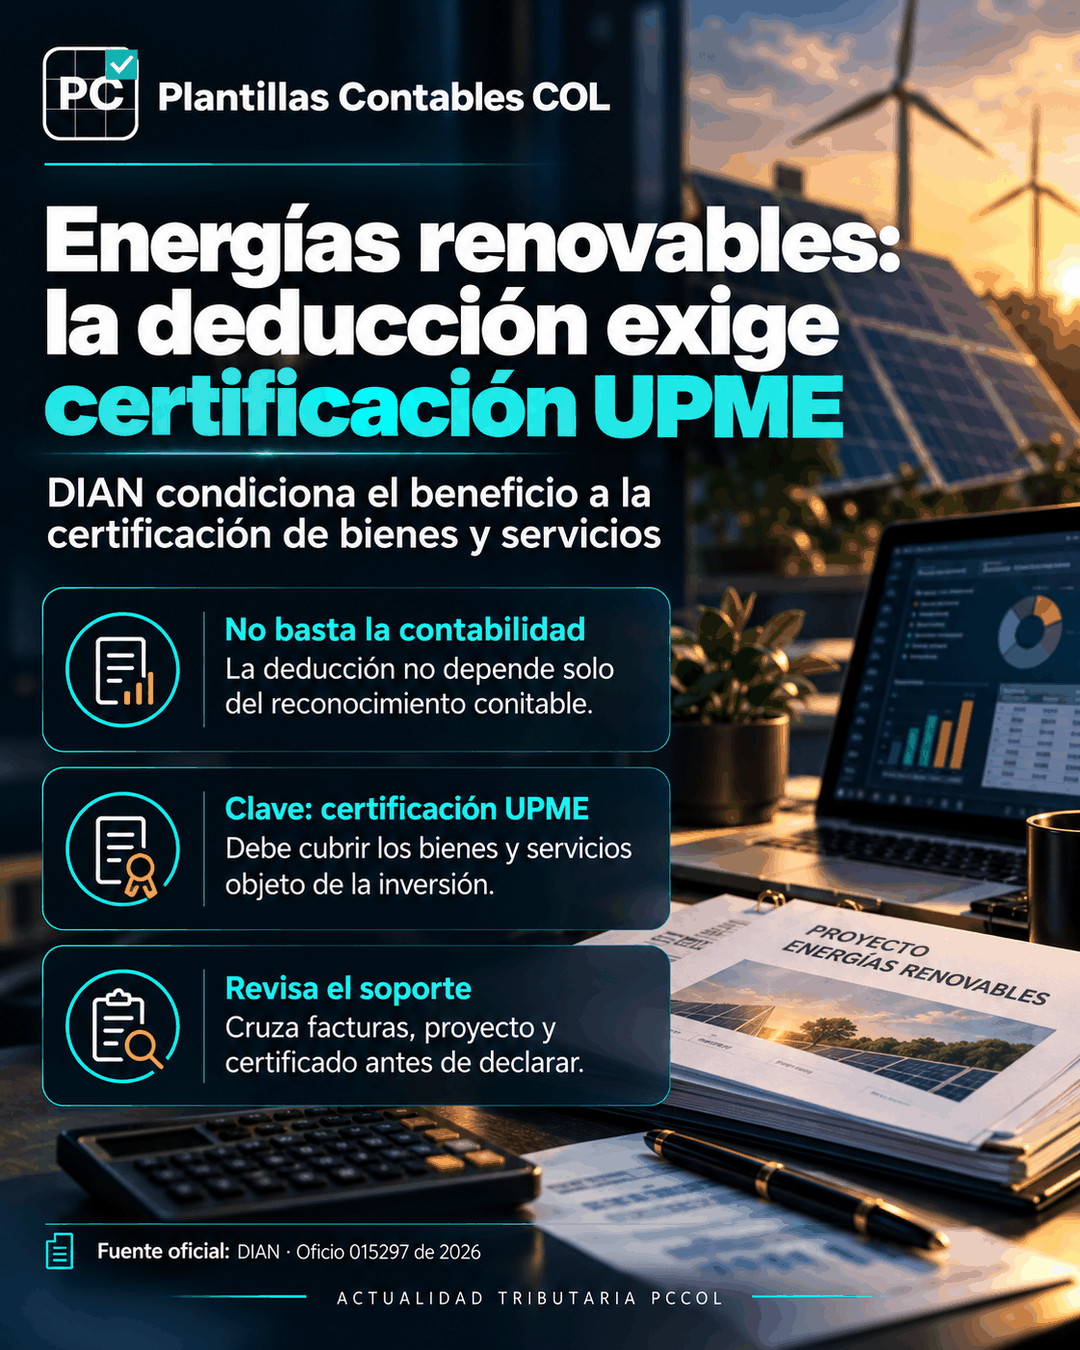
Energías renovables: la deducción exige certificación UPME
Resumen
La DIAN precisó que la procedencia de la deducción especial asociada a inversiones en proyectos de generación de energía a partir de fuentes no convencionales de energía renovable depende de la certificación expedida por la UPME sobre los bienes y servicios que forman parte de la inversión.
Qué aclaró la DIAN
El reconocimiento contable de una erogación y la procedencia del beneficio fiscal son análisis diferentes. Para aplicar la deducción especial, los bienes y servicios que el contribuyente pretende tomar deben encontrarse cubiertos por la certificación correspondiente de la UPME y cumplir los demás requisitos legales.
¿A quién afecta?
Empresas que desarrollan proyectos solares, eólicos u otras fuentes no convencionales y pretenden aplicar beneficios tributarios asociados a estas inversiones.
Qué debería revisar el contador
- La certificación UPME vigente para el proyecto.
- Que los bienes y servicios tomados fiscalmente estén efectivamente incluidos en esa certificación.
- Las facturas y soportes de adquisición.
- La correspondencia entre proyecto, certificación, contabilidad y declaración de renta.
- Los demás requisitos legales para acceder a la deducción.
Conclusión PCCOL
No basta con que el desembolso exista y esté contabilizado. Antes de aplicar la deducción, debe cruzarse el gasto o inversión fiscal con la certificación UPME que soporte los bienes y servicios objeto del beneficio.
Fuente oficial
Fuente oficial
DIAN — Oficio 015297 int. 1525 del 1 de septiembre de 2026.
https://www.dian.gov.co/Contribuyentes-Plus/Documents/03-OFICIO-015297-int-1525-DE-2026-SEPTIEMBRE-1.pdf ↗