
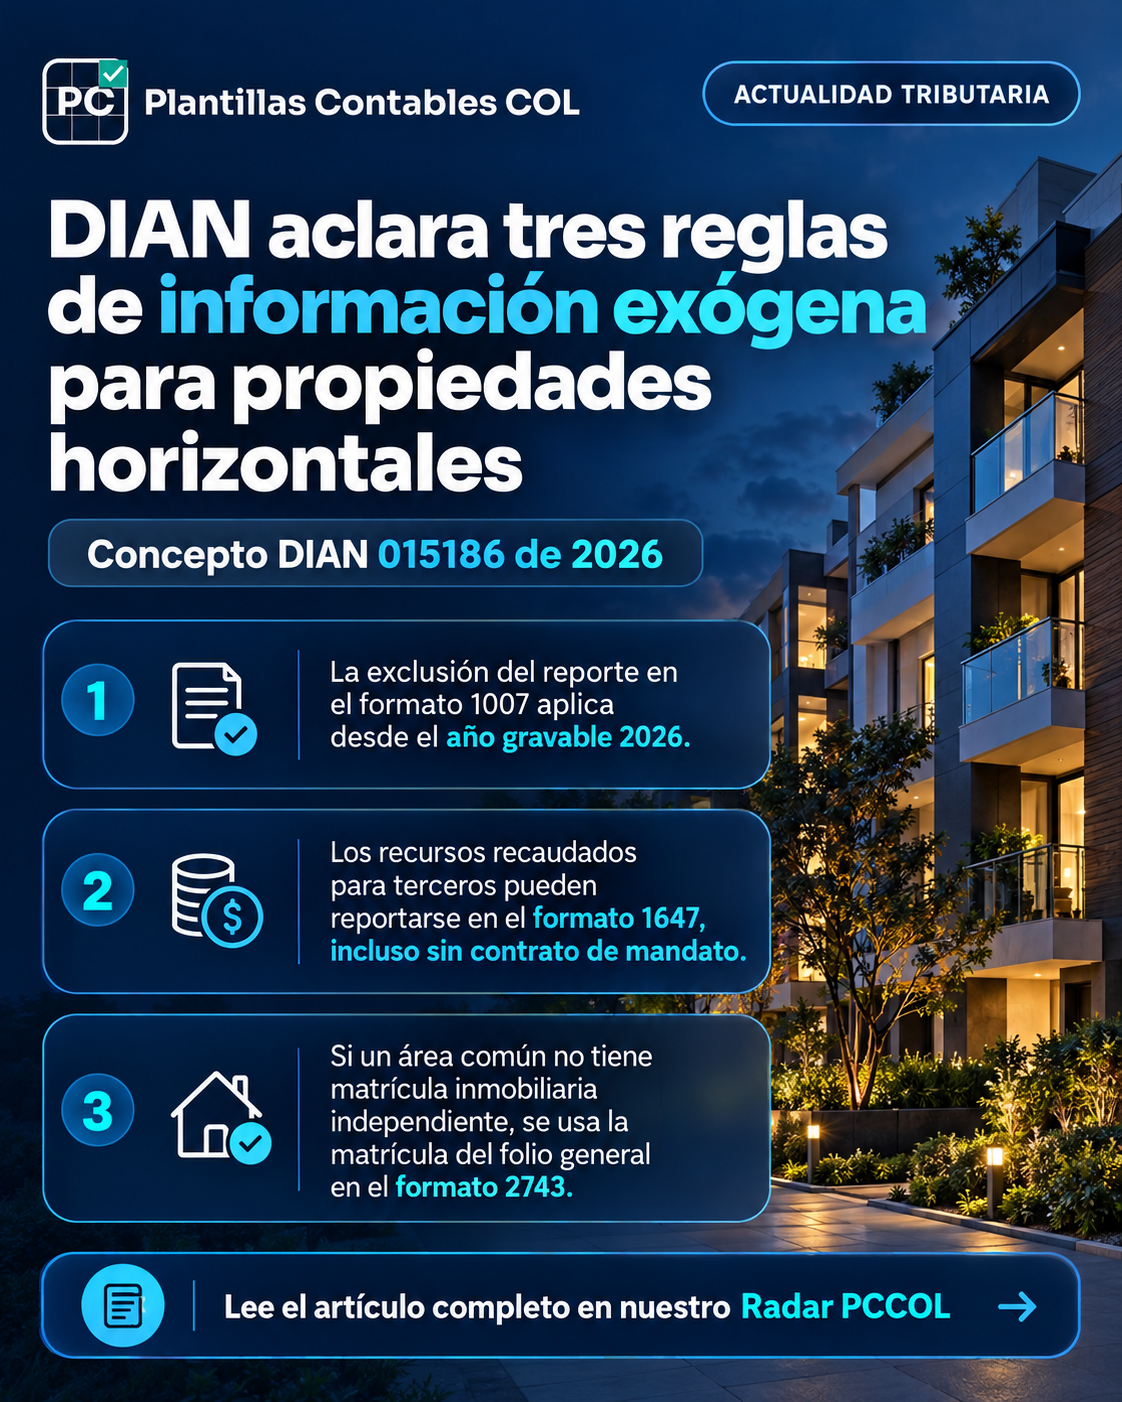
DIAN aclara tres reglas de información exógena para propiedades horizontales
Resumen
En el Concepto 015186 int. 1492 de 2026, la DIAN resolvió tres preguntas prácticas sobre el reporte de información exógena de las propiedades horizontales. Las respuestas involucran los formatos 1007, 1647 y 2743, pero cada regla tiene condiciones y un ámbito de aplicación propio.
1. Formato 1007: exclusión desde el año gravable 2026
La exclusión de ciertos recaudos de propiedad horizontal del formato 1007, incorporada por la Resolución DIAN 000233 de 2025, no se aplica a la información del año gravable 2025 simplemente porque su plazo de presentación venciera en 2026.
La DIAN precisa que la exclusión comienza con la información del año gravable 2026, que se reportará en los plazos del año calendario 2027. Se refiere a los recaudos por cuotas ordinarias y extraordinarias de administración, intereses de mora sobre esas expensas y multas relacionadas con el régimen de propiedad horizontal, en los términos de la norma.
2. Formato 1647: recursos para terceros, incluso sin mandato
Cuando la propiedad horizontal actúa efectivamente como intermediaria en el recaudo de recursos que pertenecen a un tercero, carece de derecho económico sobre ellos y tiene el deber de transferirlos, puede corresponder su reporte en el formato 1647 aunque no exista contrato formal de mandato.
Esto exige estudiar la realidad de cada operación. No todo recobro, reembolso o recuperación de gastos constituye automáticamente ingreso recibido para terceros; el formato 1647 tampoco es un mecanismo residual para informar operaciones que no encajan en otros formatos.
3. Formato 2743: matrícula de áreas comunes explotadas
Si un bien o área común objeto de explotación económica carece de matrícula inmobiliaria individual, la DIAN indica informar la matrícula del folio general de la propiedad horizontal, donde se registran los bienes de uso común.
Asimismo, debe clasificarse separadamente cada bien o área explotada bajo el concepto que corresponda según su naturaleza. Esta aclaración resulta especialmente relevante para propiedades horizontales comerciales, industriales o mixtas obligadas a presentar el formato 2743.
¿A quién afecta?
Administradores, revisores fiscales y contadores de propiedades horizontales, en particular las comerciales, industriales y mixtas, que deban preparar o verificar reportes de información exógena.
Qué debería revisar el contador
- No extender al año gravable 2025 la exclusión del formato 1007 prevista para 2026 y siguientes.
- Separar los recaudos propios de aquellos obtenidos realmente para terceros.
- Revisar quién es el obligado frente al proveedor, quién es el titular económico de los recursos y si existe obligación de transferirlos.
- Verificar la matrícula del folio general y la clasificación de cada área común explotada en el formato 2743.
- Confirmar los requisitos particulares de obligación y las especificaciones técnicas de cada formato.
Ejemplo práctico
Un conjunto residencial recibe recursos de copropietarios para pagar un servicio público de sus inmuebles privados y actúa solo como intermediario obligado a transferir el dinero al tercero titular. Si se cumplen los requisitos del reporte, ese recaudo puede tener tratamiento de ingreso recibido para terceros en el formato 1647, aun sin contrato de mandato. En cambio, si la copropiedad es la adquirente obligada y luego recupera gastos, la calificación debe analizarse por separado.
Conclusión PCCOL
En las propiedades horizontales, informar correctamente exige separar el período de aplicación de la norma, la verdadera titularidad de los recursos y la identificación registral de las áreas explotadas. No basta con trasladar saldos contables a los formatos sin verificar su naturaleza y soporte.
Fuente oficial
DIAN — Concepto 015186 int. 1492 del 28 de agosto de 2026 (publicado el 4 de septiembre de 2026).
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15186_2026.htm ↗