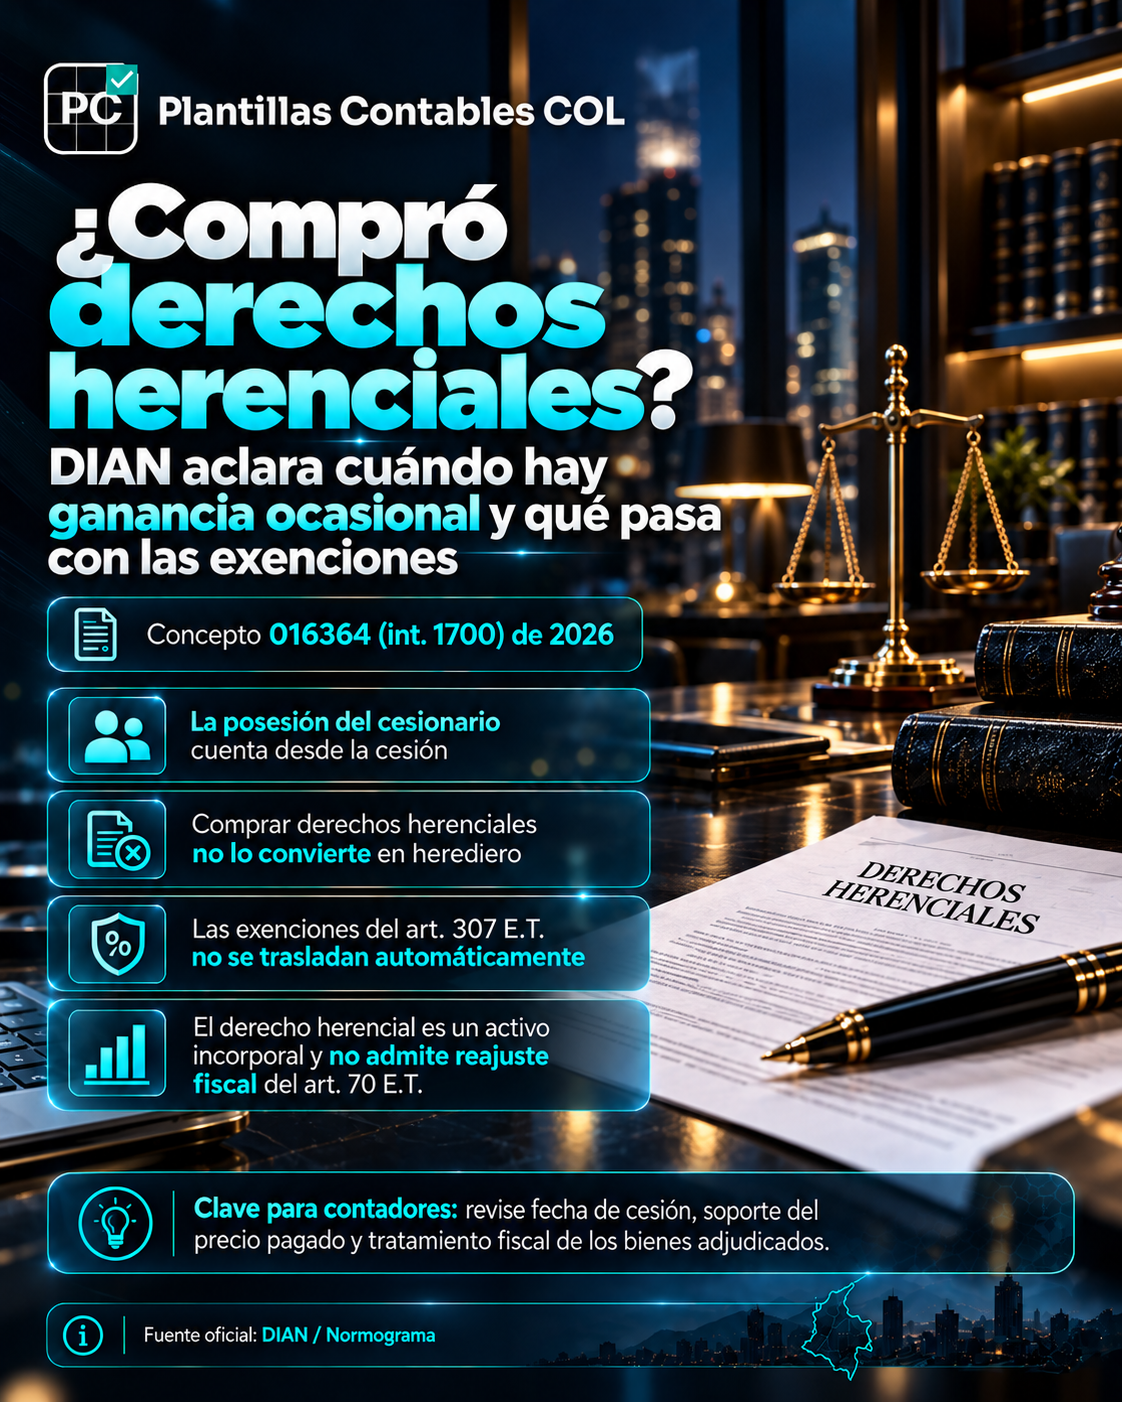
¿Compró derechos herenciales? DIAN aclara cuándo hay ganancia ocasional y qué pasa con las exenciones
Resumen
La DIAN precisó el tratamiento tributario del cesionario oneroso de derechos herenciales, especialmente frente al tiempo de posesión, la ganancia ocasional, las exenciones del artículo 307 del Estatuto Tributario y el costo fiscal.
Qué aclaró la DIAN
Cuando una persona compra derechos herenciales, el término de posesión para determinar si una futura utilidad corresponde a renta ordinaria o ganancia ocasional se cuenta desde el perfeccionamiento de la cesión. No es procedente sumar el tiempo durante el cual los derechos estuvieron en cabeza del cedente ni contar desde el fallecimiento del causante.
Si los derechos son activos fijos para el enajenante y han sido poseídos durante dos años o más, la utilidad puede tener tratamiento de ganancia ocasional; si el término es inferior, la utilidad corresponde a renta ordinaria.
Comprar derechos herenciales no convierte al comprador en heredero
La adjudicación posterior de bienes dentro de la sucesión materializa los derechos adquiridos, pero no transforma retroactivamente la cesión onerosa en una herencia o legado. Por esa razón, las exenciones del artículo 307 del Estatuto Tributario no se trasladan automáticamente al cesionario.
La procedencia de una exención debe analizarse según el origen del ingreso, el título de adquisición y los requisitos objetivos y subjetivos de cada numeral.
Costo fiscal y patrimonio
Antes de la partición, el derecho herencial es un activo incorporal que integra el patrimonio bruto. Como regla general, el precio efectivamente pagado y debidamente soportado es el punto de partida para establecer su costo fiscal.
El reajuste fiscal del artículo 70 del Estatuto Tributario no se extiende al derecho herencial por su naturaleza incorporal. Una vez adjudicados los bienes, el tratamiento patrimonial y el costo fiscal deben determinarse respecto de cada activo recibido; el precio global pagado por los derechos no se convierte automáticamente en el costo fiscal individual de cada bien.
¿A quién afecta?
Compradores y vendedores de derechos herenciales, personas naturales involucradas en sucesiones, contadores que preparan declaraciones de renta y asesores en planeación patrimonial.
Qué debería revisar el contador
- Fecha exacta de perfeccionamiento de la cesión.
- Tiempo de posesión del cesionario.
- Condición del derecho como activo fijo.
- Precio efectivamente pagado y soportes de la adquisición.
- Título mediante el cual se obtiene el ingreso.
- Requisitos específicos de las exenciones del artículo 307 E.T.
- Costo fiscal individual de los bienes después de la adjudicación.
Ejemplo práctico
Una persona compra derechos herenciales en 2026 dentro de una sucesión abierta desde 2023. Para el comprador, el término de posesión no comienza en 2023 sino en la fecha en que adquirió los derechos. Si posteriormente recibe un inmueble en la partición, ese hecho no le transfiere automáticamente las exenciones que habrían podido corresponder al heredero cedente.
Conclusión PCCOL
En la compra de derechos herenciales, el contador debe seguir la operación desde la cesión. No deben trasladarse automáticamente al comprador el tiempo de posesión del heredero, sus exenciones ni el costo fiscal de los bienes que posteriormente sean adjudicados.
Fuente oficial
Fuente oficial
DIAN — Concepto 016364 int. 1700 del 18 de septiembre de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_16364_2026.htm ↗