Corregir la renta anterior puede hacerte perder el beneficio de auditoría
Resumen
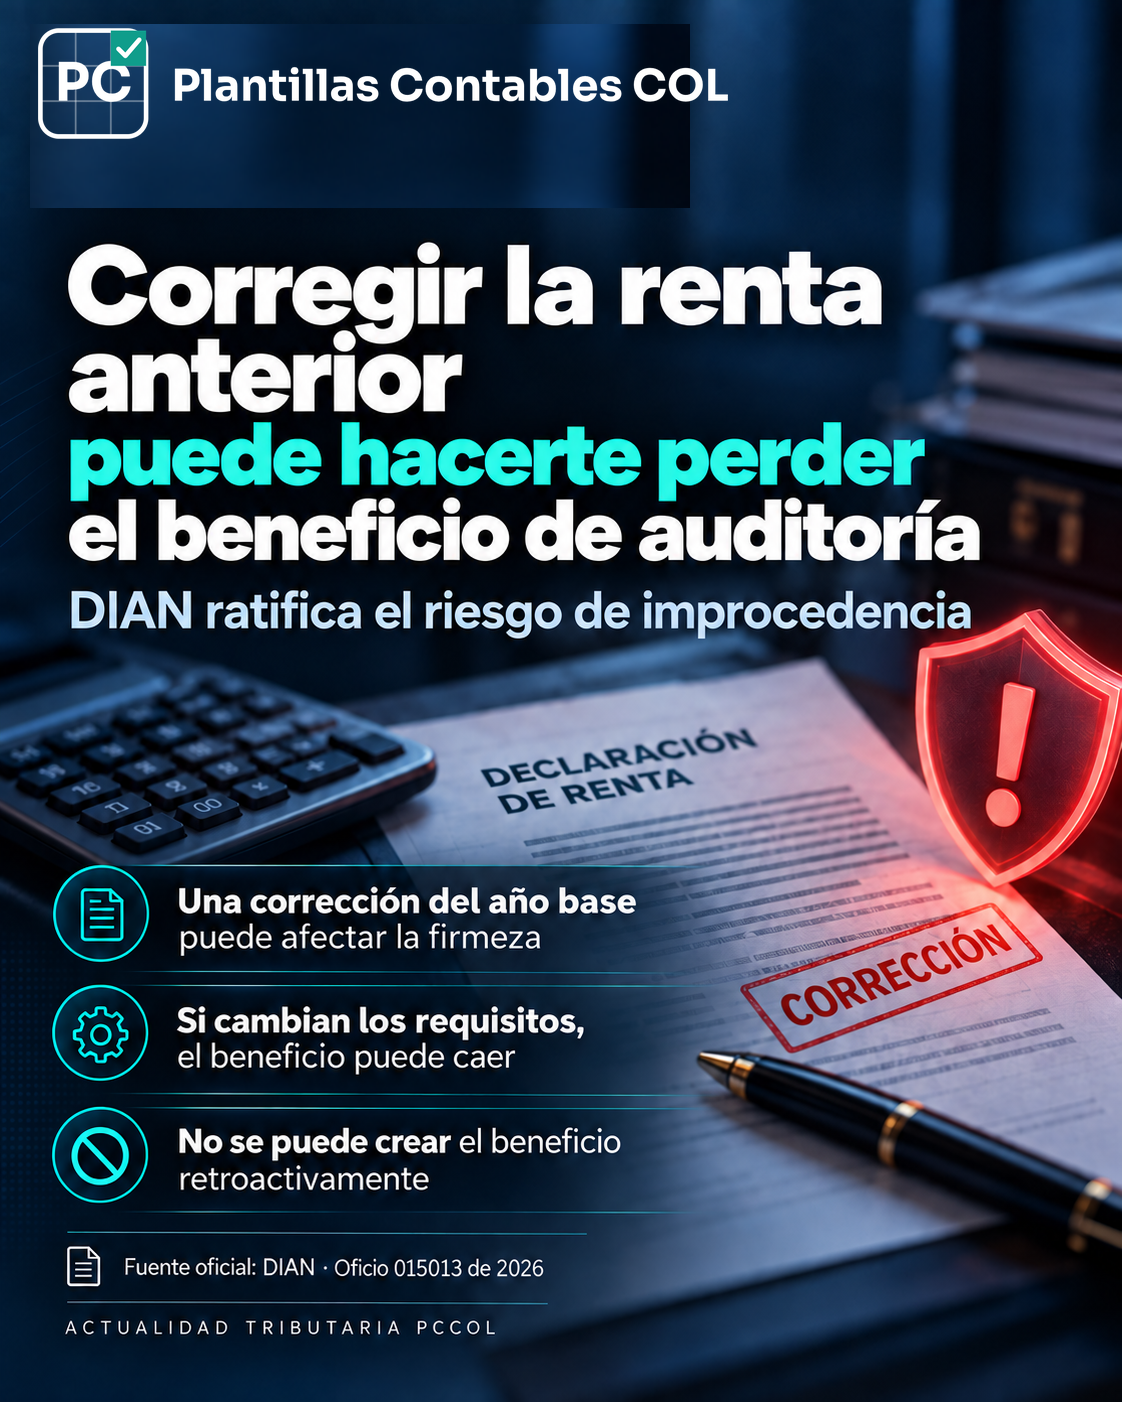
La DIAN ratificó que una corrección posterior de la declaración del año anterior —utilizada como referencia para calcular el incremento exigido por el artículo 689-3 del Estatuto Tributario— puede hacer improcedente el beneficio de auditoría de la declaración siguiente si con esa corrección dejan de cumplirse las condiciones legales.
Qué aclaró la DIAN
El beneficio de auditoría depende de la relación entre la declaración que pretende quedar cobijada por la firmeza especial y la declaración del período inmediatamente anterior que sirve como referencia.
Si posteriormente se corrige ese año base y, como resultado, ya no se mantiene el incremento mínimo del impuesto neto de renta u otra condición necesaria, el beneficio puede tornarse improcedente.
La doctrina también aclara el escenario contrario: una corrección posterior no puede crear retroactivamente el beneficio cuando las condiciones no existían al momento de presentar la declaración que pretendía acogerse a la firmeza especial.
¿A quién afecta?
Contribuyentes del impuesto sobre la renta que estén aplicando o hayan aplicado el beneficio de auditoría y consideren corregir la declaración del período inmediatamente anterior utilizada como año base.
Qué debería revisar el contador
- Identificar si la declaración que se pretende corregir sirve como año base de otra declaración acogida al beneficio de auditoría.
- Recalcular el incremento del impuesto neto de renta antes de presentar la corrección.
- Verificar el mínimo de impuesto y los demás requisitos del artículo 689-3 del Estatuto Tributario.
- Documentar el efecto de la corrección sobre la firmeza de la declaración siguiente.
- No asumir que una corrección posterior puede crear un beneficio que no se cumplía desde la presentación inicial.
Ejemplo práctico
Una declaración posterior cumplía inicialmente el porcentaje de incremento exigido frente al año anterior. Si ese año anterior se corrige al alza, el crecimiento porcentual de la declaración siguiente puede disminuir y quedar por debajo del mínimo legal. La corrección del año base puede alterar la procedencia del beneficio de auditoría.
Conclusión PCCOL
Antes de corregir una declaración de renta, no basta revisar únicamente el impuesto de ese período. Si esa declaración funciona como año base de un beneficio de auditoría, la corrección debe evaluarse junto con la declaración siguiente y su firmeza.
Fuente oficial
DIAN — Oficio 015013 int. 1467 del 26 de agosto de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15013_2026.htm ↗