DIAN cambia doctrina: consorcios sin obligación de llevar contabilidad pueden presentar IVA y retención sin firma de contador
Resumen
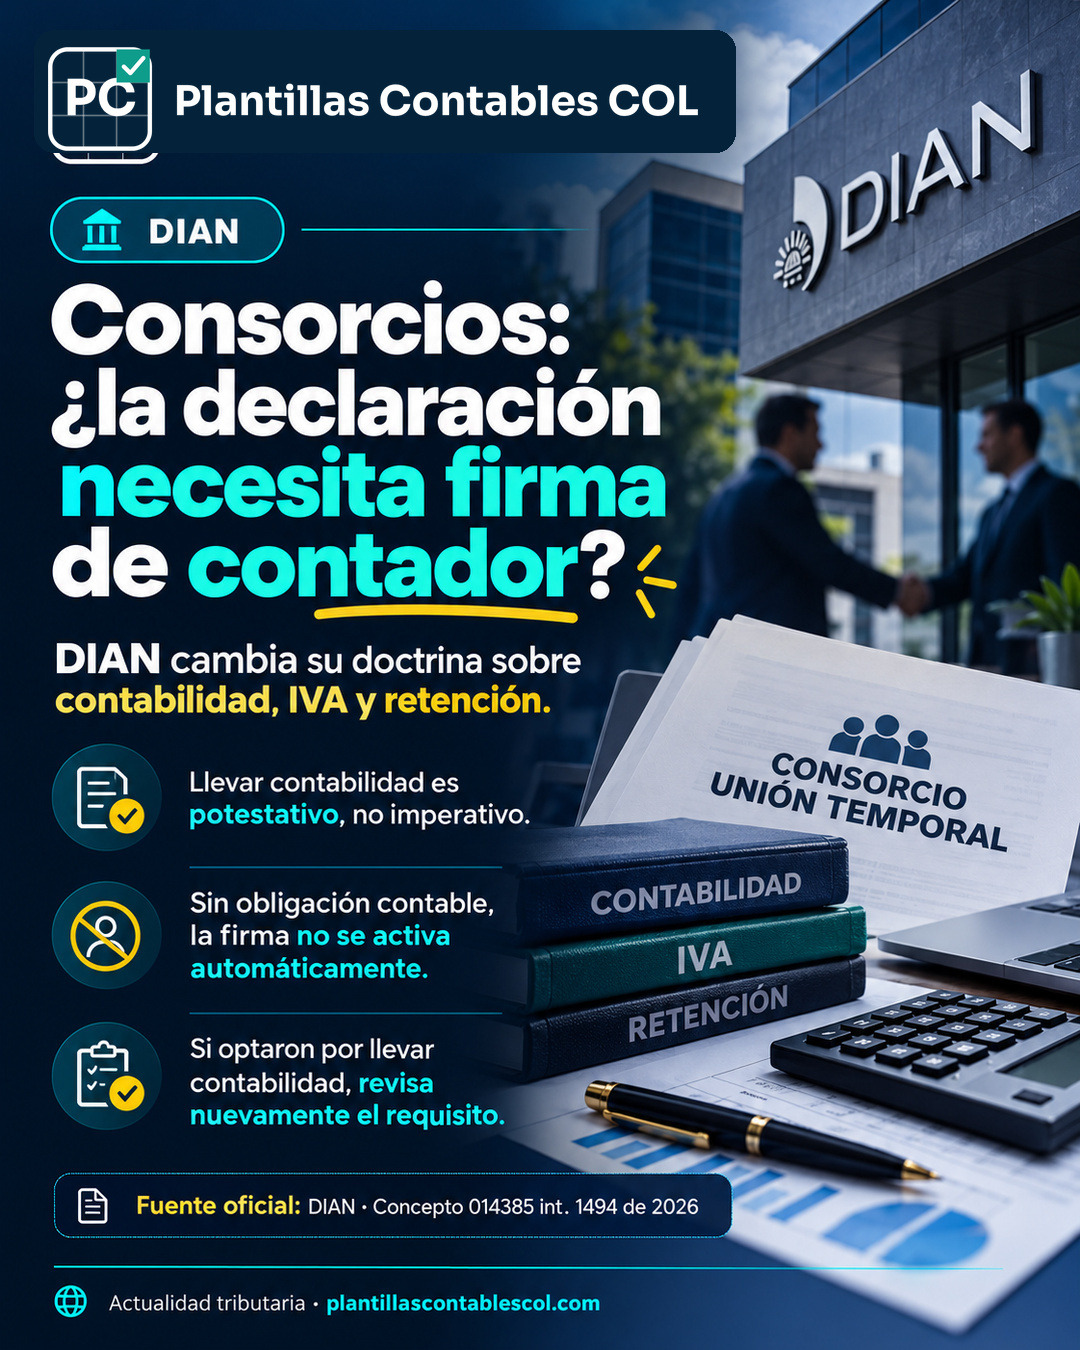
La DIAN reconsideró su doctrina y precisó que los consorcios y uniones temporales no están legalmente obligados a llevar libros de contabilidad. En consecuencia, ser responsable de IVA o agente de retención no activa automáticamente la exigencia de firma de contador prevista para quienes están obligados a llevar contabilidad.
Qué cambió
El Concepto 014385 int. 1494 de 2026 reconsidera el Oficio 912396 de 2021. La DIAN reconoce que, para estos contratos de colaboración empresarial, llevar contabilidad es potestativo y no imperativo.
Por ello, cuando un consorcio o unión temporal presenta declaraciones de IVA o retención y no está obligado ni optó voluntariamente por llevar contabilidad, no se configura automáticamente el presupuesto asociado a la firma de contador.
¿A quién afecta?
Consorcios, uniones temporales y demás contratos de colaboración empresarial del artículo 18 del Estatuto Tributario, así como responsables de IVA, agentes de retención y profesionales que preparan sus declaraciones.
Qué debería revisar el contador
- Confirmar si el contrato está comprendido dentro del artículo 18 del Estatuto Tributario.
- Verificar si el consorcio o unión temporal decidió llevar contabilidad voluntariamente.
- No exigir la firma de contador únicamente por tratarse de un consorcio que presenta Formulario 300 o 350.
- Si voluntariamente lleva contabilidad, revisar nuevamente el requisito de firma según las reglas aplicables.
Ejemplo práctico
Un consorcio actúa como agente retenedor y presenta mensualmente el Formulario 350, pero no está obligado ni optó voluntariamente por llevar contabilidad. Bajo la nueva doctrina, no debería exigirse la firma de contador únicamente por esa condición. El análisis cambia si el consorcio sí decidió llevar contabilidad.
Conclusión PCCOL
La precisión correcta no es que “los consorcios ya no necesitan contador”. Lo que cambia es el punto de partida: si no existe obligación de llevar contabilidad, la firma no se activa automáticamente. Cada contrato debe revisarse según su situación real.
Fuente oficial
Fuente oficial
DIAN — Concepto 014385 int. 1494 del 19 de agosto de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_14385_2026.htm ↗