Anticipos a proveedores del exterior: no siempre son cuentas por cobrar
Resumen
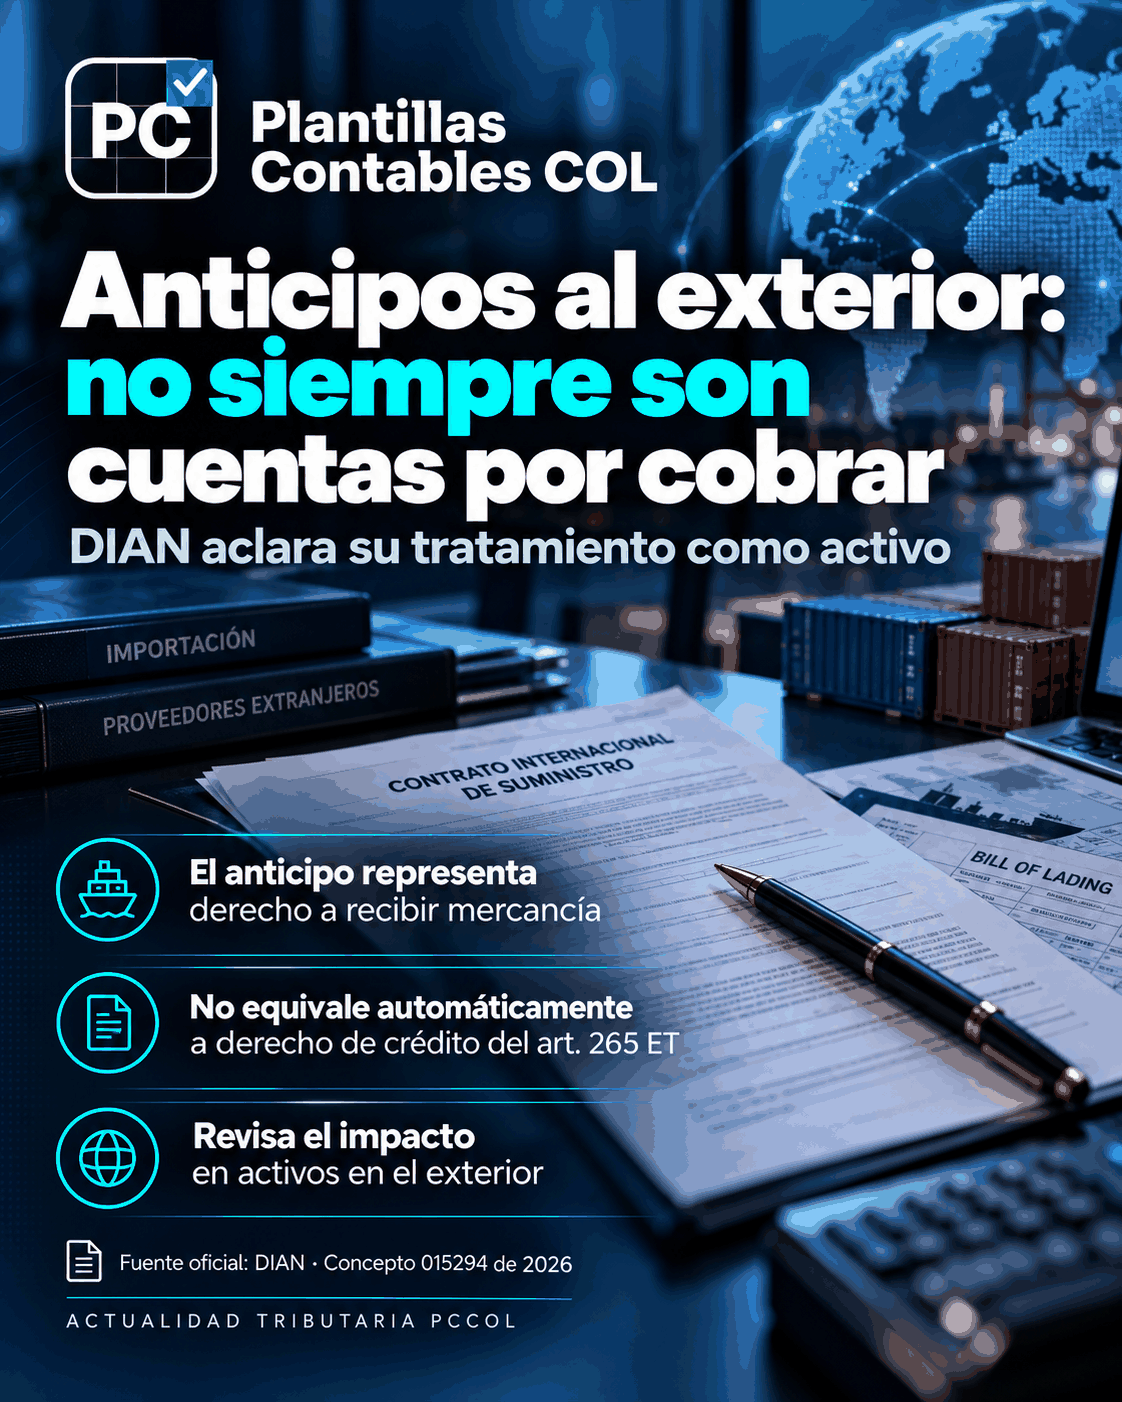
La DIAN precisó la condición fiscal de los anticipos, pagos anticipados o gastos pagados por anticipado a proveedores del exterior destinados a adquirir mercancías del giro ordinario del negocio. No constituyen automáticamente una cuenta por cobrar o un derecho de crédito.
Qué aclaró la DIAN
Estos valores corresponden a un activo que representa el derecho a recibir mercancías previamente pagadas. Esa naturaleza debe diferenciarse de un crédito frente al proveedor.
¿A quién afecta?
Empresas importadoras, contribuyentes que realizan anticipos a proveedores extranjeros y equipos contables que clasifican saldos de anticipos al cierre fiscal.
Qué debería revisar el contador
- El contrato, orden de compra y soporte del anticipo.
- Si el pago corresponde a mercancías pendientes de entrega.
- No reclasificar automáticamente el saldo como cuenta por cobrar.
- Revisar la localización fiscal del activo y las obligaciones informativas que correspondan.
Por qué importa esta clasificación: la declaración de activos en el exterior
La consulta nace de la Declaración Anual de Activos en el Exterior (DAAE), que deben presentar contribuyentes, responsables y agentes de retención que posean activos en el exterior al 1 de enero con un valor patrimonial superior a 3.580 UVT (artículos 574, numeral 5, y 607 del Estatuto Tributario). Para saber si un activo se considera poseído en el país o fuera de él, el artículo 265 fija reglas por tipo de activo. Su numeral 4 menciona los derechos de crédito cuyo deudor tiene residencia o domicilio en Colombia.
Por qué el anticipo no es un derecho de crédito
Un derecho de crédito supone una relación acreedor–deudor en la que puedes exigir una prestación, normalmente una suma de dinero. Con el anticipo a un proveedor, lo que esperas recibir son bienes, no dinero. Por eso la DIAN concluye que el anticipo es un activo -el derecho a recibir mercancías ya pagadas-, pero no se asimila automáticamente a un derecho de crédito, como sí ocurre con las cuentas por cobrar por exportaciones (Concepto 00033 de 2025). Para respaldar su lectura, la entidad cita también conceptos del Consejo Técnico de la Contaduría Pública que tratan los anticipos, los pagos anticipados y los gastos pagados por anticipado como activos.
Lo que el concepto no resuelve
El texto no indica en qué categoría de la DAAE debe reportarse el anticipo ni dónde se localiza para efectos fiscales; solo descarta que sea un derecho de crédito en el sentido del numeral 4 del artículo 265. Tampoco trae fechas: los plazos dependen del tipo de declarante y de los últimos dígitos del NIT, y están en el artículo 1.6.1.13.2.26 del Decreto 1625 de 2016. Antes de decidir si un saldo de anticipos entra en la DAAE, revisa su naturaleza, el contrato y su valor patrimonial al 1 de enero, que por regla general es el costo fiscal (artículo 267).
Conclusión PCCOL
La naturaleza económica y fiscal del anticipo importa. Antes de clasificarlo o reportarlo, debe determinarse qué derecho representa realmente y aplicar la regla correspondiente.
Fuente oficial
Fuente oficial
DIAN - Concepto 015294 int. 1533 del 2 de septiembre de 2026.
https://www.dian.gov.co/Contribuyentes-Plus/Documents/06-CONCEPTO-015294-int-1533-DE-2026-SEPTIEMBRE-2.pdf ↗