Pagos por plataformas, terceros o cripto: DIAN aclara cuándo conservan reconocimiento fiscal
Resumen
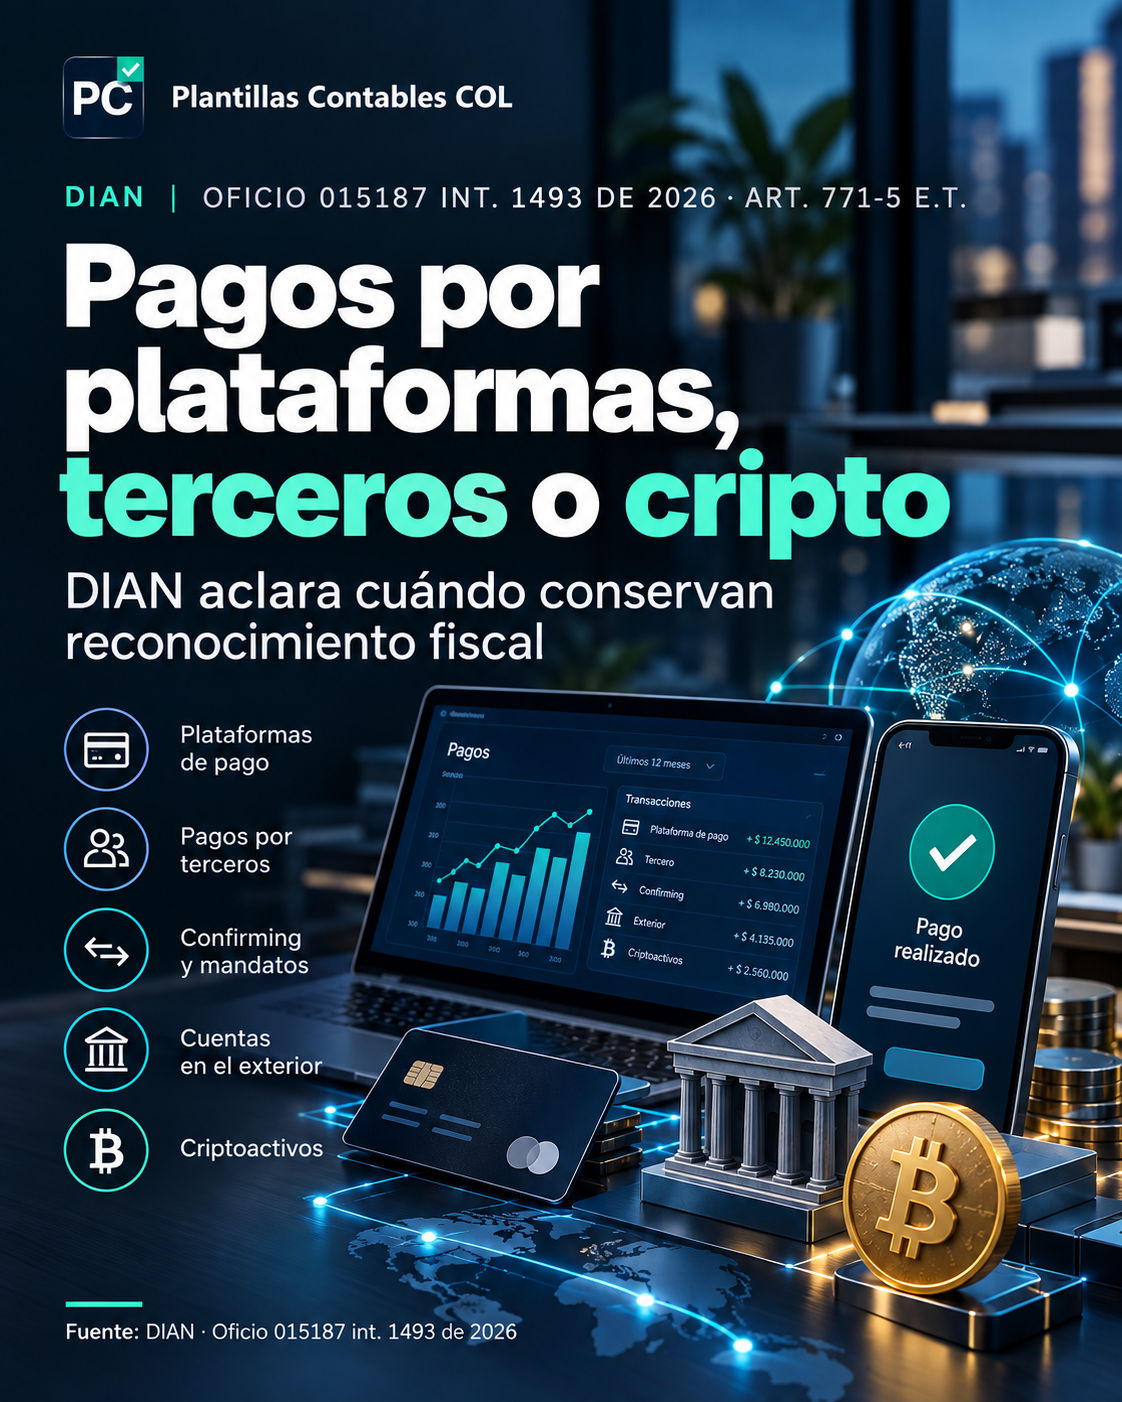
La DIAN analizó varios escenarios de pago frente al artículo 771-5 del Estatuto Tributario, incluyendo plataformas y proveedores de servicios de pago, pagos por terceros, contratos de mandato, confirming, cuentas bancarias en el exterior y criptoactivos.
El mensaje central es que el reconocimiento fiscal no depende únicamente del nombre de la plataforma o del intermediario. Cuando se requiere bancarización, debe poder demostrarse que la operación utilizó los medios admitidos y mantuvo la trazabilidad de principio a fin.
Plataformas y proveedores de servicios de pago
La DIAN reiteró que los pagos canalizados mediante depósitos de bajo monto y depósitos ordinarios ofrecidos por SEDPE y establecimientos de crédito pueden tener reconocimiento fiscal.
También analizó los pagos procesados mediante proveedores de servicios de pago agregadores. Aunque el PSPA reciba y disperse los recursos, el reconocimiento puede mantenerse si la operación se canaliza efectivamente mediante los medios previstos en el artículo 771-5 del E.T. desde el ordenante hasta la extinción de la obligación.
Pagos realizados por terceros
Que un tercero pague por el deudor no elimina automáticamente el reconocimiento fiscal. Sin embargo, el contribuyente debe conservar las pruebas de la operación y, cuando exista mandato, cumplir además los requisitos documentales correspondientes.
La DIAN recuerda que el reembolso posterior al tercero también debe observar los medios de pago exigidos cuando corresponda.
Confirming
En estructuras de confirming, donde una entidad financiera paga anticipadamente al proveedor y posteriormente el deudor reembolsa el valor, debe revisarse toda la cadena. La existencia del intermediario financiero no sustituye el cumplimiento de las reglas de bancarización.
Criptoactivos
La DIAN señaló que los criptoactivos, incluidas las modalidades con finalidad de pago, pueden utilizarse como pago en especie. El artículo 771-5 no impide el reconocimiento fiscal de pagos en especie, por lo que estos pueden soportar costos, deducciones, pasivos o impuestos descontables, siempre que se cumplan los demás requisitos legales y reglamentarios aplicables.
Cuentas en el exterior
Un pago efectuado desde una cuenta bancaria en el exterior de titularidad del contribuyente puede conservar reconocimiento fiscal si se utiliza uno de los medios admitidos y se cumplen, según la operación, las reglas tributarias y cambiarias correspondientes.
¿A quién afecta?
Empresas que reciben o realizan pagos mediante pasarelas, PSPA, cuentas de terceros, mandatos, confirming, cuentas del exterior o criptoactivos, y contadores que deben soportar costos, deducciones, pasivos e impuestos descontables.
Qué debería revisar el contador
- Reconstruir la ruta completa del dinero y no únicamente el último comprobante.
- Conservar extractos, comprobantes, contratos y autorizaciones del tercero o intermediario.
- En mandatos, verificar las certificaciones y soportes exigidos.
- En confirming, revisar tanto el pago al proveedor como el reembolso posterior.
- En pagos al exterior, verificar también el régimen cambiario cuando resulte aplicable.
- En criptoactivos, documentar la valoración, la operación y los demás requisitos de procedencia fiscal.
Conclusión PCCOL
La regla práctica no es “plataforma sí” o “plataforma no”. La pregunta correcta es si el pago está debidamente soportado, es trazable y cumple las reglas fiscales aplicables a la operación concreta.
Fuente oficial
DIAN — Oficio 015187 int. 1493 del 28 de agosto de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_15187_2026.htm ↗