
DIAN: sanciones cambiarias pueden reducirse al 15 % con el Decreto 1419
Resumen
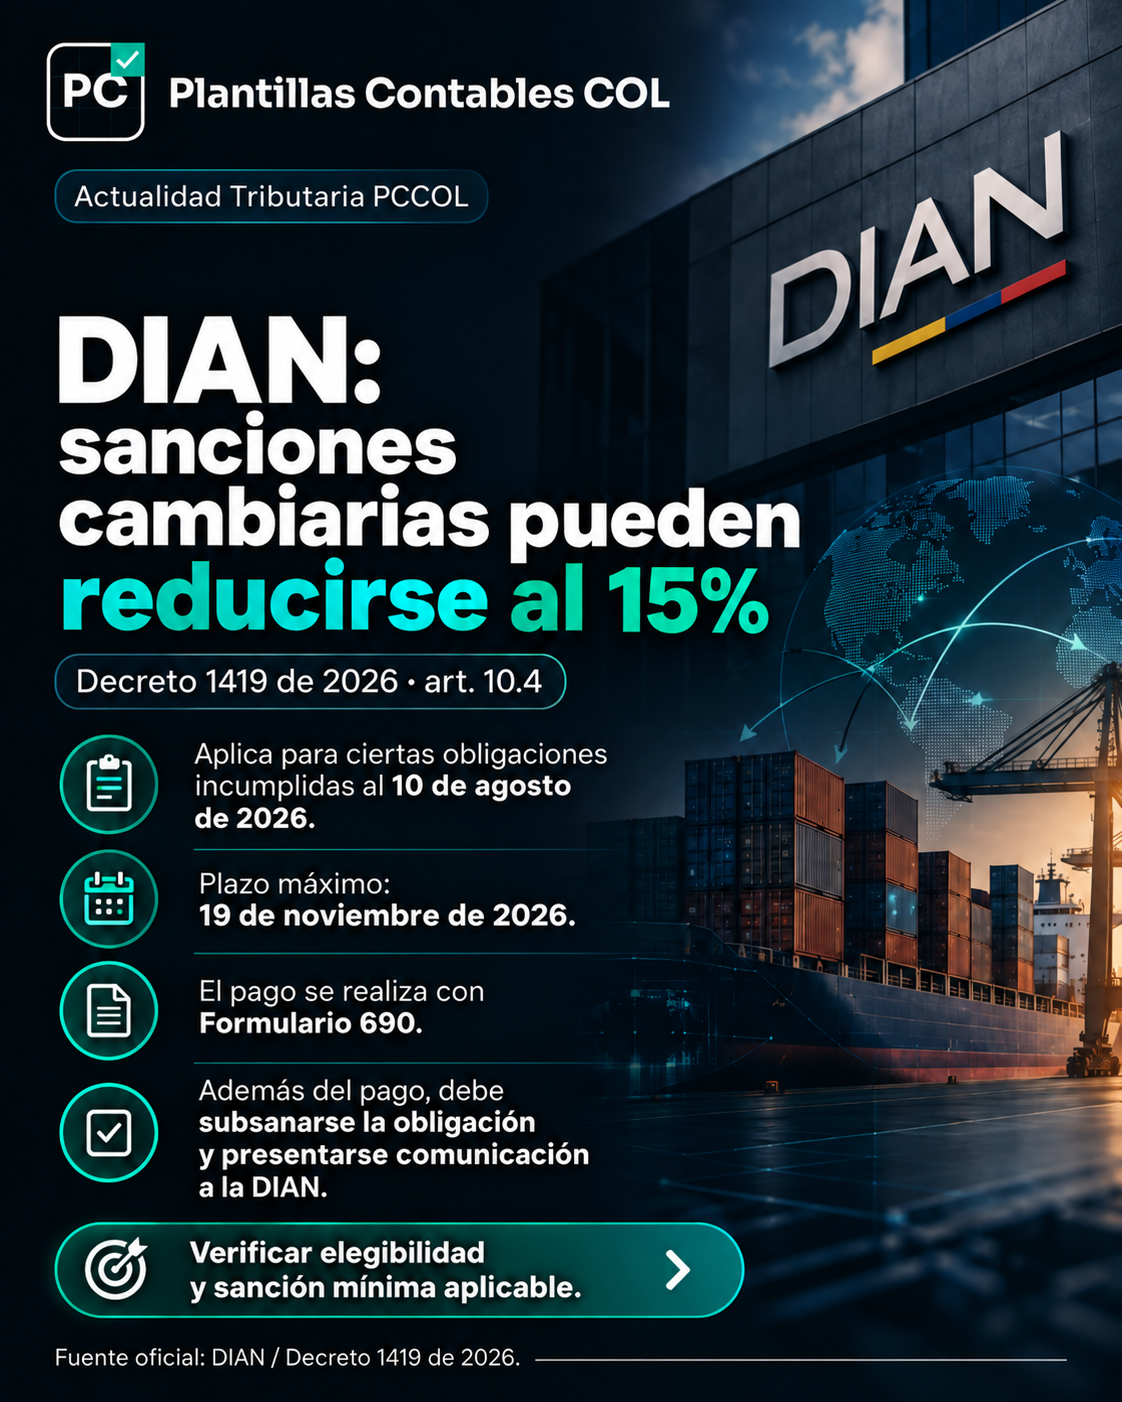
La DIAN recordó que determinados usuarios del mercado cambiario con obligaciones incumplidas al 10 de agosto de 2026 pueden acogerse a una reducción transitoria de sanciones prevista en el numeral 4 del artículo 10 del Decreto Legislativo 1419 de 2026. El plazo máximo indicado por la entidad es el 19 de noviembre de 2026.
Qué precisó la DIAN el 6 de octubre
El beneficio permite pagar el 15 % de la sanción correspondiente si la infracción está comprendida en la disposición y se cumplen sus requisitos. La sanción reducida no puede ser inferior a la mínima aplicable al tipo de infracción cambiaria.
Para acogerse, la DIAN señala la presentación de una comunicación escrita que manifieste la intención de aplicar el beneficio, acompañada del soporte del pago mediante el Recibo Oficial de Pago, Formulario 690, dentro del plazo especial. Debe atenderse asimismo el deber de subsanar la obligación formal en los supuestos que lo exija el artículo 10.4.
¿A quién afecta?
Personas naturales y jurídicas sujetas al régimen cambiario administrado por la DIAN, incluidos determinados importadores, exportadores y titulares de cuentas de compensación, cuando tengan incumplimientos que reúnan los requisitos legales.
Qué debería revisar el contador
- Identificar la obligación formal, el tipo de infracción y su autoridad competente.
- Comprobar el incumplimiento al 10 de agosto de 2026 y la elegibilidad del caso específico.
- Determinar la sanción ordinaria y la mínima aplicable a la infracción cambiaria.
- Verificar si se requiere subsanar una obligación formal y conservar sus soportes.
- Preparar y verificar el pago con el Formulario 690.
- Radicar la comunicación escrita con el soporte de pago a más tardar el 19 de noviembre de 2026.
- Conservar evidencia de presentación, subsanación, pago y radicación.
Ejemplo práctico
Si una sanción elegible, correctamente determinada, fuera de $10.000.000, el 15 % equivaldría a $1.500.000. Este monto es solo preliminar: la reducción no procede por debajo de la sanción mínima aplicable y exige los demás requisitos. El beneficio no se extiende automáticamente a todas las sanciones cambiarias.
El marco del numeral 4 del artículo 10
El Decreto Legislativo 1419 de 2026 permite reducir la sanción cambiaria al 15 % cuando se cumplen sus condiciones. Se aplica a obligaciones cambiarias incumplidas hasta el 10 de agosto de 2026. La reducción no puede dejar la sanción por debajo de la mínima prevista para la infracción, por lo que en infracciones de monto bajo el beneficio puede ser pequeño.
Cómo se acredita el beneficio
Quien quiera acogerse debe pagar con el Formulario 690 y comunicar por escrito a la DIAN, antes del 19 de noviembre de 2026, que se acoge al beneficio, con el soporte del pago. El comunicado de la DIAN no indica el canal para radicar esa comunicación, por lo que conviene confirmarlo con la dirección o seccional que lleve el caso y guardar la constancia de recibo.
Un ejemplo de verificación
Si una sanción liquidada fuera de $20.000.000 y la mínima aplicable a esa infracción fuera de $5.000.000, el 15 % da $3.000.000, que está por debajo de la mínima; entonces se pagaría $5.000.000. Si la sanción fuera de $100.000.000, el 15 % da $15.000.000, superior a la mínima. Los valores son ilustrativos.
Qué no resuelve la comunicación
La DIAN no dice qué infracciones concretas quedan cobijadas más allá de lo que establece la norma, ni cómo se coordina el beneficio con procesos sancionatorios que ya estén en curso. Para casos con pliego de cargos o resolución sanción, revisa con el abogado del caso si procede y en qué etapa. La comunicación de la DIAN es del 6 de octubre de 2026.
Conclusión PCCOL
La reducción al 15 % no es un descuento general ni se obtiene con el solo cálculo aritmético. El profesional debe verificar la infracción, las fechas, la mínima sancionatoria y el cumplimiento íntegro de las condiciones procedimentales y de pago antes de solicitar el beneficio.
Fuente oficial
DIAN — Comunicado del 6 de octubre de 2026: reducción del 15 % de determinadas sanciones cambiarias; fundamento: Decreto Legislativo 1419 de 2026, artículo 10 numeral 4.
https://www.dian.gov.co/Prensa/Paginas/NG-Usuarios-del-mercado-cambiario-pueden-acogerse-a-una-reduccion-del-15-en-sanciones-por-pago-extemporneo.aspx ↗