DIAN aclara beneficios del Decreto 1419: sanciones al 15 % y plazo hasta el 19 de noviembre
Resumen
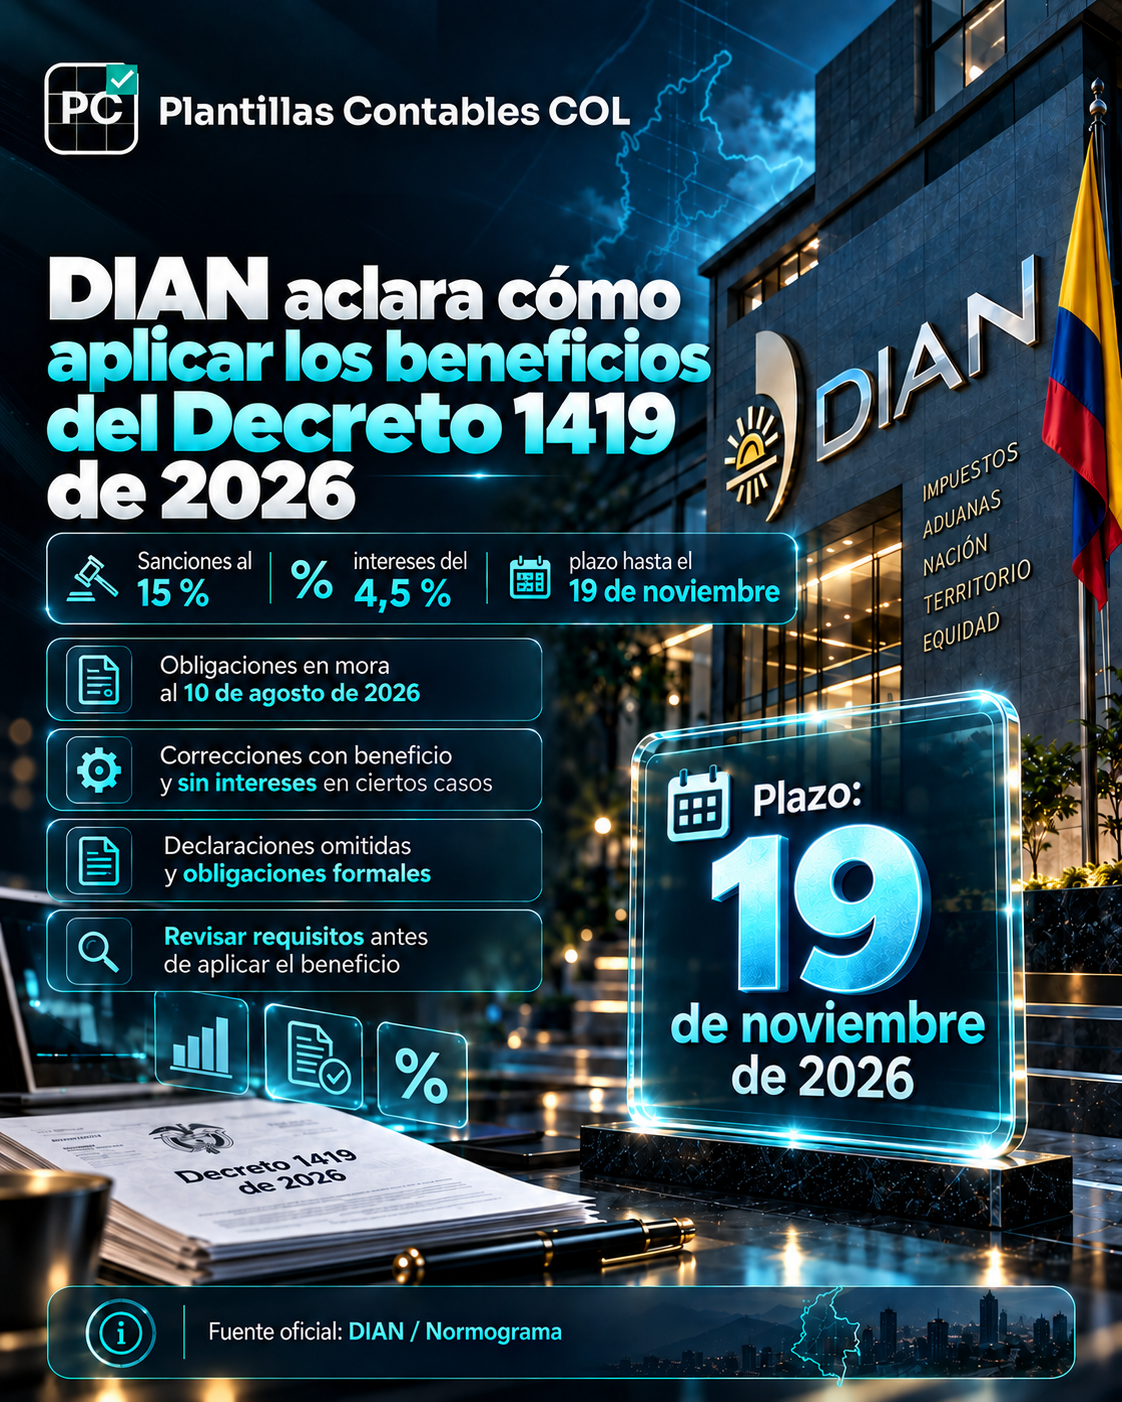
La DIAN precisó cómo aplicar los beneficios transitorios del Decreto Legislativo 1419 de 2026. Dependiendo del supuesto, contribuyentes pueden acceder a sanciones reducidas al 15 %, intereses del 4,5 % anual o incluso correcciones sin intereses moratorios. El plazo vence el 19 de noviembre de 2026.
Qué cambió
El Decreto Legislativo 1419 fue expedido el 17 de septiembre de 2026 dentro de las medidas adoptadas por la emergencia ocasionada por el terremoto de agosto. Sin embargo, no todos sus beneficios están limitados geográficamente a las zonas afectadas.
La DIAN precisó la aplicación de las reducciones de los artículos 9 y 10 y publicó instrucciones prácticas para utilizarlas.
Entre los principales escenarios están:
- Obligaciones tributarias, aduaneras o cambiarias en mora al 10 de agosto de 2026.
- Declaraciones omitidas hasta esa fecha.
- Declaraciones presentadas hasta el 10 de agosto que deban corregirse aumentando el valor a pagar o disminuyendo saldo a favor o pérdidas fiscales.
- Obligaciones formales incumplidas.
- Determinadas obligaciones que todavía se encuentren en discusión ante la DIAN.
- Saldos insolutos incluidos en facilidades o acuerdos de pago.
En los casos del artículo 9, el beneficio puede implicar el pago del 100 % de la obligación, intereses calculados a una tasa del 4,5 % anual y solo el 15 % de las sanciones y su actualización, sujeto al cumplimiento de las condiciones legales.
Atención con las correcciones
Uno de los puntos más relevantes está en el artículo 10. Si una declaración tributaria fue presentada hasta el 10 de agosto de 2026 y la corrección aumenta el valor a pagar, disminuye el saldo a favor o reduce pérdidas líquidas, el contribuyente puede liquidar la sanción por corrección reducida al 15 % y no pagar intereses moratorios, siempre que presente la corrección y pague completamente el impuesto y la sanción dentro del plazo establecido.
La fecha límite es el 19 de noviembre de 2026.
¿A quién afecta?
El análisis interesa especialmente a contadores y asesores que tengan clientes con obligaciones antiguas, declaraciones pendientes de corrección, omisiones, sanciones o procesos ante la DIAN.
Debe hacerse una distinción importante: no todas las medidas del Decreto 1419 tienen el mismo ámbito de aplicación. Las facilidades especiales del Capítulo II están dirigidas a los sujetos afectados definidos por el decreto y no aplican a grandes contribuyentes; las reducciones de los artículos 9 y 10 tienen reglas propias.
Qué debería revisar el contador
- Obligación y período involucrado.
- Estado actual de la deuda o declaración.
- Fecha de presentación de la declaración original.
- Valor pendiente de impuesto, retención, sanción e intereses.
- Tipo de sanción aplicable.
- Existencia de requerimiento, acto administrativo o proceso ante la DIAN.
- Artículo del Decreto 1419 que podría aplicar.
No es recomendable simplemente recalcular todas las sanciones al 15 %. Cada beneficio tiene condiciones particulares y el incumplimiento de una de ellas puede impedir su aplicación.
Ejemplo práctico
Una empresa detecta en octubre que debe corregir una declaración presentada antes del 10 de agosto de 2026 porque omitió ingresos y la corrección incrementará el impuesto a pagar.
Si el caso cumple los requisitos del numeral 2 del artículo 10 y la empresa presenta la corrección a más tardar el 19 de noviembre, podrá liquidar la sanción por corrección al 15 % de la sanción correspondiente y pagar totalmente el mayor impuesto sin intereses moratorios.
Conclusión PCCOL
El Decreto 1419 no debe verse únicamente como una medida para las zonas afectadas por el terremoto. Algunas de sus reducciones transitorias tienen un alcance más amplio y abren una ventana corta para normalizar obligaciones con la DIAN.
Para los contadores, octubre es el momento de revisar declaraciones, sanciones y obligaciones pendientes cliente por cliente. El beneficio no es automático y el 19 de noviembre de 2026 es la fecha crítica.
Fuente oficial
- DIAN — Decreto 1419 de 2026 y guía oficial de aplicación. ↗
- Normograma DIAN — Decreto Legislativo 1419 de 2026. ↗
Fuente oficial
DIAN — Decreto 1419 del 17 de septiembre de 2026 y guía oficial de aplicación.
https://www.dian.gov.co/dian/Paginas/Decreto-1419-del-17-de-septiembre-de-2026.aspx ↗