
NIIF 18 reemplazaría la NIC 1: proyecto de la CGN para entidades específicas
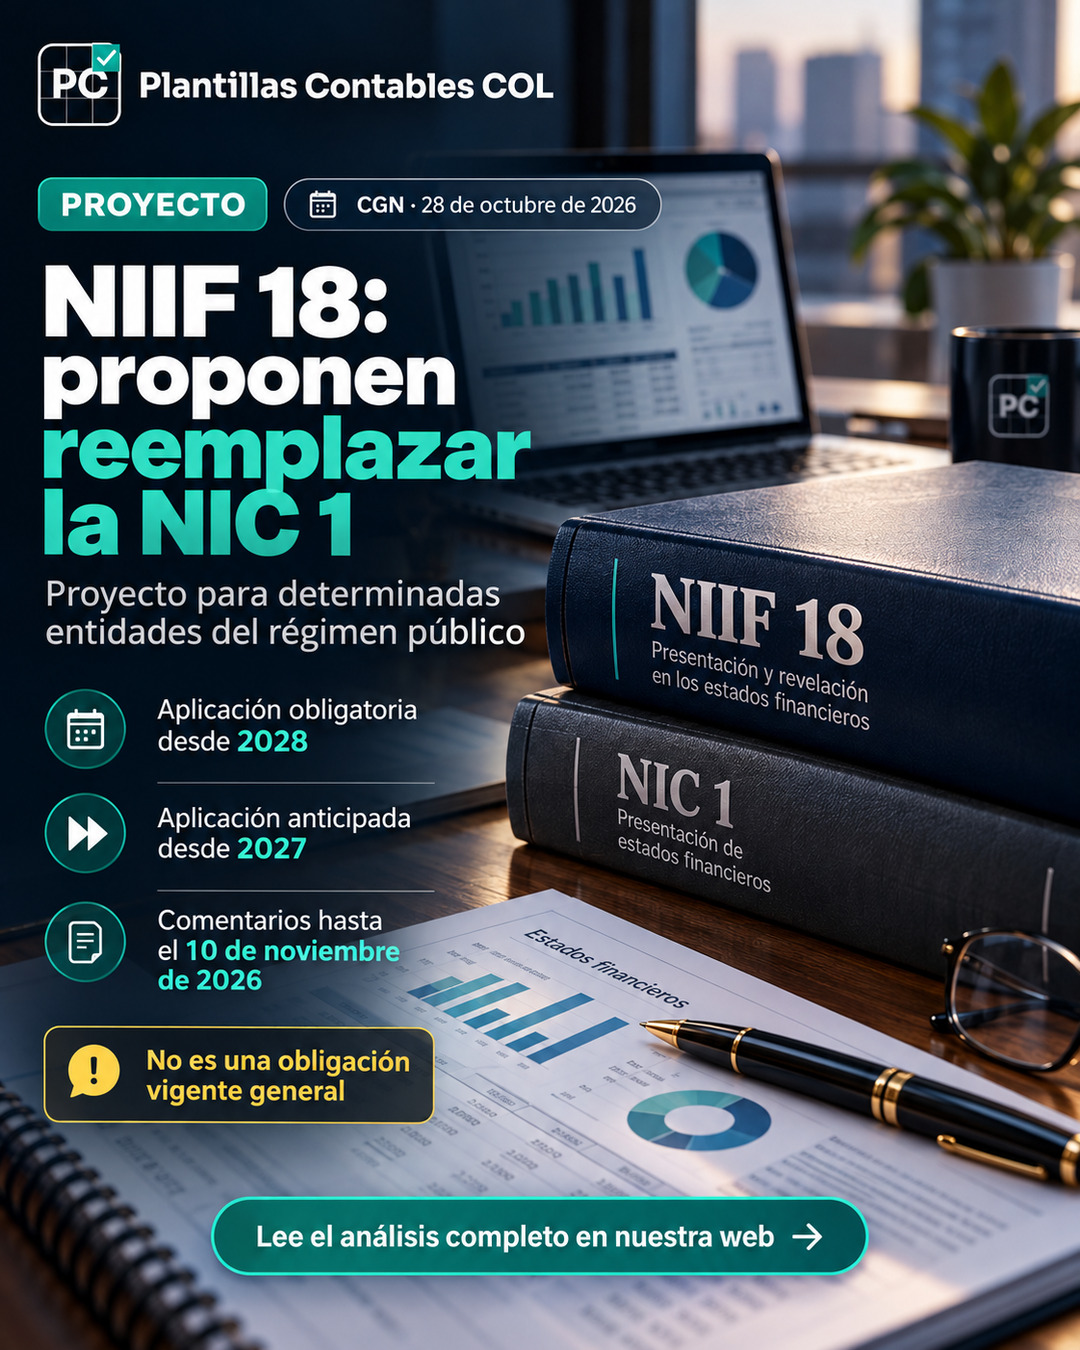
NIIF 18 en Colombia: proyecto de incorporación para ciertas entidades del régimen público
El 28 de octubre de 2026 se divulgó una nueva propuesta normativa sobre la presentación de los estados financieros. La Contaduría General de la Nación (CGN) planteó incorporar la NIIF 18 – Presentación e información a revelar en los estados financieros al marco aplicable a empresas que cotizan en el mercado de valores o que captan o administran ahorro del público y pertenecen al Régimen de Contabilidad Pública.
La palabra clave es proyecto. La noticia no significa que todas las empresas colombianas deban aplicar inmediatamente NIIF 18 ni que la NIC 1 ya haya dejado de regir para los estados financieros de 2026. Se trata de una propuesta para modificar el artículo 3 de la Resolución 037 de 2017 y de un proceso de armonización regulatoria.
1. A quién se dirige la propuesta
El proyecto se refiere expresamente al Marco Normativo para Empresas que Cotizan en el Mercado de Valores, o que Captan o Administran Ahorro del Público, perteneciente al Régimen de Contabilidad Pública. En otras palabras, el alcance no se debe extender automáticamente a todas las entidades públicas ni a todas las sociedades privadas que preparan información bajo NIIF plenas.
También existe un proceso de incorporación de la NIIF 18 al marco del Grupo 1 mediante propuestas de modificación del Decreto 2420 de 2015. Son iniciativas relacionadas, pero deben distinguirse los actos, autoridades y entidades destinatarias. Un contador debe verificar cuál marco le aplica antes de concluir que una modificación normativa ya es exigible.
2. Fechas planteadas y su condición
| Hito propuesto | Alcance informado |
|---|---|
| 10 de noviembre de 2026 | Fecha límite de comentarios al proyecto de resolución, según la convocatoria divulgada. |
| 1 de enero de 2027 | Posible aplicación integral anticipada, sujeta a condiciones de la futura regulación y a revelación expresa. |
| 1 de enero de 2028 | Fecha de aplicación obligatoria propuesta para las entidades comprendidas en la Resolución 037 de 2017. |
| Reemplazo de la NIC 1 | La propuesta contempla su derogación dentro del marco específico al entrar a regir la NIIF 18. |
Son fechas de una propuesta todavía en discusión. La adopción efectiva requiere una norma expedida; por tanto, deben verificarse los textos finales y las posibles modificaciones antes de preparar decisiones contables definitivas.
3. Por qué importa la NIIF 18 para la información financiera
La NIIF 18, emitida por el IASB, busca mejorar la comparabilidad y la claridad de la información presentada en los estados financieros, especialmente en el estado de resultados. Introduce criterios de presentación y revelación que pueden afectar el modo en que se agrupan ingresos y gastos, se identifican subtotales y se explican determinadas medidas usadas por la gerencia.
Para muchas entidades la preparación exigirá trabajo más allá de cambiar los títulos de unas filas. Es probable que deban revisarse mapeos de cuentas, diseños de reportes, notas a los estados financieros, manuales contables y presentación comparativa. Las áreas financieras y los auditores pueden empezar por identificar brechas sin tratar la propuesta como una obligación ya vigente.
4. Caso ilustrativo: clasificación de resultados
Imagine una entidad que presenta en un mismo grupo de su estado de resultados los ingresos de operación, rendimientos de inversiones y resultados de actividades no recurrentes. Bajo una transición a NIIF 18 podría ser necesario revisar la clasificación y la presentación de esos conceptos conforme al marco finalmente adoptado. Si además divulga indicadores de desempeño propios, convendría estudiar cómo deberán explicarse y conciliarse, de ser aplicable.
El ejemplo es ilustrativo: no implica que todas las partidas deban moverse de categoría ni que exista una reclasificación uniforme para todas las compañías. Las conclusiones dependen de las actividades y del texto normativo final que rija para cada entidad.
5. Qué pueden hacer desde ahora contabilidad, auditoría y TI
- Determinar el marco aplicable: verificar si la empresa se encuentra entre las entidades de la Resolución 037 de 2017 o si está sujeta a otro marco.
- Identificar formatos afectados: estado de resultados, subtotales, informes gerenciales y notas financieras.
- Revisar políticas y catálogos: preparar una matriz de cuentas potencialmente afectadas por cambios de presentación.
- Analizar comparativos: establecer qué información histórica podría requerirse para una futura transición.
- Revisar indicadores de gestión: documentar las métricas financieras adicionales que se presentan a juntas, inversionistas o supervisores.
- Monitorear el trámite normativo: no implementar cambios obligatorios hasta confirmar la expedición, los destinatarios y la fecha efectiva.
6. Preguntas frecuentes
¿La NIIF 18 ya reemplazó la NIC 1 en toda Colombia?
No. La noticia se refiere a un proyecto. La adopción regulatoria y las fechas aplicables dependen de las normas que efectivamente se expidan para cada marco colombiano.
¿Las entidades del Grupo 2 deben aplicar esta resolución?
No se puede concluir eso a partir del proyecto descrito. Su destinatario es un marco específico del Régimen de Contabilidad Pública, no un mandato general para cualquier empresa.
¿Vale la pena prepararse antes de la expedición?
Sí, mediante un diagnóstico y un inventario de reportes. Prepararse no equivale a declarar vigente una norma que todavía se encuentra en discusión.
Conclusión PCCOL
La NIIF 18 plantea cambios importantes en la forma de presentar y revelar información financiera, pero la discusión normativa exige precisión. El hito del 28 de octubre de 2026 es una propuesta para entidades específicas, no un cambio obligatorio inmediato y universal. La acción razonable es revisar el alcance, estudiar los impactos técnicos y hacer seguimiento a la expedición definitiva.
Referencias: CGN – documentos para comentarios del público y nota de seguimiento técnico del INCP, 28 de octubre de 2026.
Fuente oficial
INCP — seguimiento del proyecto CGN NIIF 18 publicado el 28 de octubre de 2026
https://incp.org.co/publicaciones/infoincp-publicaciones/informacion-para-empresas/2026/10/la-niif-18-se-incorporaria-al-marco-normativo-de-empresas-que-cotizan-o-administran-ahorro-del-publico/ ↗