¿El certificado histórico para una devolución DIAN debe tener menos de un mes?
Resumen
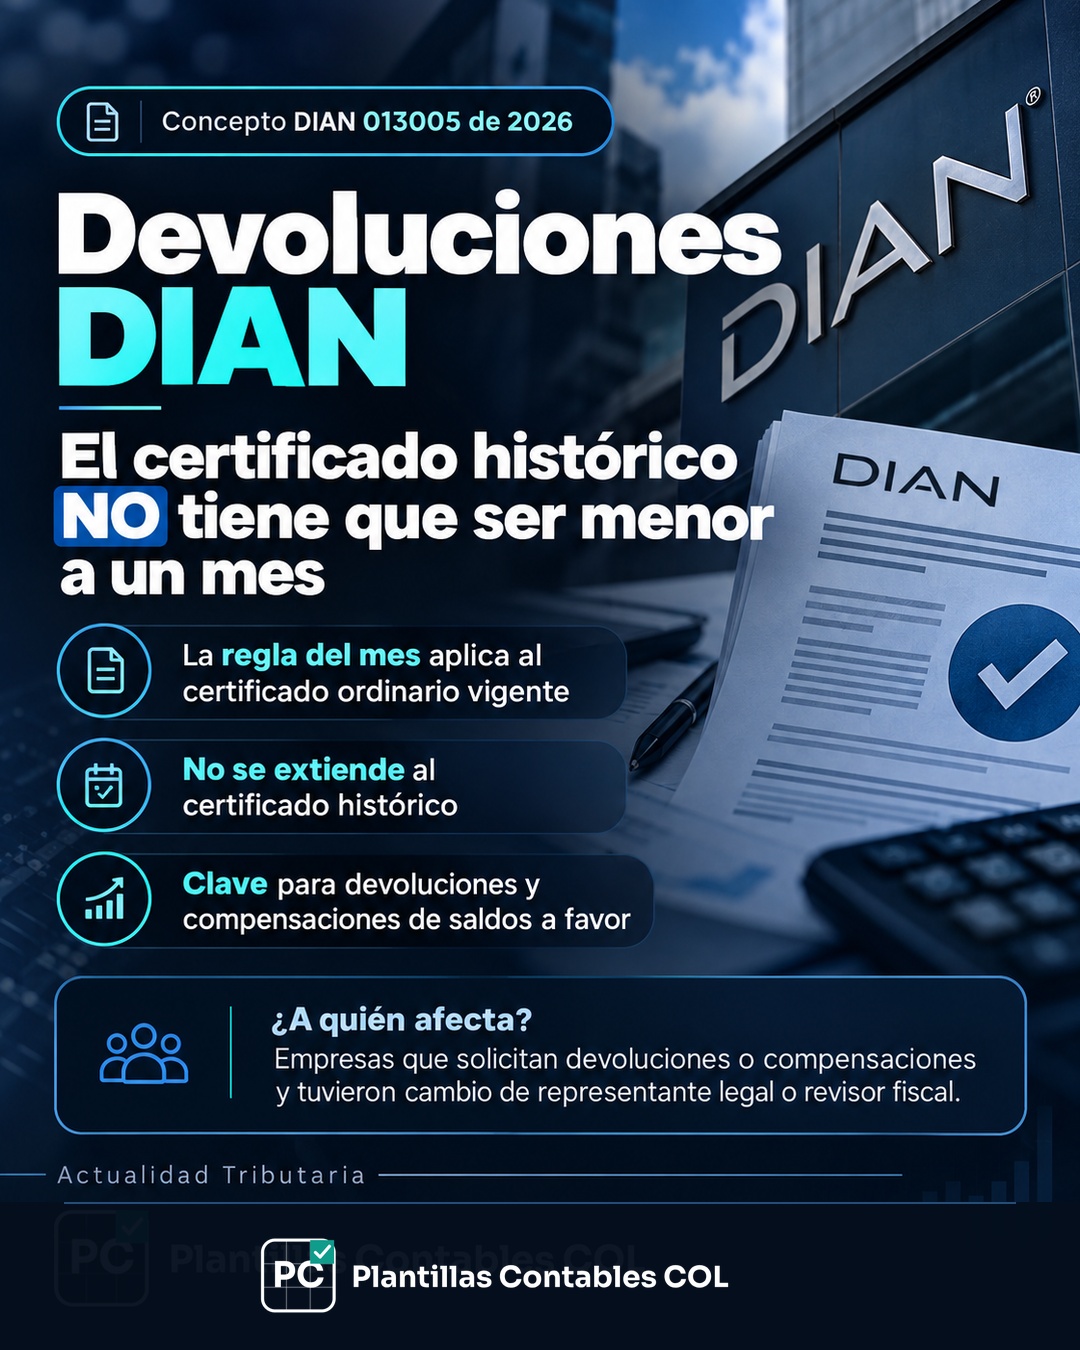
La DIAN aclaró una diferencia práctica relevante para las solicitudes de devolución y compensación de saldos a favor: el requisito de expedición no mayor a un mes previsto para el certificado ordinario de existencia y representación legal no se extiende al certificado histórico utilizado para demostrar quién era representante legal o revisor fiscal cuando se firmaron las declaraciones que originaron el saldo a favor.
Qué aclaró la DIAN
Los dos certificados cumplen finalidades distintas. El certificado ordinario acredita la situación jurídica vigente de la sociedad y está sujeto al requisito temporal correspondiente. El certificado histórico, en cambio, prueba un hecho pasado: quién ejercía el cargo y tenía competencia para suscribir las declaraciones objeto de devolución.
Por esa razón, la DIAN concluyó que no corresponde trasladar al certificado histórico el límite de un mes previsto para el certificado ordinario.
¿A quién afecta?
Personas jurídicas que soliciten devolución o compensación de saldos a favor, especialmente cuando el representante legal o el revisor fiscal actual es distinto de quien firmó las declaraciones que originaron el saldo solicitado.
Qué debería revisar el contador
- Distinguir si el documento aportado es un certificado ordinario vigente o un certificado histórico.
- Controlar la fecha de expedición cuando se trate del certificado ordinario.
- Verificar que el certificado histórico identifique correctamente a la persona que ejercía el cargo al momento de suscribir las declaraciones.
- No solicitar un nuevo certificado histórico únicamente porque el existente tenga más de un mes de expedido.
- Conservar el soporte que permita demostrar la competencia del firmante de las declaraciones objeto de devolución.
Ejemplo práctico
Una sociedad solicita en septiembre de 2026 la devolución de un saldo a favor originado en declaraciones firmadas por un revisor fiscal que ya no ocupa el cargo. La empresa cuenta con un certificado histórico expedido meses atrás que demuestra que esa persona era el revisor fiscal en las fechas correspondientes. No tendría que obtener otro certificado histórico solamente porque el existente supera un mes de expedición. Distinto es el certificado ordinario de representación legal vigente, al que sí aplica el requisito temporal reglamentario.
Cómo se razonó la respuesta
El literal a) del artículo 1.6.1.21.13 del Decreto 1625 de 2016 exige, para solicitar devolución o compensación, un certificado de existencia y representación legal con expedición no mayor a un mes. La DIAN interpretó que la palabra «además» introduce una obligación documental adicional e independiente, que no extiende al certificado histórico el límite temporal del ordinario. Invocó también el artículo 84 de la Constitución: las autoridades no pueden exigir requisitos adicionales a los reglamentados de manera general.
Qué acredita cada certificado
- El certificado ordinario acredita una situación vigente, y la DIAN puede verificarlo en línea sin que se adjunte (parágrafo 2 del artículo).
- El certificado histórico acredita quiénes eran los representantes legales o revisores fiscales con competencia para suscribir las declaraciones al momento de presentarlas. Esa verificación en línea no aplica a él, así que debe adjuntarse cuando corresponda.
Presentación de la solicitud
La solicitud debe presentarla personalmente el contribuyente, el responsable, el representante legal o un apoderado, acreditando su calidad. La DIAN ordenó copiar el concepto a las subdirecciones de Devoluciones, de Recaudo y de Impulso de la Formalización para evaluar ajustes en formatos, instructivos y procedimientos.
Conclusión PCCOL
La precisión evita convertir un requisito pensado para acreditar la situación jurídica actual de una sociedad en una exigencia innecesaria para demostrar un hecho histórico. Para los equipos contables y tributarios puede significar menos reprocesos documentales al preparar solicitudes de devolución o compensación.
Fuente oficial
Fuente oficial
DIAN - Concepto 013005 int. 1257 del 29 de julio de 2026.
https://normograma.dian.gov.co/dian/compilacion/docs/oficio_dian_13005_2026.htm ↗